대양전기공업: 조선 수요와 센서 사업을 함께 보기
기록 글 · 자료 기준일과 원문에 기록된 업데이트의 수치·판단을 보존했습니다. 이후 변동은 반영하지 않았습니다.
핵심 답변
대양전기공업은 2026년 1월 30일 기준으로 보면 조선/방산/자동차 센서 노출을 함께 가진 소형주인데, 2025년 들어 실적 체력이 이미 좋아졌고 2026년 1월 29일 대양전장 지분취득 및 종속회사 편입 계획 공정공시가 나오면서 지배구조 할인 축소 기대까지 붙기 시작한 상황이다.
다만 그 기대의 핵심은 실제 편입 조건이 소수주주 친화적으로 제시되는지에 달려 있어서, 단순 공시 발표만으로 완전한 리레이팅을 먼저 인정하기에는 이르다.
자료 기준일 2026-01-30 · 최근 편집 2026-11-01
한눈에 보는 결론
내 해석은 본업 개선은 이미 확인, 밸류는 아직 과열로 보기 어렵다, 하지만 지배구조 개선 프리미엄은 확정 전이다. 그래서 1월 말 시점의 대양전기공업은 질 좋은 저PBR 방산/조선 기자재주에 가깝지만, 매수 논리의 핵심은 저평가 그 자체보다 실적 지속 + 구조개편 구체화에 있다.
투자 판단의 핵심 축
- 현재 판단:
추가 검증 전 보류. - 지금 봐야 할 핵심:
구조개편 조건의 실제 공정성,실적 체력의 지속성,주주환원 의지. - 왜 아직 멈추는가: 본업 개선은 확인됐지만, 구조개편 프리미엄은 아직 조건이 덜 공개된 기대에 가깝다.
사업과 투자 논지
대양전기공업은 산업용 조명, 전자시스템, 배전반 제조를 주력으로 하는 회사다. 네이버증권 기업개요 기준으로는 선박용 조명에서 높은 시장점유율을 가지고 있고, 종속회사 한국특수전지를 통해 방산 축전지 사업도 영위한다.
또 ESC용 압력센서와 수소차용 압력센서를 성장 축으로 키우고 있다.
투자 포인트는 세 가지다. 첫째, 조선 업황 우상향과 방산 프로젝트가 같이 맞물리는 구간이라는 점이다.
둘째, 2025년 1~3분기 실적이 이미 강하게 개선돼 턴어라운드 기대주가 아니라 이익이 실제로 올라온 회사가 됐다는 점이다. 셋째, 2026년 1월 29일 공정공시로 대양전장 지분취득 및 종속회사 편입 계획이 공개되면서, 그동안 지적받아 온 내부거래/지배구조 할인 이슈가 일부 완화될 가능성이 생겼다는 점이다.
반대로 아직 확정되지 않은 부분도 분명하다. 구조개편은 2026 사업연도 말까지라는 일정만 제시됐고, 구체적인 편입 방식과 조건은 정해지지 않았다.
그래서 지금 단계의 논리는 확정된 구조개편 수혜가 아니라 실적이 좋은 회사가 할인 축소 후보가 됐다에 가깝다.
매출 구조
제품/사업 노출: 현재 접근 가능한 공시와 기업개요 기준으로 선박용 조명, 전자시스템/배전반, 자동차 압력센서, 방산 축전지가 핵심 축이다.
- 지역 믹스: 현재 접근 가능한 소스셋에서는 지역별 매출 비중이 별도로 깔끔하게 공개되지 않았다.
- 고객 집중도: 현재 접근 가능한 소스셋에서는 외부고객 기준 고객사별 매출 비중이 별도로 공개되지 않았다.
다만 지배구조 이슈와 관련해서는 서울경제가 2025년 11월 보도한 쿼드자산운용 공개서한 기준, 비상장 관계사 대양전장의 매출 85%가 대양전기공업에서 나온다고 지적됐다. 이 수치는 외부 고객 집중도가 아니라 관계사 내부거래 의존도를 보여주는 숫자로 읽는 편이 맞다.
최근 실적이 말해주는 것
2026년 1월 30일 시점에서 가장 최근 공식 분기 실적은 2025년 3분기다. AWAKEPLUS가 요약한 2025년 11월 14일 분기보고서 기준 2025년 3분기 매출은 615억원, 영업이익은 77억원, 순이익은 81억원이었다. 2025년 1~3분기 누적 기준으로는 매출 1,734억원, 영업이익 192억원, 순이익 182억원으로 계산된다.
중요한 건 단순 성장률보다 분기 레벨 체력이다. 2025년 1분기 57억원, 2분기 58억원, 3분기 77억원으로 영업이익이 유지 또는 개선됐다. 즉 실적이 특정 분기 반짝이 아니라, 조선/센서/방산 노출이 실제 손익으로 이어지는 단계에 들어왔다고 볼 근거가 있다.
2026년 1월 29일 구조개편 공정공시는 이 실적 흐름 위에 붙은 옵션이다. LS증권과 IBK투자증권의 2026년 1월 30일 코멘트는 모두 이를 주주가치 제고와 영업이익 개선 잠재력 측면에서 해석했고, 특히 LS 측은 대양전장 편입이 영업이익을 약 20% 높일 수 있는 모멘텀이라고 평가했다.
공시로 다시 확인한 내용
| 주장 | 상태 | 확인값 또는 판단 | 출처 | 비고 |
|---|---|---|---|---|
| 2025년 들어 분기 이익 체력이 개선됐다 | confirmed | 1Q 57억 -> 2Q 58억 -> 3Q 77억 영업이익 | 2025년 3분기 보고서 | 누적공시 기준 분기 환산 포함 |
| 구조개편 방향은 공식 공시로 확인됐다 | confirmed | 대양전장 지분 취득 및 종속회사 편입 계획 공정공시 존재 | 2026-01-29 공정공시 | 방향은 확인, 구체 조건은 미확정 |
| 구조개편이 곧바로 소수주주 친화로 이어진다 | not separately disclosed | 거래가격, 지급수단, 경제성, 희석 여부 미공시 | 2026-01-29 공정공시 | 기대와 사실을 분리해야 함 |
| 관계회사 의존과 내부거래 이슈가 핵심 리스크다 | partially supported | 비상장 관계회사 대양전장 매출의 높은 의존 보도 존재 | 서울경제 2025-11 보도, 공정공시 | 공식 주석 수준의 최신 정량치는 추가 확인 필요 |
시장과 반대편 시각
Street view: LS증권과 IBK투자증권 요약 보도는 1월 29일 구조개편 공시를 주주가치 제고와 이익 체력 개선의 출발점으로 읽는다. 특히 LS 쪽 해석처럼 영업이익 약 20% 개선 잠재력은 리레이팅 기대를 강화하지만, 이 숫자는 결국 편입 가격과 지급 조건이 공개돼야 검증된다.
Specialist media: 서울경제의 쿼드자산운용 공개서한 보도는 대양전기공업 할인 요인을 단순 소형주 유동성 문제가 아니라 관계사 내부거래와 지배주주 이해정렬 문제로 재정의한다. 이는 시장이 이 종목을 볼 때 지배구조 할인을 실제로 중요하게 보고 있다는 뜻이다.
Confirmed by filing / Not separately disclosed: 공식 공시는 대양전장 지분취득 및 종속회사 편입 계획과 일정 방향은 확인해 주지만, 거래가격, 지급수단, 외부평가, 소수주주 경제성은 아직 not separately disclosed다.
Bottom line: outside view는 리레이팅 가능성을 강하게 지지하지만, filing이 확정해 주는 것은 아직 구조개편 옵션의 존재까지다. 따라서 현재 프리미엄은 완료된 거버넌스 개선이 아니라 조건 미정인 구조개편 기대로 보는 편이 정직하다.
현재 밸류에이션
| Metric | Value | Date | Note |
|---|---|---|---|
| Current price | 17,420 KRW | 2026-07-10 | 최신 완료 거래일 종가 |
| Market cap | about 0.167tn KRW | 2026-07-10 | 종가 × 발행주식수 9,567,333주 |
| FY2025 PER | about 6.7x | 2026-07-10 / FY2025 | 17,420원 ÷ EPS 2,591원 (LS증권 표) |
| 2026E PER | about 6.4x | 2026-07-10 / 2026E | 17,420원 ÷ EPS 2,729원 (LS증권 2026-06-19 단일 추정) |
| EV/EBITDA | not cleanly verifiable | 2026-07-10 | 인수 후 순현금 정의와 거래 종결일을 같은 기준으로 맞추지 못함 |
| 2026E PBR | about 0.57x | 2026-07-10 / 2026E | 17,420원 ÷ BPS 30,673원 (LS증권 단일 추정) |
| FCF yield | not cleanly verifiable | 2026-07-10 | 인수대금·운전자본·CAPEX를 같은 기간으로 확정하기 어려움 |
| Dividend yield | 1.15% | 2026-07-10 / FY2025 DPS | 현금배당 200원 ÷ 17,420원; 과거 결산배당 기준 |
| Debt ratio | 21.2% | 2026-03-31 | 연결 부채 582.67억원 ÷ 자본 2,746.14억원, DART 계산 |
7월 10일 기준 밸류는 FY2025 실제와 단일 증권사 2026E를 분리하면 각각 PER 6.7배와 6.4배다. 저평가처럼 보이는 멀티플은 확인됐지만, 인수의 자금원·종결·연결 효과가 확정되기 전에는 이를 곧바로 구조개편 프리미엄으로 연결하지 않는다.
과거 밸류에이션 구간
이번 문서는 1월 기준 initiation + 3월 follow-up 테스트가 목적이라 3~5년 멀티플 시계열을 별도 구축하지는 않았다. 대신 1월 말 시점 판단에서 더 중요했던 질문은 다음 둘이었다.
- 이미 오른 실적주인가, 아니면 아직 할인 해소가 덜 된 실적주인가
- 구조개편 프리미엄을 지금 당장 밸류에 전부 반영해야 하는가
내 결론은 실적 기반으로는 여전히 부담이 크지 않지만, 지배구조 프리미엄은 확정 전이다. 따라서 1월 말의 적정한 읽기는 실적이 버텨주는 값주 + 구조개편 옵션 정도다.
차트와 수급 위치
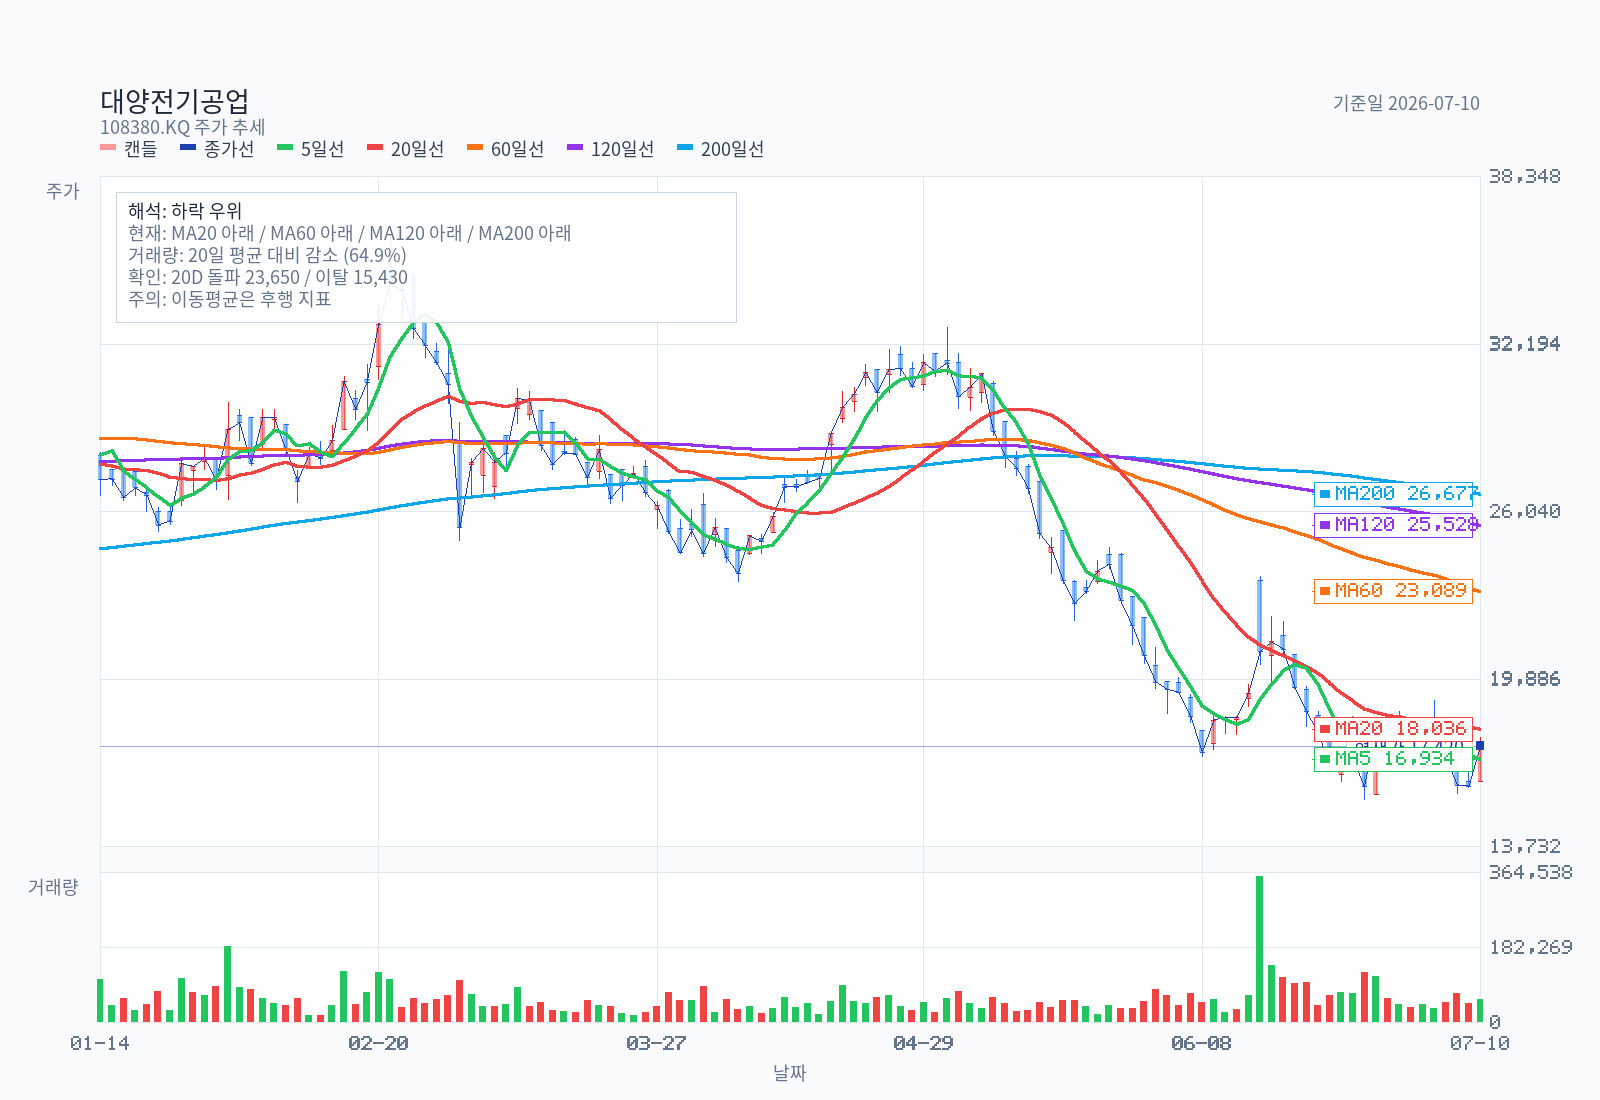
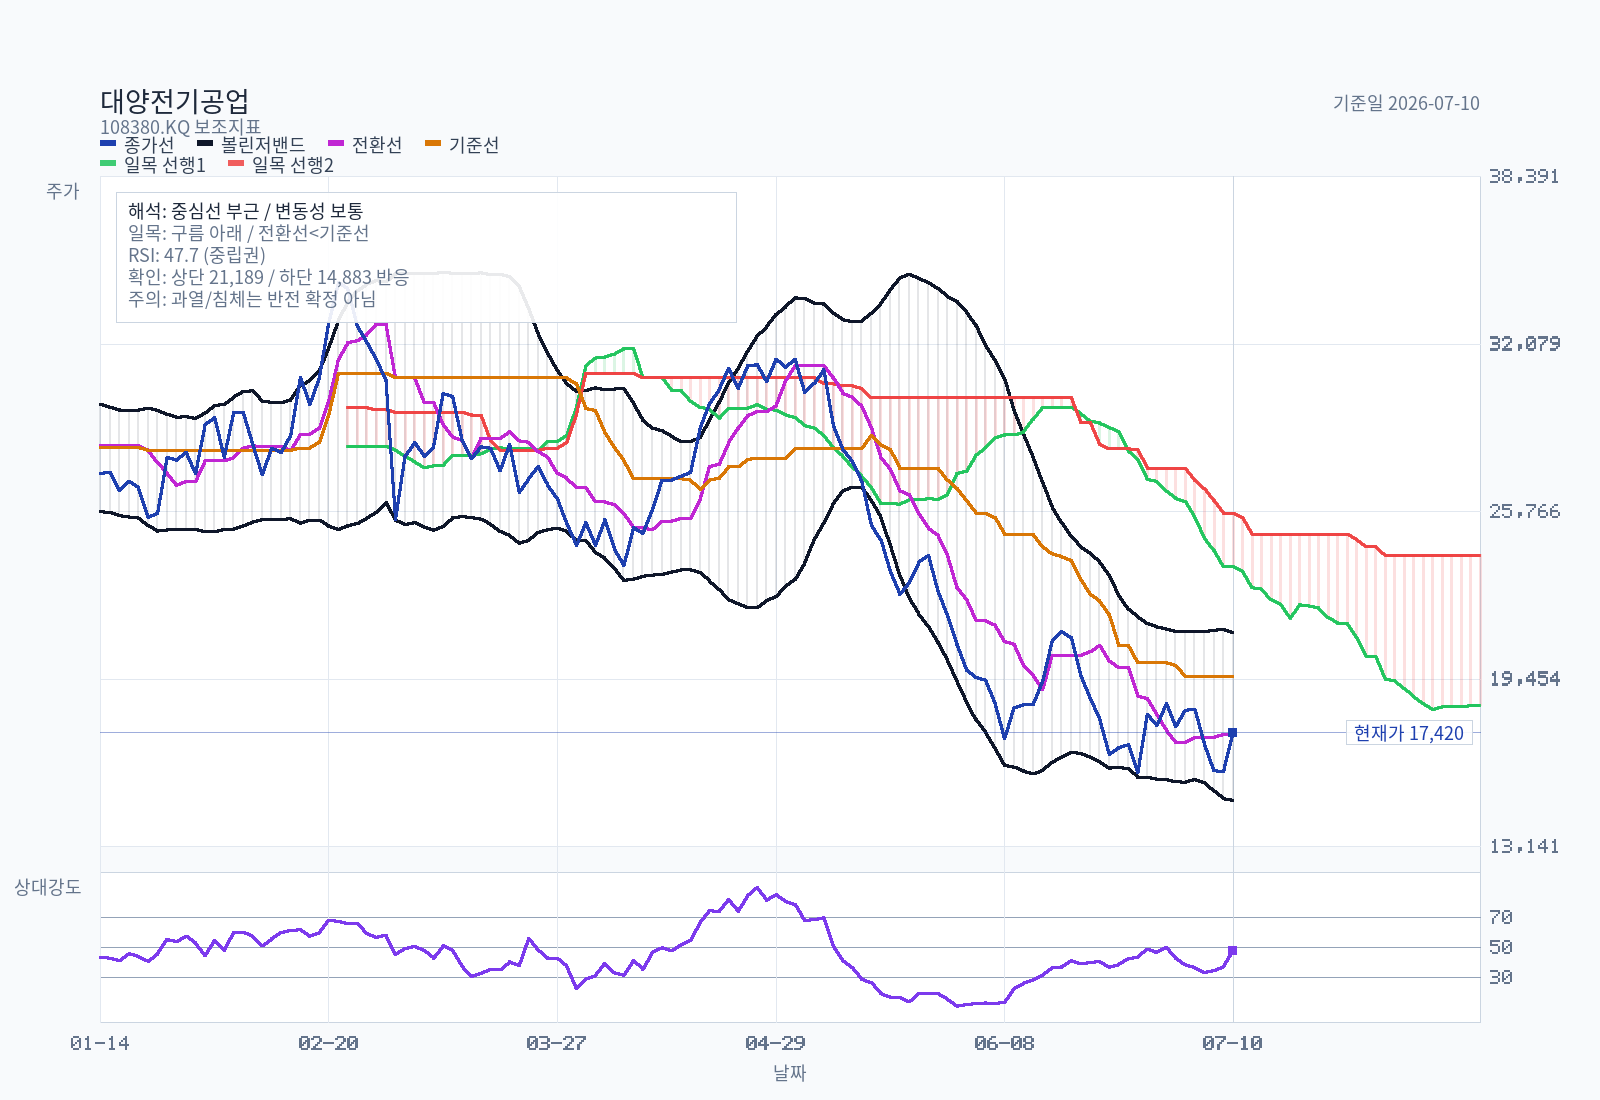
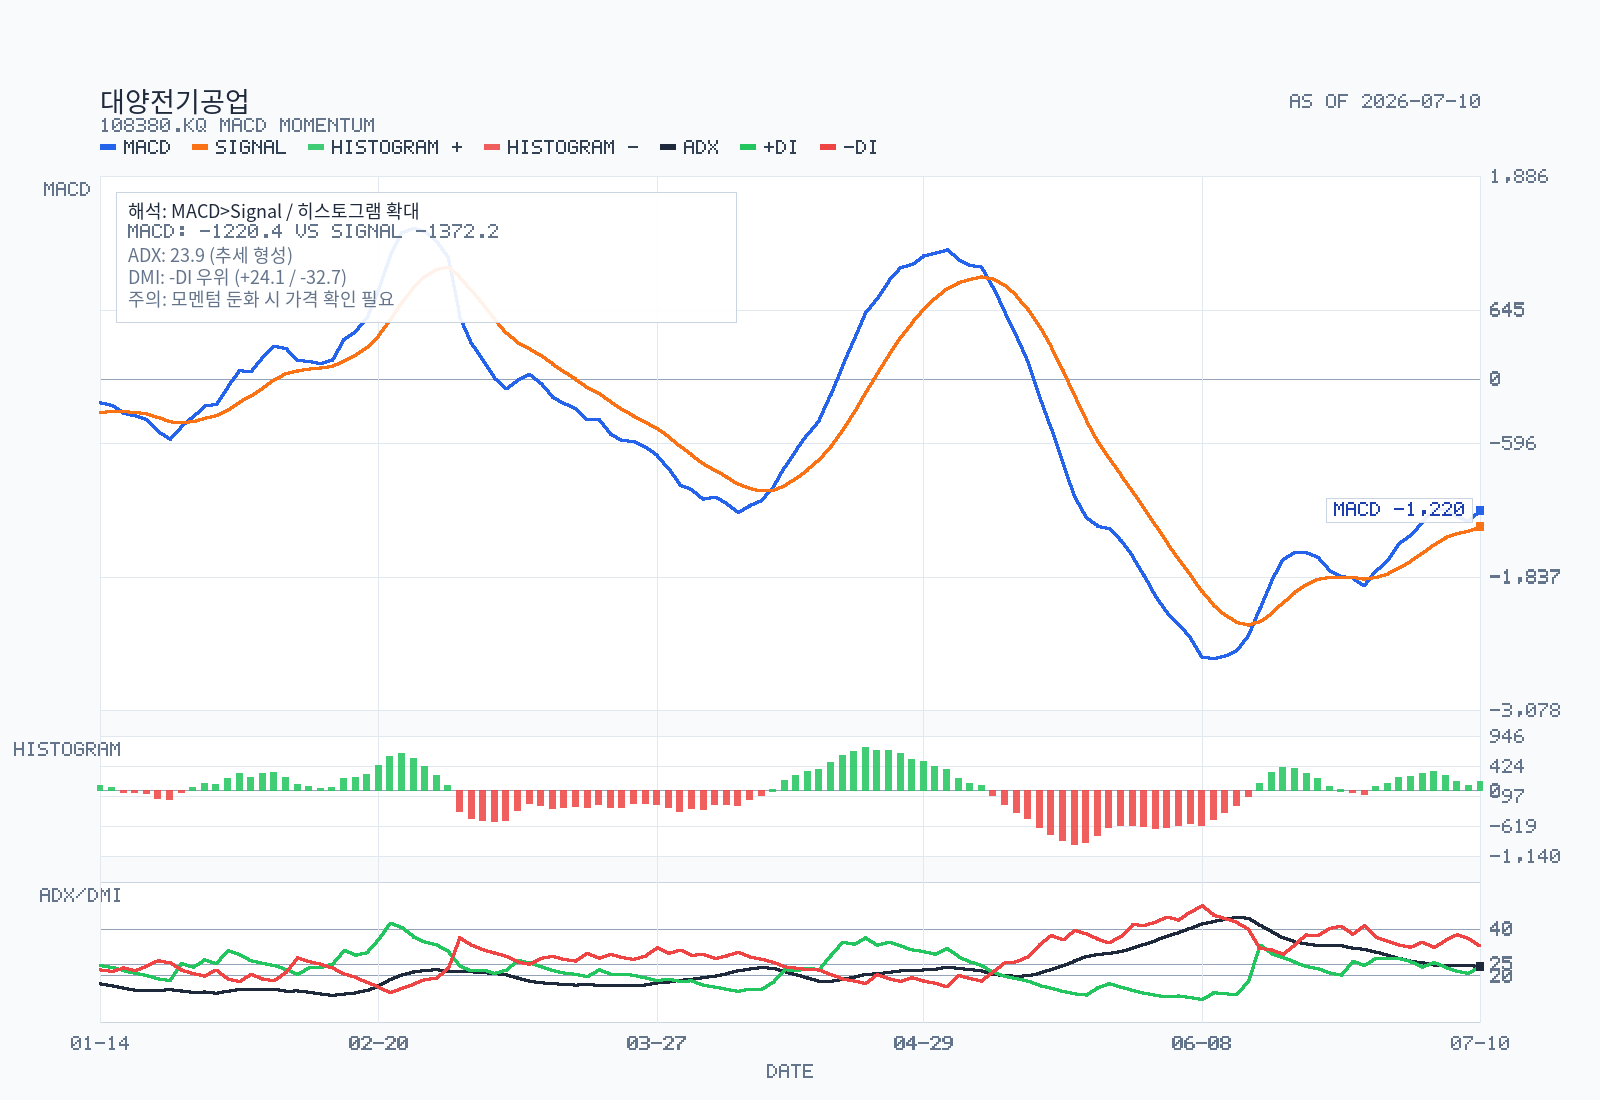
위 세 이미지는 2026-07-11에 재생성했고, 2년 일봉의 마지막 완료 거래일 2026-07-10 종가 17,420원 기준이다. 추가 3개 패널과 구조/패턴 CSV는 와 ../assets/대양전기공업-chart-*에 있다.
종가는 5일선 16,934원 위지만 20일선 18,036원, 60일선 23,089원, 120일선 25,528원, 200일선 26,677원 아래다. RSI14 47.74, MACD -1,220(시그널 상회지만 0선 아래), 거래량/20일 평균 64.9%다.
Minervini Trend Template은 fail, KRX 52주 신고가 리더십은 10/100 (D)다.
차트만 놓고 보면 추세 전환보다 bearish continuation 안의 반등 대기다. 실전 기준 지지는 15,430원, 첫 회복 확인은 18,036원과 일목 기준선 19,540원, 20일 돌파 레벨은 23,650원이다.
최신 규칙 판정과 산식은 에 남겼다.
지배구조와 자본배치
- 2025년 3월 정기주주총회 결과 기준 이사회는
3명이고, 이 중사외이사 1명이다. - 대표이사는
서영우다. - 2025년 12월 24일 자기주식처분결정 공시 기준 자사주 처분 전 보유비중은
3.0%였다. - 2026년 1월 29일 공정공시에서 회사는
대양전장 지분취득 및 종속회사 편입계획을 발표했다.
거버넌스 포인트는 양면적이다. 긍정적으로 보면 대양전기공업은 실적이 좋고 현금 체력이 괜찮은데도 오랫동안 구조적 저평가 논쟁이 있었고, 회사가 결국 구조개편 카드를 꺼냈다는 점이 중요하다.
부정적으로 보면 자사주를 소각보다 직원 상여용 처분에 반복 사용해 왔고, 지배구조 할인 해소의 핵심인 대양전장 편입 조건도 아직 비공개다.
서울경제가 2025년 11월 보도한 쿼드자산운용 공개서한에 따르면 서영우 대표는 대양전기공업 지분 59.34%, 대양전장 지분 95.8%를 보유하고 있었다. 이 수치가 정확히 현재까지 유지되는지는 별도 검증이 필요하지만, 적어도 1월 말 시점 시장이 대양전기공업을 볼 때 지배주주-관계사 구조가 할인 요인이었다는 점은 분명하다.
상승 촉매
- 대양전장 지분취득 및 종속회사 편입의 구체적인 방식, 가격, 일정 공시
- 2025년 연간 실적 발표와 배당 결정
- 조선 기자재와 방산 전지 쪽 신규 수주 또는 실적 가시성 확대
- 자동차 압력센서의 해외 고객 확대 확인
반드시 볼 리스크
- 구조개편이 실제 실행되지 않거나, 실행돼도 소수주주 친화적이지 않을 가능성
- 조선/방산 업황 기대가 이미 선반영돼 단기 실적이 기대에 못 미칠 가능성
- 자사주 처분 중심의 자본배치가 계속돼 주주환원 기대가 약해질 가능성
- 매출/고객 구조가 세부적으로 충분히 공개되지 않아, 사업부별 체력 판단에 한계가 있는 점
불편하지만 필요한 질문
- 구조개편이 정말 소수주주 친화적으로 설계되는가, 아니면 지배주주 편의에 가까운가?
- 지금 보이는 이익 개선은 업황 한 구간의 반짝 효과인가, 아니면 사업 포트폴리오 체질 개선인가?
- 시장은
지주구조 이슈 해소를 기대하지만, 실제로는 관계회사 내부거래와 자본배치 문제가 더 중요한 것 아닌가? - 주주환원 정책이 바뀌지 않는다면 구조개편만으로 멀티플이 얼마나 더 올라갈 수 있는가?
판단을 바꿀 신호
- 대양전장 인수 조건과 소수주주 경제성.
- 2026년에도 영업이익 체력이 이어지는지 여부.
- 배당, 자사주, 자본배치 개선 의지의 실체.
현재 판단
더 좋아지려면 대양전장 편입 조건이 명확하고 소수주주 친화적으로 공개, 2025년 연간 실적이 기대를 넘기고, 배당 또는 자사주 소각을 포함한 자본배치 개선이 필요하다.
더 나빠지려면 구조개편이 장기 지연, 2025년 4분기 또는 2026년 1분기 이익이 꺾임, 자사주가 계속 보상수단으로만 쓰이고 소각은 없다는 점이 확인되면 된다.
업데이트 내역
2026-07-12 Technical / Valuation Update
- 지지·저항과 PER/PBR 연도별 차트를 별도 작성했다: .
2026-07-10 종가 17,420원에서 핵심 지지는 15,430원, 단기 회복선은 17,375–18,036원, 첫 추세 회복 판정은 일목 기준선 19,540원이다. 22,070–23,675원은 피보나치·MA60·20일 돌파선이 겹치는 다음 저항, 23,675–25,700원은 구름대와 수평 매물대가 겹치는 강한 공급대다.
연 단위 PBR은 2021년 0.63배, 2022년 0.52배, 2023년 0.49배, 2024년 0.49배, 2025년 말 0.95배, 2026-07-10 스냅샷 0.60배다. 같은 기준의 PER은 2022년 적자로 N/A이며, 2026-07-10은 FY2025 실제 EPS를 적용해 6.72배다.
이 업데이트는 신규 회사 사실을 주장하지 않는 기술·밸류 산식 보강이다. 2026년 값은 FY2026 추정치가 아닌 FY2025 실제 EPS/BPS에 현재 주가를 적용했다.
2026-03-31 Update
What happened
2026-03-23 사업보고서 (2025.12)가 제출됐다. 2025년 4분기 연결 기준 실적은 매출 567억원, 영업이익 79억원, 순이익 66억원으로 확정됐다.
- 같은 날
감사보고서 제출공시에서 연결 감사의견은적정, 계속기업 관련 특이사항은미해당으로 확인됐다.
이 수치는 2026-03-03 잠정 공시의 564억원 / 82억원 / 68억원에서 소폭 조정된 수준이다. 방향 자체는 그대로 고마진 실적 유지 쪽이다.
2026-03-31 제38기 정기주주총회에서 재무제표, 이익잉여금처분계산서, 1주당 200원 현금배당, 정관 변경 안건이 가결됐다.
정기주총 결과 기사 기준으로 의결권 행사 주식 수 기준 찬성률은 88.4%, 반대·기권 등 비율은 11.6%였다.
Why it matters
3월 초 잠정 실적이 사업보고서에서 크게 뒤집히지 않았다는 점은 중요하다. 즉 2025년 이익 개선이 일회성 착시가 아니라 감사와 사업보고서를 거친 숫자로 굳어졌다는 뜻이다.
감사의견이 적정으로 유지됐다는 점도 baseline risk를 낮춘다. 적어도 3월 말 기준으로는 회계 신뢰성이나 계속기업 이슈가 새로 생긴 것은 아니다.
다만 숫자가 좋아졌다고 곧바로 지배구조 할인 해소가 확정된 것은 아니다. 3월 말까지 공개된 회사 공시와 주총 결과만으로는 대양전장 편입 가격, 지급수단, 소수주주 경제성이 여전히 보이지 않는다.
주총에서 배당안이 원안대로 통과된 것은 baseline confirmation이지, 시장 기대를 바꿀 정도의 강한 주주환원 시그널은 아니다.
What changed in the thesis
이제 실적은 진짜인지보다 실적 개선을 어느 정도 multiple expansion이 따라갈 수 있는지가 더 중요한 단계다.
4분기 확정치가 잠정치 대비 약간 낮아졌지만, 영업이익 79억원이면 여전히 최근 분기 중 높은 수준이다. 본업 체력에 대한 신뢰는 크게 훼손되지 않았다.
따라서 이 종목의 남은 업사이드는 실적 확인보다 구조개편 조건 공개와 자본배치 신뢰도에 더 크게 달려 있다고 보는 편이 맞다.
What did not change
- 핵심 쟁점은 여전히
대양전장 편입이 누구에게 유리한 조건으로 설계되는가다. - 배당 200원 확정만으로는 주주환원 체질이 바뀌었다고 말하기 어렵다.
- 사업부별 이익 기여도, 외부고객 기준 고객 집중도, 지역 믹스 공시는 여전히 제한적이다.
Signals to watch next
- 대양전장 지분취득 관련
가격,지급수단,외부평가,일정이 별도 공시되는지 - 2026년 1분기 보고서에서 영업이익 체력이 다시
50억~70억원이상 유지되는지 - 배당 외에
자사주 소각이나 더 강한 주주환원 수단이 실제로 나오는지 - 주총 이후에도 소수주주와 지배주주의 이해정렬을 강화하는 추가 커뮤니케이션이 있는지
Sources
AWAKEPLUS 2026-03-23 사업보고서 (2025.12)[1] (2026-03-23)
FinancialReports.eu 2026-03-23 감사보고서 제출[2] (2026-03-23)
FinancialReports.eu 2026-03-31 정기주주총회결과[3] (2026-03-31)
2026-03-20 Update
What happened
2026-02-23 임원ㆍ주요주주특정증권등소유상황보고서에서 전무 황길태가 우리사주 수령으로 보통주 1,306주를 추가 취득해 보유비중이 0.03%에서 0.05%로 늘었다.
2026-03-03 연결 기준 2025년 연간 실적이 공시됐다. 연간 매출은 2,298.7억원으로 전년 대비 17.1% 늘었고, 영업이익은 274.7억원으로 75.1%, 순이익은 250.9억원으로 28.0% 증가했다. 4분기만 보면 매출 564억원, 영업이익 82억원, 순이익 68억원이었다.
같은 날 보통주 1주당 200원 결산 현금배당도 공시됐다. 시가배당률은 0.66%, 배당총액은 18.54억원이며 배당 대상 주식수는 자기주식 298,110주를 제외한 9,269,223주였다.
주가는 2026-01-30 종가 29,300원에서 2026-02-23 장중 강세 구간을 거쳐 종가 기준 34,400원까지 올랐다가, 2026-03-20에는 28,300원으로 되돌아왔다.
Why it matters
1월 말 메모의 핵심 가정이었던 본업 개선은 실제 숫자로 확인됐다. 연간 영업이익 274.7억원은 1월 말 브로커 추정치 268억원 안팎을 소폭 상회하는 수준이다.
반면 지배구조 할인 축소 논리는 아직 진행형이다. 1월 29일 구조개편 공시는 있었지만 3월 20일까지도 대양전장 편입의 구체 조건이나 소수주주 경제성이 공개되지는 않았다.
배당 200원은 감액이 아니라는 점에서는 무난하지만, 0.66% 수익률과 자사주 소각 부재를 감안하면 시장이 기대했던 강한 주주환원 신호로 보기는 어렵다.
가격도 이를 반영했다. 구조개편 기대가 붙으며 2월 고점까지는 리레이팅이 나왔지만, 3월 중순에는 다시 기준 메모 시점과 비슷한 가격대로 복귀했다.
What changed in the thesis
실적 확신은 1월 말보다 더 강해졌다. 이제 대양전기공업은 단순 기대주가 아니라 2025년 연간 영업이익 274.7억원을 실제로 찍은 회사다.
2025년 4분기 매출은 기대치에 못 미쳤지만 영업이익은 기대치를 웃돌아, 매출 성장보다 수익성 개선 쪽의 가시성이 더 높아졌다고 볼 수 있다.
따라서 현재 논리는 실적이 좋아질 수도 있는 구조개편 기대주에서 실적은 이미 좋아졌고, 추가 리레이팅은 구조개편의 질이 결정하는 종목으로 한 단계 이동했다.
What did not change
핵심 리레이팅 트리거는 여전히 대양전장 편입 조건이다. 1월 29일 공정공시만으로는 합병비율, 거래조건, 지배주주와 소수주주 간 이해정렬을 판단할 수 없다.
주주환원 프로파일은 아직 보수적이다. 200원 배당만으로는 대양전기공업이 저평가 해소를 위해 공격적 자본배치를 택했다고 보기 어렵다.
매출 지역별 비중과 외부고객 집중도 공시는 여전히 제한적이라, 사업 포트폴리오의 질을 더 정교하게 판단하려면 추가 공시가 필요하다.
Signals to watch next
- 대양전장 지분취득 및 종속회사 편입의 구체 조건 공시 여부
- 2026년 1분기 영업이익이 50억~60억원 이상으로 유지되는지
- 2026년 3월 31일 정기주주총회에서 배당안이 원안대로 통과되는지와 추가 주주환원 언급이 있는지
- 주가가 2월 고점 34,400원을 다시 넘기는지보다, 28,000원 안팎에서 지지가 형성되는지가 더 중요하다
Sources
AWAKEPLUS 2026-01-29 수시공시의무관련사항(공정공시)[4] (2026-01-29)
AWAKEPLUS 2026-02-23 임원ㆍ주요주주특정증권등소유상황보고서[5] (2026-02-23)
AWAKEPLUS 2026-03-03 매출액또는손익구조30% 이상변동[6] (2026-03-03)
네이트뉴스 2026-03-03 현금배당 공시 요약[7] (2026-03-03)
네이버증권 대양전기공업 2026-03-20 종가 및 밸류 지표[8] (2026-03-20)
Yahoo Finance chart API 108380.KQ 1y 1d[9] (2026-03-20)
2026-07-11 Update
What happened
2025년 사업보고서의 공식 수주잔고는 2,987.75억원으로 2024년 말 2,801.81억원 대비 6.6% 증가했다. 조선·철도/기타 수주는 늘었지만 방산 수주는 9.9% 감소했다. 2026년 1분기 말 공식 수주잔고는 별도 공시되지 않았다.
회사는 HD현대그룹·한화오션·삼성중공업·HJ중공업을 주요 거래처로, 현대로템을 철도 고객으로 기재한다. 그러나 수주잔고 표에는 고객별 배분이 없어 특정 고객의 잔고 금액은 확인할 수 없다.
2026-05-15 제출된 1분기 연결 실적은 매출 508.96억원(-8.5% YoY), 영업이익 62.74억원(+9.9%), 지배주주 순이익 72.68억원(+26.6%)이다. 매출은 줄었지만 영업이익률은 10.3%에서 12.3%로 개선됐다.
2026-06-17 회사는 대표이사 97.49% 투자 특수관계자 대양전장 지분 8,005주(100%)를 319.55억원에 현금취득하기로 결의했다. 주당 3,991,890원은 외부평가기관 평가금액이라고 공시했으며 예정일은 6월 24일이다.
2026-07-10 종가는 17,420원이다. 2026-06-19 LS증권의 FY2025 EPS 2,591원과 2026E EPS 2,729원을 각각 적용하면 PER은 6.7배와 6.4배다. 같은 리포트는 대양전장 인수 효과를 당시 2026E 영업이익에 아직 반영하지 않았다고 밝혔다.
차트는 약하다. 종가는 MA20 18,036원·MA60 23,089원·MA200 26,677원 아래이고, Minervini Trend Template은 7개 조건 모두 실패했으며 KRX 52주 리더십 점수는 10/100(D)이다.
Why it matters
1분기 매출 감소에도 이익률이 개선돼 본업의 수익성 논리는 약화되지 않았지만, 사업부별 원인과 매출 회복 경로는 분기 공시만으로 별도 확인되지 않는다.
인수는 ‘계획’에서 가격·현금지급·외부평가가 제시된 거래로 진전됐다. 반면 자금원, 평가 가정, 실제 종결 및 연결 반영일은 별도 공시에서 확인되지 않아 소수주주 경제성 검증은 끝나지 않았다.
319.55억원은 2025년 연결 자기자본의 11.9%다. 2026-03-31 현금및현금성자산 431.88억원에 비해 큰 사용이므로, 인수 후 현금·금융자산 구성과 배당/자사주 정책을 함께 봐야 한다.
What changed in the thesis
기본 논리는 ‘실적은 확인, 구조개편은 조건 미정’에서 ‘실적 수익성은 1분기에 재확인, 구조개편은 가격·외부평가까지 확정’으로 강화됐다.
다만 주가가 6월 19일 리포트 기준 19,570원보다 11.0% 낮고 기술적 추세도 약하다. 낮은 2026E PER은 기대를 덜 반영한다는 해석을 가능하게 하지만, 그 자체가 인수의 공정성 또는 실적 지속성을 증명하지는 않는다.
현재 판단: 추가 매수보다 확인 우선. 펀더멘털/밸류는 이전보다 나아졌지만, 6~12개월 판단에서는 인수 종결·연결 실적·현금 사용 후 주주환원이 확인되기 전까지 구조개편 프리미엄을 전부 인정하지 않는다.
What did not change
대양전장 전체 가치의 평가 가정, 거래 자금의 상세 출처, 인수 후 내부거래 제거 효과는 not separately disclosed다.
자사주 처분이 5월과 6월에도 이어졌다. 6월 예정 5,150주(총발행주식수 약 0.05%)의 단기 희석은 미미하지만, 소각이 아닌 보상용 처분이라는 자본배치 성격은 바뀌지 않았다.
외국계 IB의 검증 가능한 커버리지는 이번 검색에서 확보하지 못했다. 자동 수집 어댑터 오류를 ‘커버리지 부재’로 해석하지 않는다.
Signals to watch next
- 대양전장 취득의 실제 종결·연결 편입일, 인수 후 현금·금융자산 잔액과 평가보고서/거래조건 추가 공개.
2026년 2분기 연결 영업이익이 LS증권 추정 66억원 수준을 지키는지, 그리고 대양전장 편입 효과가 별도로 드러나는지.
배당성향 또는 자사주 소각으로 주주환원이 개선되는지. LS증권의 DPS 700~900원은 추정이지 회사 확정 정책이 아니다.
기술적으로 18,036원(MA20)과 19,540원(기준선) 회복 전에는 추세 전환보다 반등으로 취급하고, 15,430원 지지 여부를 확인.
Sources
DART 2026년 1분기 분기보고서[10] (2026-05-15)
DART 2025년 사업보고서[11] (2026-03-23)
DART 대양전장 타법인주식및출자증권취득결정[12] (2026-06-17)
LS증권 대양전기공업 리포트[13] (2026-06-19)
2026년 6월 자기주식 처분결정 공시 요약[14] (2026-06-25)
출처
- AWAKEPLUS 2026-03-23 사업보고서 (2025.12)
- FinancialReports.eu 2026-03-23 감사보고서 제출
- FinancialReports.eu 2026-03-31 정기주주총회결과
- AWAKEPLUS 2026-01-29 수시공시의무관련사항(공정공시)
- AWAKEPLUS 2026-02-23 임원ㆍ주요주주특정증권등소유상황보고서
- AWAKEPLUS 2026-03-03 매출액또는손익구조30% 이상변동
- 네이트뉴스 2026-03-03 현금배당 공시 요약
- 네이버증권 대양전기공업
- Yahoo Finance chart API, 108380.KQ, 1y 1d
- DART 2026년 1분기 분기보고서
- DART 2025년 사업보고서
- DART 대양전장 타법인주식및출자증권취득결정
- LS증권 대양전기공업 리포트
- 2026년 6월 자기주식 처분결정 공시 요약
- AWAKEPLUS 2025-11-14 분기보고서 (2025.09)
- 뉴스핌 2026-01-30 LS증권 리포트 브리핑
- 뉴스핌 2026-01-30 IBK투자증권 리포트 브리핑
- FinancialReports.eu CDN 2025-03-26 정기주주총회결과
- 서울경제 2025-11-11 쿼드운용 공개서한 보도
본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이 글은 AI 도구의 보조를 받아 작성했으며, 작성 방식은 소개 페이지에 공개합니다.
공유 횟수는 사이트 공유 기능 이용 횟수이며 링크 복사를 포함합니다. 외부 붙여넣기와 실제 메시지 전달 여부는 집계하지 않습니다.




댓글
관리자 승인 후 공개됩니다. 삭제 요청은 문의로 보내 주세요. 개인정보 안내