GS: 오른 주가와 줄어든 자회사 배당
기록 글 · 자료 기준일과 원문에 기록된 업데이트의 수치·판단을 보존했습니다. 이후 변동은 반영하지 않았습니다.
핵심 답변
GS 지주 주가는 1년 새 +107.9% 급등하며 12개월 전 ₩37,700에서 2026-05-08 종가 ₩79,400까지 올랐고, 시가총액 약 ₩7.37조 / P/E(연결 지배순익) ≈9.2배 / P/B ≈0.38배 / 보통주 배당수익률 3.78% (DPS ₩3,000) 수준이다.
주가 모멘텀은 차트(MA20·60·120 정배열, MACD 양수, RSI 63.7) 모두 추세를 지지하지만, 별도 손익은 이미 자회사 배당 -60.6% YoY로 깨져 있고 별도 배당총액(₩284.1B)이 별도 순이익(₩249.9B)을 초과한 상태라 배당 매력도가 펀더멘털 회복 없이 더 확장되기는 어렵다.
자료 기준일 2026-05-10 · 최근 편집 2026-11-01
한눈에 보는 결론
현 주가는 지주 NAV 회복(특히 GS칼텍스 정유 마진 + GS리테일 1Q 호실적)과 4세대 승계 리프라이싱 기대를 선반영한 구간으로 본다 — 추세 추종 잔여 동력은 인정하되, 배당 컷 리스크가 stance를 결정하는 핵심 변수.
자료 범위
종목: (주)GS (078930.KS) — 보통주, GS그룹 지주회사
투자 판단의 핵심 축
다음 셋이 12~18개월 안에 stance를 가장 크게 흔든다.
1. GS에너지 배당 회복 여부
— FY25 ₩79.8B로 -73.9% YoY 급감. 정유 마진 정상화(유진 분기 OP ₩4,000억 가이드)가 실현되어야 별도 배당 유지 가능.
미회복 시 DPS ₩3,000 동결·축소 압력.
2. 자회사 중복상장 규제 / NAV 할인 축소 모멘텀
— 2026-04 발표된 자회사 중복상장 원칙 금지(블로거 다수가 핵심 변수로 지목)가 실제 시행으로 이어지면 P/B 0.4배 수준의 지주는 직접 수혜.
3. 4세대 승계 이벤트
— 허준홍 +1.18M주 신규 매수(3.44%→4.71%) + 부친 허남각 보유 전량 소멸. 2026년 이후 승계·구도 재편 가능성.
사업과 투자 논지
(주)GS는 GS그룹 지주회사다. 자체 영업은 임대수익 + 상표권 사용료(FY25 별도: GS칼텍스 ₩42.5B, GS리테일 ₩23.7B, GS건설 ₩16.4B 등) 정도로 작고, 별도 손익의 ~80%는 자회사로부터의 배당 수입으로 결정된다.
- 직접 자회사 (별도 보유 지분):
- GS에너지 — GS칼텍스(50% 합작) + LNG·E&P·발전 등 에너지 통합 지주. (주)GS 별도 손익의 가장 큰 단일 변수.
- GS리테일 (007070, 상장) — GS25 편의점 + GS더프레쉬 슈퍼.
- GS글로벌 (001250, 상장) — 종합상사.
- GS이피에스 — LNG 복합화력 발전.
- GS건설 (006360, 상장) — 주택 + 플랜트 (지주 직접보유 외 일가 지분 별도).
- 파르나스호텔, 인천종합에너지, 위드인천에너지 등 비상장.
- 연결 대상 64사 (상장 3사 + 비상장 61사). 국내 100, 해외 19.
중요: GS칼텍스 단독 손익은 본 사업보고서에 직접 표기되지 않는다 (GS에너지 50% 합작). 정유 마진 민감도는 GS에너지 배당 흐름으로 간접 추정.
매출 구조
별도 (주)GS가 받는 자회사 배당 (백만원, 공시 분석 근거 §3 / 공시 대조 근거 X·XII):
| 배당 지급사 | FY2025 | FY2024 | YoY |
|---|---|---|---|
| 지에스에너지(주) | 79,800 | 306,250 | -73.9% |
| 지에스이피에스(주) | 95,181 | 171,407 | -44.5% |
| (주)지에스리테일 | 24,505 | 30,317 | -19.2% |
| (주)지에스글로벌 | 1,046 | 1,046 | 0.0% |
| 합계 | 200,532 | 509,020 | -60.6% |
영업현금흐름의 배당금수취: FY25 ₩154.4B / FY24 ₩376.5B / FY23 ₩711.8B — 3년 연속 감소.
- 지역/제품 mix는 자회사 단계에서 결정 (지주 직접 disclosure 아님).
고객 집중도: 지주 단독으로는 임대·상표권이 자회사 대상이라 사실상 100% 내부 (별도 별도공시 없음, "Not separately disclosed").
최근 실적이 말해주는 것
| 지표 (백만원) | FY2025 | FY2024 | YoY |
|---|---|---|---|
| 매출액 | 25,184,127 | 25,249,976 | -0.3% |
| 영업이익 | 2,936,061 | 3,077,185 | -4.6% |
| 당기순이익 (연결) | 1,038,137 | 863,517 | +20.2% |
| 지배주주 순이익 | 798,737 | 567,020 | +40.9% |
| 별도 (주)GS 순이익 | 249,903 | 561,636 | -55.5% |
- 매출·영업이익은 정유 약세로 소폭 감소.
지배주주 순이익 +40.9% 회복은 일회성·세금·지분법 효과가 큰 비중. 영업 펀더멘털 자체의 회복으로 해석하기는 무리.
- 별도 순이익이 -55.5% 빠진 게 배당 정책 핵심 위험.
공시로 다시 확인한 내용
| Claim | 검증 결과 | Source |
|---|---|---|
| FY25 자회사 배당수익 60% 급감 (200.5십억 vs 509.0십억) | confirmed | 공시 분석 근거 §3, X. 관련당사자 거래, 2025.12.31 |
| GS에너지 배당 -73.9% YoY가 가장 큰 충격 | confirmed | dart-reference X (2026-03-18 접수 사업보고서) |
| 별도 배당총액(284.1B) > 별도 순이익(249.9B), 별도 배당성향 100% 초과 | confirmed | 공시 분석 근거 §1·§4-1 |
| 허씨일가+특수관계인 53.59% (기초 53.33%, +0.26%p) | confirmed | dart-reference VII, 2025.12.31 |
| 허준홍 +1,180,910주 (3.44→4.71%) 신규 매수, 허남각 보유 전량 소멸 | confirmed | dart-reference VII |
| 자기주식 0.02% (보통 19,883주, FY25 변동 0주) — 추가 환원 여지 제한 | confirmed | dart-reference Z-3 (tesstkAcqsDspsSttus) |
| 감사인 안진→삼일 변경, 양 기수 적정의견 | confirmed | 공시 분석 근거 §6 |
| GS칼텍스 단독 손익 본 보고서 미수록 | not separately disclosed (50% 합작 비상장사) | dart-analysis §3 |
시장과 반대편 시각
| Source | Date | View | 신뢰도 |
|---|---|---|---|
| 유진투자증권 황성현 (지주 직접 커버) | 2026-02-11 | "배당 서프라이즈" — TP ₩80,000 (+33%), BUY. BPS 시점 '26년으로 변경 + 배당성향 상향 반영. 1Q26 연결 매출 ₩6.5조(+5%yoy), OP ₩8,758억(+9%yoy). 정유 분기 OP ₩4,000억 (현 마진 유지 가정). | sell-side, 직접 커버 — 가장 의미 있음 |
| Hankyung Consensus 38건 median TP ₩26,500 | 2026-05-10 lookback 361d | GS 자회사(GS리테일·건설·피앤엘·GST) 리포트가 다수 혼입. 지주(078930) 단독 컨센서스라기보다는 그룹 전반 평균. 그대로 인용 시 -67% 괴리는 통계 아티팩트. | sell-side — ticker mismatch, 인용 주의 |
| 자회사 GS리테일 (007070) | 2026-05-08 | LS 오린아 / 한화 이진협 — 1Q26 매출 +3.8%, OP +39.4% YoY. TP ₩30k–32k BUY. | 자회사 모멘텀 양호 |
| 자회사 GS건설 (006360) | 2026-04-09~10 | LS 김세련 / 한화 송유림 — 1Q26 OP +32.5% YoY. TP ₩50k–51k BUY. | 자회사 모멘텀 양호 |
| Foreign IB (Nomura) | 2017-11-28 | "GS, NAV 대비 30% 할인" Buy. 9년 묵은 단일 참고. 12개월 이내 외국계 직접 커버 사실상 0건. | foreign-IB — 신호로 미사용 |
| Naver blogger (msstocks/페오) | 2026-04-19 | 자회사 중복상장 원칙 금지로 코리아 디스카운트 해소 기대 — GS 같은 지주 재평가 모멘텀의 핵심 변수. | independent — 정책 변수 |
| Naver blogger (8989vkfrn) | 2026-03-03 | PBR 0.4배 + 배당수익률 4%+, 정유마진 개선 + 배당 확대 기대. 중동 지정학 시 방어주+수혜주. | independent — bull thesis |
| Naver blogger (sekyongan) | 2026-03-04 | 정유주 강세 대비 GS 상승폭 제한 — 지분법 + 지주사 할인 구조적 약점. | independent — bear thesis |
Confirmed-vs-inference: 유진 ₩80k TP는 분명 outlier(다른 직접 커버가 사실상 없음)이지만, 이 outlier가 곧 단독 컨센서스다. 외국계·블로거 의견은 framing 보강용이며 numbers 검증에는 사용하지 않는다.
현재 밸류에이션
| Metric | Value | Note |
|---|---|---|
| price (종가) | ₩79,400 | 2026-05-08, KOSPI |
| 발행주식수(보통주) | ≈92.84백만주 | 허창수 4.68% = 4,344,995주 역산 (2025-12-31) |
| market cap (시가총액) | ≈₩7.37조 | 2026-05-08, 보통주 기준 (우선주 078935 별도) |
| Trailing PER (연결 지배순익) | ≈9.24배 | 7.37조 / 798.7B (FY2025) |
| Trailing PER (별도 순익 기준) | ≈29.5배 | 7.37조 / 249.9B (FY2025) — 지주 별도 기준은 매우 비쌈 |
| Forward PER (유진 1Q×4 단순 환산) | ≈12.1배 | 시총 / (지배주주순익×약 1.0 회복 가정, 2026-02-11 유진 추정), 변동성 매우 큼 |
| PBR (P/B, 자본총계 기준) | ≈0.38배 | 19.194조 자본 (비지배 미분리, FY2025) — 지주 NAV 할인 신호 |
| 배당수익률 (보통주) | 3.78% | DPS ₩3,000 / ₩79,400 (2026-05-08) |
| 연결 배당성향 | 35.6% (FY25) vs 45.1% (FY24) | dart-analysis §4-1 (2026-03-18 사업보고서) |
| 별도 배당성향 | >100% | 별도배당 ₩284.1B / 별도순익 ₩249.9B (FY2025) |
| EV/EBITDA | 미산출 | EBITDA·순부채 단독 추출 안 됨 (자본 19.2조 / 자산 35.7조 부채비율 ~86% 정보만, 2025-12-31) |
과거 밸류에이션 구간
3-5년 멀티플 시계열 데이터 미보유. 본 메모는 valuation-bands 차트를 첨부하지 않는다 (Follow-up Research Prompts에 보강 항목으로 기록).
차트와 수급 위치
기준일 2026-05-08 / OHLCV window 2024-05-08~2026-05-08 (≈500 daily bars).
종가 ₩79,400 / 52w 고가 ₩84,000 (현 가격은 52w 고점 대비 -5.5%) / 52w 저가 ₩37,700 / YoY +107.9%
- SMA20 ₩75,120 / SMA60 ₩70,095 / SMA120 ₩64,611 — MA 정배열
- RSI14 63.7 (중립~과매수 진입 직전)
MACD 3,055.88 vs Signal 2,773.00, histogram +282.88 — bullish above-zero, histogram 수축 중 → 모멘텀 둔화 신호
- ADX14 28.30 (+DI 27.87 / -DI 17.69) — 강한 상승 추세
- 20D breakout ₩84,000 / 20D breakdown ₩66,900
- Ichimoku: 가격 구름대 위 (구체 cloud thickness는 일별 가격 데이터 미직접노출)
Rule Screen
| Rule | Status |
|---|---|
| 종가 > MA50 / MA150 / MA200 (proxy: MA60 / MA120) | Pass (₩79.4k > 70.1k > 64.6k) |
| MA 정배열 | Pass |
| 52주 저가 대비 +30% 이상 | Pass (+110%) |
| 52주 고가 대비 -25% 이내 | Pass (-5.5%) |
| RSI 모멘텀 강세 | Pass (63.7) |
| MACD 양수 | Pass (히스토그램 수축으로 양호한 정도) |
| Minervini Trend Template 종합 | largely met (정확한 MA50/200 별도 검증 시 Pass 가능성 높음) |
| KRX 52주 신고가 리더십 점수 | 미산출 (평가 미실시) |
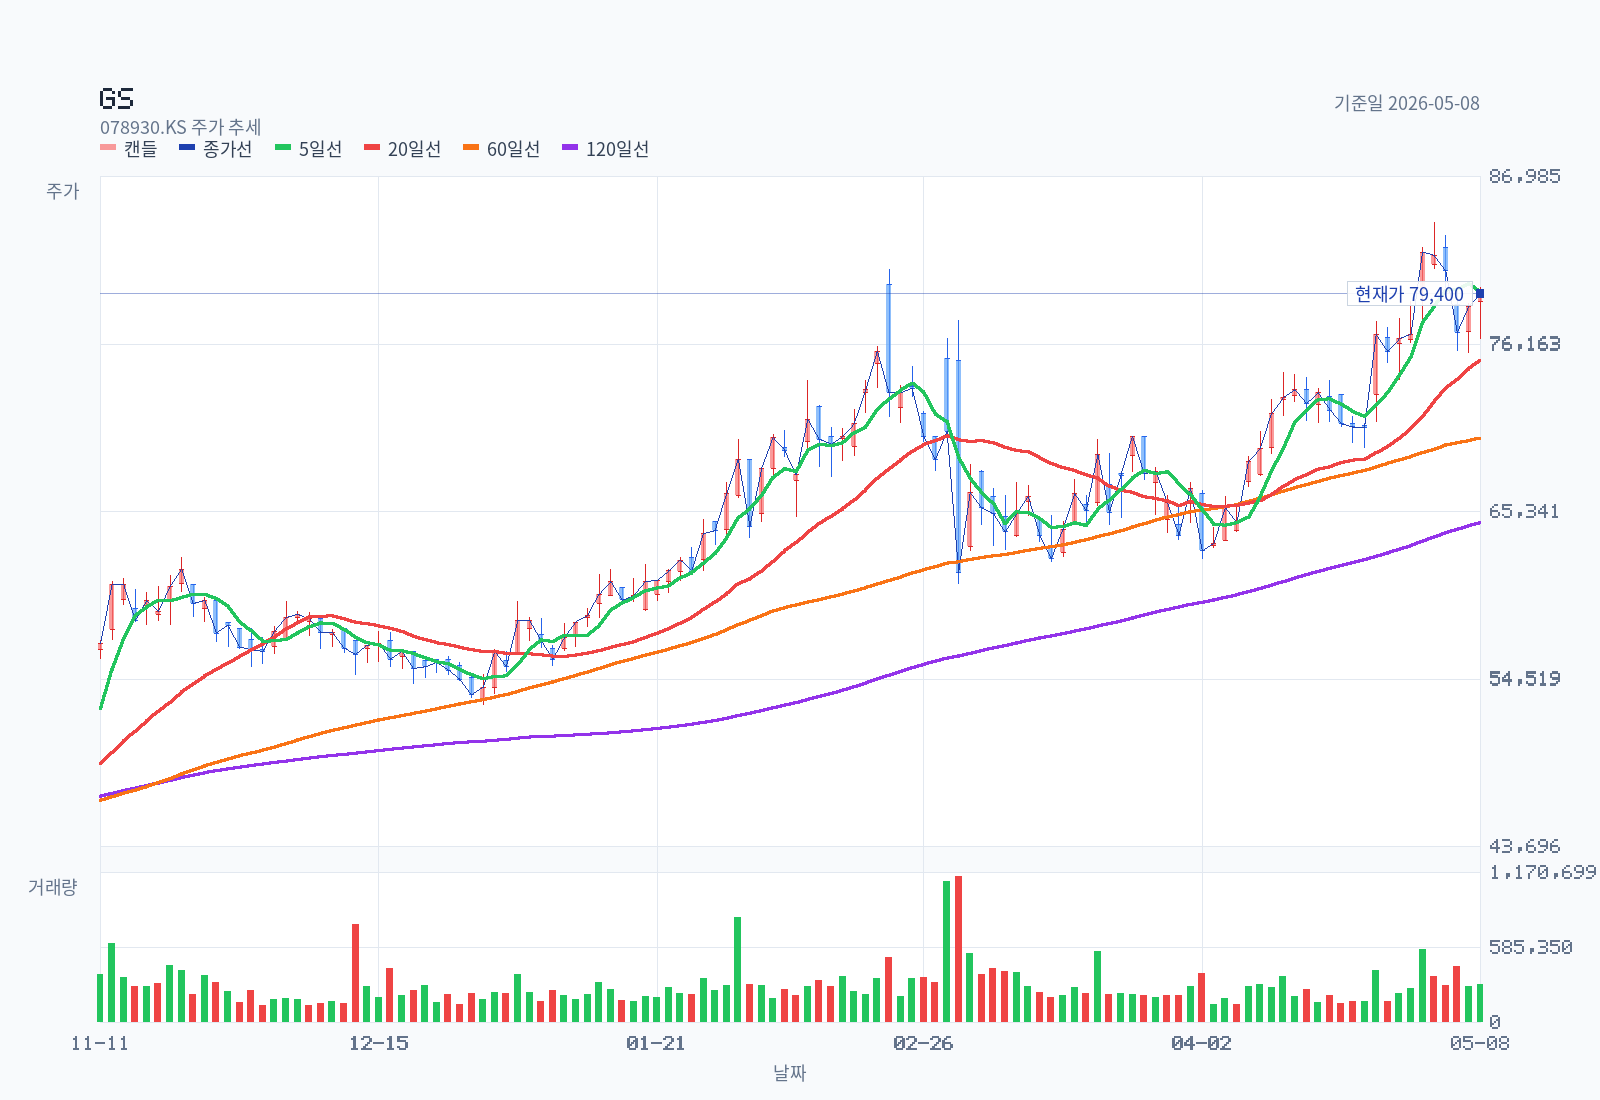
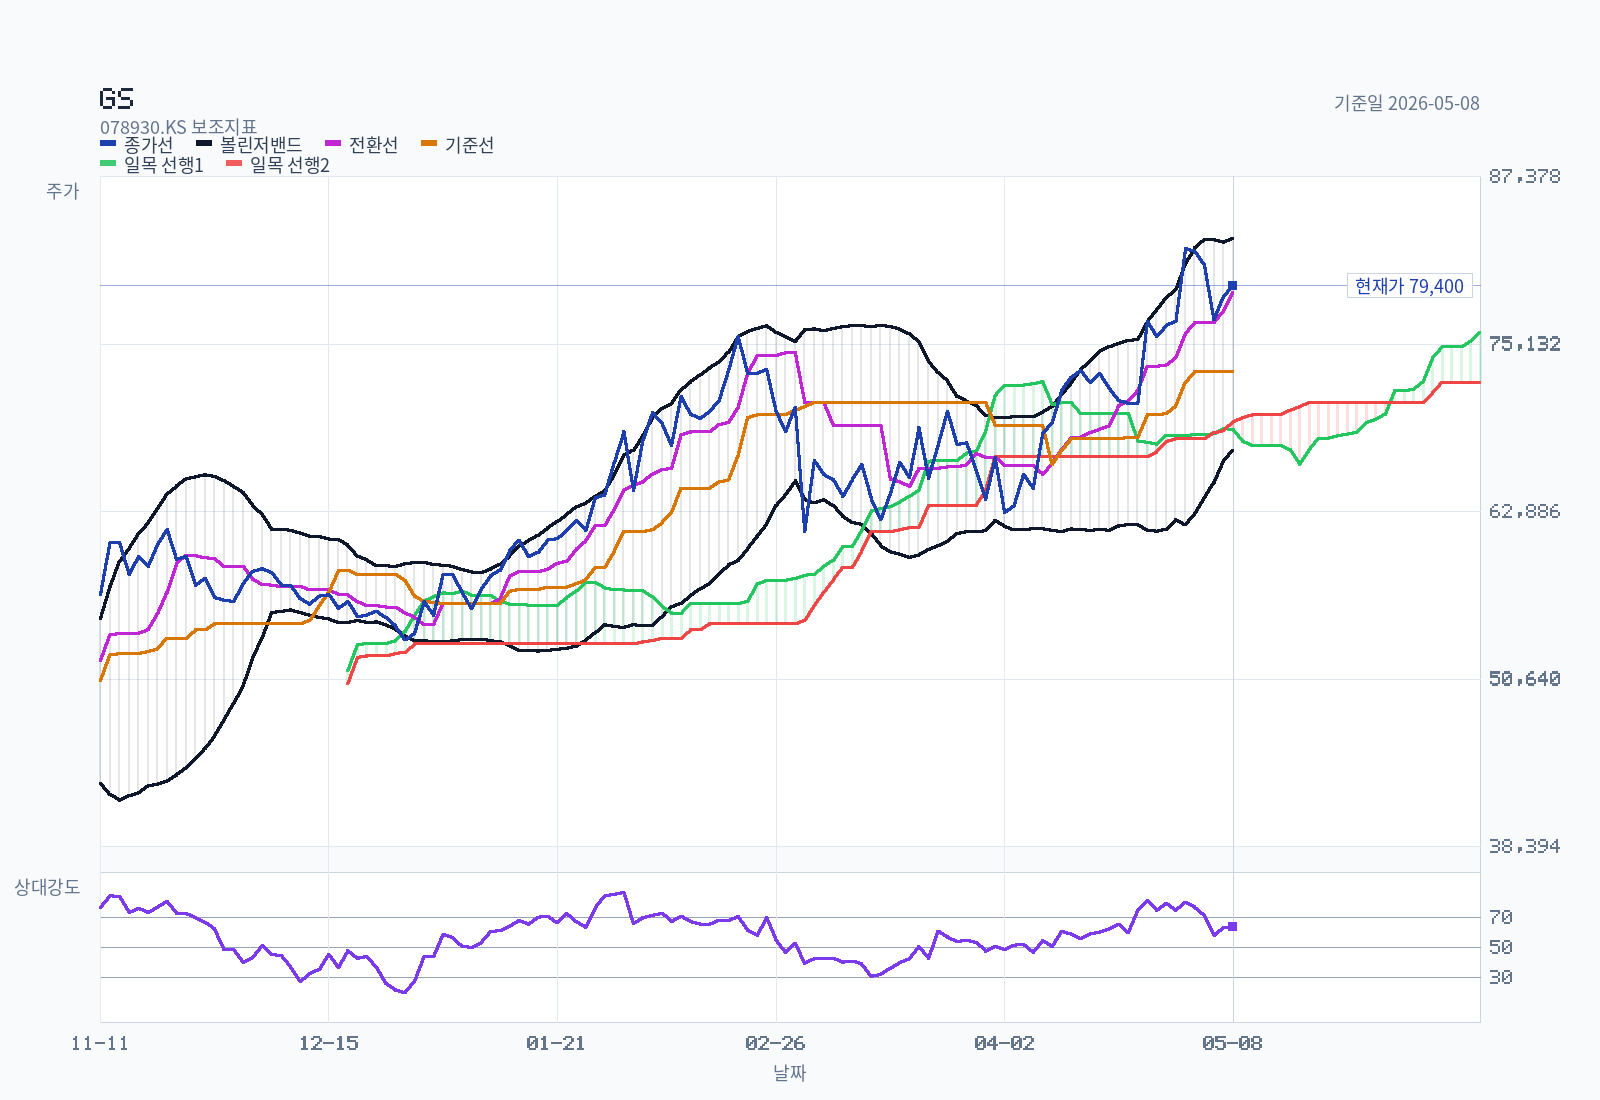
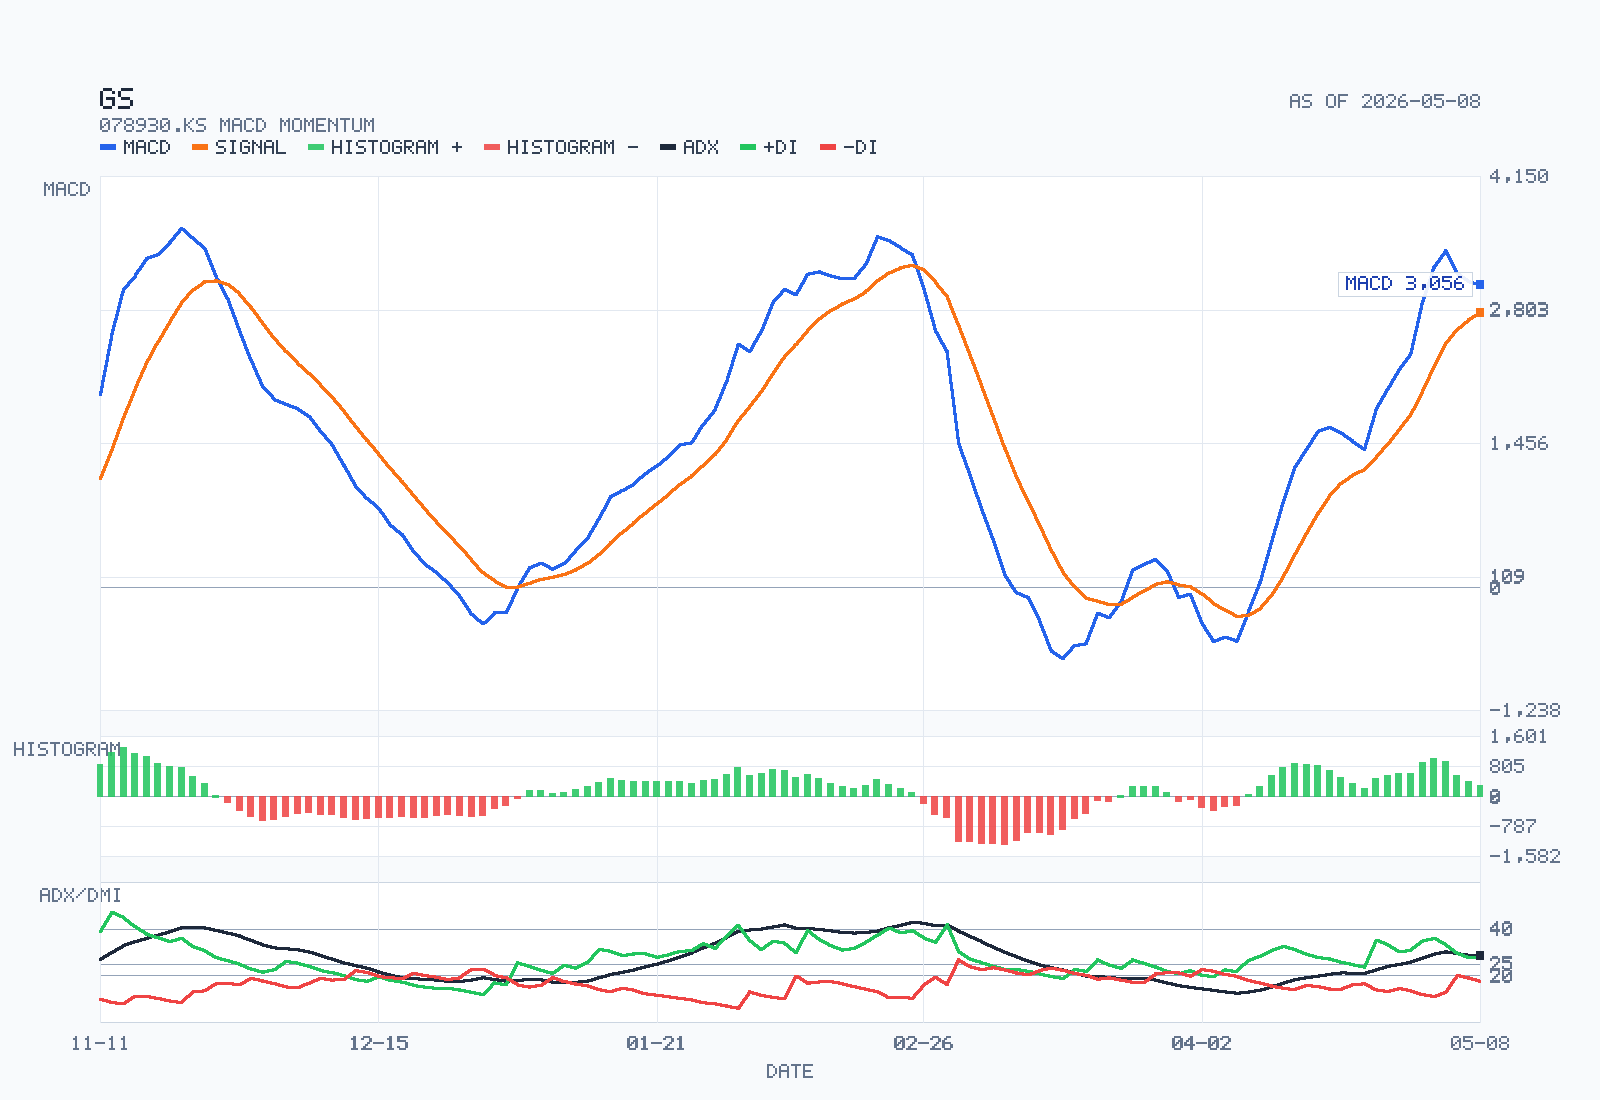
차트 결론: 1년 이상 강한 추세장. 52주 고점 ₩84,000 부근에 시그널 응축, 모멘텀 둔화 발생 — 추세 추종 포지션은 유지하되, 신규 진입은 cycle 검증(GS에너지 배당 회복) 후가 합리적.
지배구조와 자본배치
최대주주 허창수 4.68% (4,344,995주, 변동 없음) / 특수관계인 합 53.59% (기초 53.33%, +0.26%p)
- 5%+ 개별: 허용수 5.26%, 허준홍 4.71% (기초 3.44%, +1.18M주 신규)
4세대 변동: 허준홍 +1.27%p, 허정윤 +0.69%p — 부친 허남각 1,816,670주 보유 전량 소멸 → 세대 간 이전 추정
- 외부 단일 최대 7.55% 국민연금
- 회장 허태수 (대표이사 6.0년차), 이사회 7인 (사내 3 + 사외 4), 위원회 감사·ESG·사외이사후보추천
감사인 FY25 삼일 (전기 안진에서 변경), 양 기수 모두 적정. 핵심감사사항 — 별도: 종속기업 투자자산 손상 / 연결: 영업권 손상
관련당사자: 신용공여·자산양수도·영업거래 모두 "해당사항 없음", 임대·상표권·배당이 중심 → 소액주주 입장에서 직접적 가치 유출 메커니즘은 양호한 편
상승 촉매
1. GS에너지 배당 정상화
(가장 큰 단일 카탈리스트). FY26 정유 마진 회복 시 별도 배당여력 회복.
2. 자회사 중복상장 원칙 금지 정책의 실제 시행
— NAV 할인 축소 직접 수혜.
3. GS리테일 1Q26 호실적 (OP +39.4% YoY)
및 GS건설 모멘텀 — 지주 NAV에 양수.
4. 신규 자기주식 매입·소각 결의
(현 보유 0.02%로는 환원 임팩트 거의 없음, 신규 결의가 환원 신호).
5. 4세대 승계 이벤트
(허준홍 부각) — 지배구조 명확화가 NAV discount 축소 트리거 가능.
반드시 볼 리스크
1. 별도 배당성향 100% 초과 → DPS 동결·축소 리스크
. 자회사 배당여력 미회복 시 가장 큰 펀더멘털 균열.
2. GS칼텍스 정유 마진 약세 지속
— FY25 GS에너지 배당 -73.9%가 사이클 변동 한 사이클이 아니라 구조적 약세이면 NAV 자체가 다운그레이드.
3. 차트 모멘텀 둔화
— MACD 히스토그램 수축, RSI 64 진입, 52주 고점 -5.5% 위치 → 단기 조정 가능성. +107.9% YoY 후 추세 추종 자금의 차익실현 압력.
4. 유진투자증권 단독 BUY가 사실상 컨센서스
— 외국계·다중 broker 검증 부재. 메인 thesis가 단일 broker view에 의존.
5. 자기주식 환원 트랙 부재
(FY25 변동 0주). 추가 환원 카탈리스트가 없으면 배당 단일 채널만 남는데, 그 배당이 이미 별도로 over-distribution.
6. NAV 할인 narrowing은 정책 시행에 의존
— 정책 미시행 시 PBR 0.4배 구조 지속.
7. 자회사 중복상장 → GS25(GS리테일)·GS건설은 이미 상장
. NAV look-through에서 지주가 직접 보유하는 가치가 시장가로 반영될수록 이중 할인 약화는 양수 / 시장가 자체가 약세이면 음수.
불편하지만 필요한 질문
지주회사 아키타입 + 자회사 배당 의존 + 4세대 승계 진행이라는 GS 특유 조합에 맞춘 질문들이다.
- 별도 배당성향이 100%를 이미 넘었는데, 어느 시점에 이사회가 DPS ₩3,000 인상 트랙을 깨고 동결·축소를 선택할 가능성이 있는가? (역사적 GS의 배당 동결 사례는 어느 마진 환경에서 발생했나?)
- GS에너지 배당 -73.9%가 단순 정유 사이클 1턴인가, 아니면 GS칼텍스의 구조적 마진 압박(중국 정유능력 증설, 친환경 압력)의 시작인가?
- 허준홍 4세대 부각이 단순한 보유 이전인지, 향후 지주 → 자회사 분할·합병·교환 같은 그룹 재편 트리거인지 — 정관·이사회 변동 신호가 있는가?
- 자기주식 매입 트랙이 비어 있는 지주가 환원 강화를 외치려면 결국 신규 자사주 결의가 필요한데, 그게 안 나오는 이유 — 지배 안정성에 대한 self-confidence 시그널인가, 단순 현금 여력 부족인가?
- NAV 할인 0.4 P/B에서 시장이 정유 + 호텔 + 발전 자회사를 어느 정도 디스카운트하고 있는지, look-through로 계산했을 때 진짜 fair P/B는 얼마인가?
- GS리테일·GS건설·GS글로벌이 이미 상장된 상황에서 "자회사 중복상장 금지 정책"이 구체적으로 어떤 메커니즘(상장폐지 강제? 신규 상장 금지?)으로 GS 지주 가치 회복에 기여하는지 — 블로거 직관 외 정량 근거가 있는가?
판단을 바꿀 신호
1. GS에너지 / GS칼텍스 정유 마진
— FY26 분기 OP 가이드(유진 ₩4,000억) 실제 실현 여부. 실현 시 별도 배당 회복 → DPS 유지 가능.
미실현 시 stance 음수 전환.
2. 자회사 중복상장 정책 시행 details
— 단순 발표 vs 실제 시행 시기 / 효력 범위. 시행이면 NAV 재평가 트리거, 좌초 시 0.4 PBR 지속.
3. 신규 자기주식 매입·소각 결의 유무
— 분기·연간 IR에서 구체적 환원 강화 시그널이 나오는지.
4. 유진 외 broker 추가 커버 (지주 직접) 등장
— 외국계 IB 또는 미래에셋·NH·한화 holdco 직접 커버가 다시 시작되면 인덱스 / 외국인 자금 유입 채널 회복.
5. 4세대 승계 이벤트 공시
— 지분 매입/매도, 임원 이동, 정관 변경 등.
현재 판단
현 stance: 추세 추종 잔여 동력 인정 + 펀더멘털 회복 미검증으로 인한 신규 진입 보류. 기보유는 52주 고점(₩84,000) 부근 분할 차익실현 + 일부 잔류로 정책 카탈리스트(자회사 중복상장 + 자사주 결의) 대기.
- 이 메모가 stance를 더 끌어올리지 않는 이유:
- 별도 배당성향이 이미 over-distribution이고, 자회사 배당 -60.6% YoY가 회복되지 않으면 배당 매력의 핵심이 흔들린다.
- 외국계·다중 broker 직접 커버 부재 → bull thesis가 단일 sell-side(유진) + 블로거 정성 + 차트에 의존.
- 차트 자체도 RSI 64, MACD 히스토그램 수축, 52주 고점 부근에서 모멘텀 정점 신호.
stance를 더 강화시킬 조건: ① GS에너지 배당이 FY26 중간배당 단계에서 회복 신호 표면화 ② 자회사 중복상장 금지가 실제 정책 문서로 시행 ③ 신규 자사주 매입·소각 결의 ④ 외국계 IB 또는 미래에셋·NH 등 holdco 직접 커버 재개.
stance를 약화시킬 조건: ① 정유 마진 추가 약세로 GS에너지 배당 FY26에 또 한 번 큰 폭 감소 ② 별도 배당성향 over-distribution 지속에 대한 시장 인식 확산 → 배당 컷 우려 가격에 반영 ③ 자회사 중복상장 정책 좌초.
출처
- DART 공시 · 접수번호 20260318000836
- GS 사업보고서 제22기, 2026-03-18 제출.
- Yahoo Finance 일별 시세, 2024-05-08~2026-05-08.
- 한경 컨센서스 증권사 리포트, 2026-05-10 조회.
- 독립 블로그 6명·24개 글 및 외국계 증권사 과거 견해 1건(Nomura, 2017).
본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이 글은 AI 도구의 보조를 받아 작성했으며, 작성 방식은 소개 페이지에 공개합니다.
공유 횟수는 사이트 공유 기능 이용 횟수이며 링크 복사를 포함합니다. 외부 붙여넣기와 실제 메시지 전달 여부는 집계하지 않습니다.




댓글
관리자 승인 후 공개됩니다. 삭제 요청은 문의로 보내 주세요. 개인정보 안내