리가켐바이오: 기술이전이 임상 성과로 이어지는가
기록 글 · 자료 기준일과 원문에 기록된 업데이트의 수치·판단을 보존했습니다. 이후 변동은 반영하지 않았습니다.
핵심 답변
리가켐바이오는 2026년 4월 18일 기준으로 여전히 국내 최고급 ADC 플랫폼 옵션주에 가깝다.
DART 기준 2025년 매출의 85.6%가 기술이전에서 나왔고, 파이프라인도 LCB14, LCB71, LCB02A, LCB97처럼 명확한 축이 있다.
자료 기준일 2026-04-18 · 최근 편집 2026-11-01
한눈에 보는 결론
다만 같은 filing이 보여주는 현실은 더 거칠다. 영업손실 -1,065억원, 순손실 -916억원, 영업현금흐름 -1,245억원이어서 지금 리가켐바이오는 현재 이익보다 미래 임상과 마일스톤에 가격이 붙는 종목이다.
결론은 단순하다. 질 좋은 플랫폼이라는 점은 인정하지만, 쉽게 살 수 있는 가격은 아니다.
현금 버퍼는 꽤 두껍지만, 2026~2027년 이벤트가 어긋나면 멀티플 압축이 커질 수 있다.
투자 판단의 핵심 축
- 현재 판단:
플랫폼 질은 높게 보지만 지금은 추가 검증 후 보류.
지금 가장 중요한 질문: 2025년 적자 확대를 감수할 만큼 파이프라인과 기술이전 구조가 빠르게 임상/마일스톤으로 전환되는가, 현재 주가가 그 옵션가치를 얼마나 선반영했는가.
왜 아직 강하게 못 가는가: 2025년 매출 1,416억원은 나쁘지 않지만 연구개발비 2,169억원, 영업손실 -1,065억원, 영업현금흐름 -1,245억원이 보여주듯 아직은 기술가치가 실적가치를 압도하는 구간이다.
무엇이 먼저 확인돼야 하나: LCB02A IND 이후 실제 임상 진입 속도, LCB71/LCB14의 중간 데이터 또는 파트너 진척, 2026년 마일스톤 유입과 현금소진 통제.
사업과 투자 논지
리가켐바이오는 항체-약물접합체(ADC) 플랫폼과 후보물질을 기반으로 글로벌 제약사에 기술이전하고, 자체 및 파트너 임상을 통해 가치가 커지는 구조의 신약개발사다. 핵심은 당장 얼마 버느냐보다 플랫폼이 반복적으로 deal을 만들고 임상 진입률을 높이느냐다.
강점은 세 가지다. 첫째, 사업보고서상 유효한 라이선스아웃 계약 풀이 넓다.
Ono, SOTIO, Janssen, Iksuda, Pyxis 등과 이어지는 구조는 단일 파이프라인 실패가 곧 회사 전체 실패로 직결되지 않게 해준다. 둘째, LCB14는 중국 임상 3상, 글로벌 임상 1상, LCB71은 임상 1b상까지 가 있어 최소한 일부 자산은 전임상 단계에 머물러 있지 않다.
셋째, 2026-04-14 공시로 LCB02A가 글로벌 1/2상 IND 제출 단계로 올라오면서 Topo1i payload 확장 스토리가 생겼다.
약점도 명확하다. 리가켐바이오는 아직 상업화된 반복 매출 기업이 아니다. 2025년 매출이 늘었어도 손실이 더 크게 늘었다.
결국 이 회사는 좋은 기술을 가진 적자 성장주이고, 투자 포인트는 기술의 질이 아니라 기술이 임상과 마일스톤으로 얼마나 빨리 전환되느냐다.
매출 구조
- 제품/사업 구조: 2025년 연결 영업수익은
기술이전 1,212억원,의약사업부문 204억원이다. 비중으로는85.6% / 14.4%다. - 지역 믹스: 수출
85.6%, 내수14.4%다. 기술이전이 곧 해외 파트너 매출이라는 점에서 사실상수출 계약 매출회사다. - 고객 집중도:
not separately disclosed다. 즉 계약 상대방 리스트는 많지만,2025년 실제 매출 인식기준의 고객 집중도는 공시로 잠기지 않았다.
핵심은 매출이 많아 보인다가 아니라 매출의 대부분이 반복형 제품 판매가 아니라 계약/마일스톤 성격이라는 점이다. 이건 upside도 크지만 quarter-to-quarter 변동성도 크다.
최근 실적이 말해주는 것
2025년 연결 기준 영업수익은 1,415.5억원, 영업손실은 -1,064.9억원, 당기순손실은 -915.5억원이었다. 지배주주순손실은 -742.8억원, 기본 EPS는 -2,042원이다. 2024년 대비 매출은 늘었지만 수익성은 크게 악화됐다.
가장 중요한 원인은 연구개발비다. 연결 기준 연구개발비는 2,170.98억원으로 전년 1,133.27억원 대비 급증했고, 연구개발비/매출액 비율은 153.37%였다.
영업손실 확대를 일시적 noise로 보기 어려운 이유다. 2025년 리가켐바이오는 버는 회사보다 강하게 투자하는 회사에 훨씬 가깝다.
현금흐름도 보수적으로 봐야 한다. 영업현금흐름은 -1,245.3억원이었고, 유형/무형 CAPEX를 더한 단순 FCF는 약 -1,306억원이다.
대신 연말 현금및현금성자산 986억원, 기타유동금융자산 3,903억원, 기타비유동금융자산 41억원으로 금융자산 풀은 약 4,931억원이다. 즉 지금 당장 자금난은 아니지만 이벤트가 늦어질수록 burn은 무시하기 어렵다.
공시로 다시 확인한 내용
| 주장 | 상태 | 확인값 또는 판단 | 출처 | 비고 |
|---|---|---|---|---|
| 리가켐바이오는 기술이전 중심 사업모델이다 | confirmed | 기술이전 매출 1,212억원, 비중 85.6% | 사업보고서 4. 매출 및 수주상황 | 2025 기준 |
| 2025년에도 본업 수익성은 견조하다 | contradicted | 영업손실 -1,065억원 | 사업보고서 2-2. 연결 손익계산서 | 적자 확대 |
| 현금 버퍼는 아직 충분하다 | partially supported | 금융자산 풀 약 4,931억원, CFO -1,245억원 | 사업보고서 연결 재무상태표, 현금흐름표 | 버퍼는 크지만 burn도 큼 |
| 핵심 파이프라인은 이미 대부분 임상 단계다 | partially supported | LCB14, LCB71 임상, LCB97, LCB02A는 2025말 전임상 | 사업보고서 6. 주요계약 및 연구개발활동 | 자산별 편차 큼 |
| 고객 집중도는 공시로 확인 가능하다 | not separately disclosed | 관련 표 미확인 | 사업보고서 전체 점검 | 추정 금지 |
| 2025말 기준 LCB02A는 이미 임상 단계다 | contradicted | 사업보고서 기준 전임상, 이후 2026-04-14 IND 제출 | 사업보고서 / 회사 공시정보 | 기준시점 구분 필요 |
시장과 반대편 시각
Specialist media: 조선비즈는 천억 적자에도 2천억 R&D 베팅이라는 프레임으로 리가켐바이오를 해석했다. 이 해석은 DART와도 맞는다.
실제 2025 손익은 나빴지만 회사는 후퇴보다 파이프라인 재정비와 추가 기술도입 쪽을 선택했다.
Company-linked interpretation: 2026-04-14 LCB02A 글로벌 1/2상 IND 제출 기사와 공시는 회사가 payload diversification을 강조하고 있음을 보여준다. 이건 단순 보도자료가 아니라, 지금 밸류가 왜 다시 붙는지를 설명하는 핵심 이벤트다.
What still runs ahead of the filing: 시장은 누적 기술이전 계약 규모와 파이프라인 수를 보고 플랫폼 기업 프리미엄을 준다. 그러나 filing이 직접 보여주는 것은 아직 반복형 이익이 아니라 높은 투자와 큰 변동성이다.
Independent view: kr-naver-blogger 자동 후보화는 현재명 기준으로 비었지만, kr-naver-insight를 alias(레고켐바이오, 리가켐바이오사이언스)와 수동 blogger ID로 다시 돌리자 foreconomy, onejejuwave, jojzzang77에서 11건이 잡혔다. 네이버 장문 블로그의 공통 톤은 ADC 쇼티지, 시간은 우리 편, LCB84/LCB71/LCB14의 옵션가치에 강하게 베팅하는 쪽이며, 특히 onejejuwave는 2025년 가치 점프와 LCB84 임상 진전을 핵심 모멘텀으로 본다.
다만 이런 시각은 filing보다 훨씬 낙관적이어서, 보조 자료로는 유용하지만 최종 판단은 DART와 계약 진척으로 다시 눌러봐야 한다.
현재 밸류에이션
| Metric | Value | Date | Note |
|---|---|---|---|
| Current price | 197,400원 | 2026-04-17 | chart API 종가 |
| Market cap | 약 7.23조원 | 2026-04-17 | 현재가 × 발행주식수 |
| Trailing PER | N.M. | 2026-04-17 / 2025 실적 | EPS -2,042원 |
| Forward PER | not cleanly verifiable | 2026-04-18 | 공식 컨센서스 부재 |
| PBR / P/B | 약 14.2배 | 2026-04-17 / 2025말 | 지배지분 기준 |
| EV/EBITDA | N.M. | Mixed date | 손실권이라 배수 해석 부적절 |
| FCF yield | 약 -1.8% | 2025 CF / 2026-04-17 MCAP | 단순 FCF 기준 |
| ROE | 약 -14.6% | 2025 결산 | 지배주주순손실 / 지배지분 |
| Net cash | strong but not standardized | 2025-12-31 | 금융자산 풀 대비 부채 부담 낮음 |
이 표가 말하는 건 단순하다. 리가켐바이오는 실적형 가치주가 아니라 임상/기술이전 옵션주다.
PER과 EV/EBITDA가 제대로 작동하지 않는 이유도 여기 있다. 지금 시장은 현재 적자보다 미래 milestone에 값을 매기고 있다.
과거 밸류에이션 구간
이번 메모에서는 3~5년 PER/EV/EBITDA/PBR 밴드를 강하게 쓰지 않았다. 이유는 세 가지다.
PER,EV/EBITDA는 손실 구간이 길어 시계열 비교가 왜곡되기 쉽다.- 사업모델이
의약 유통이 아니라ADC 기술이전 플랫폼으로 더 선명해지면서 과거 멀티플의 의미가 약해졌다. - 현재 주가를 설명하는 핵심은 밴드 하단/상단보다
임상과 마일스톤의 옵션가치다.
따라서 이 종목은 역사적 평균 대비 싸다/비싸다보다 어떤 이벤트가 지금 가격을 정당화하느냐로 보는 편이 낫다.
차트와 수급 위치
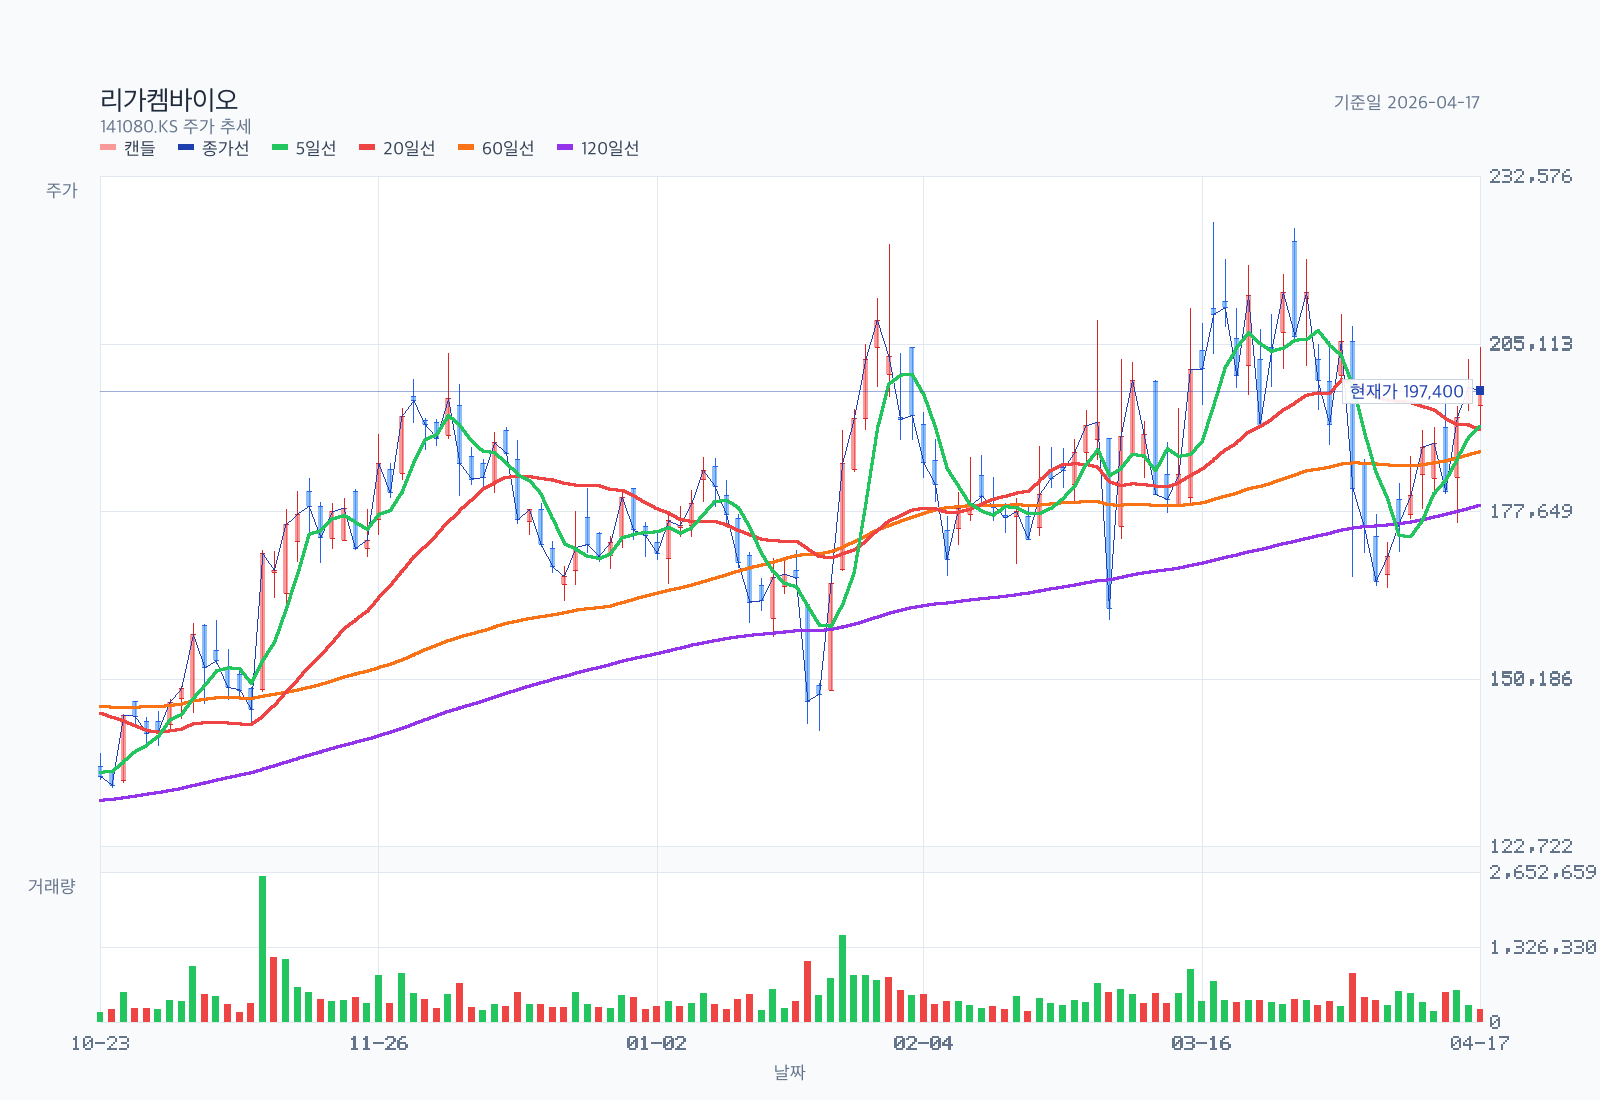
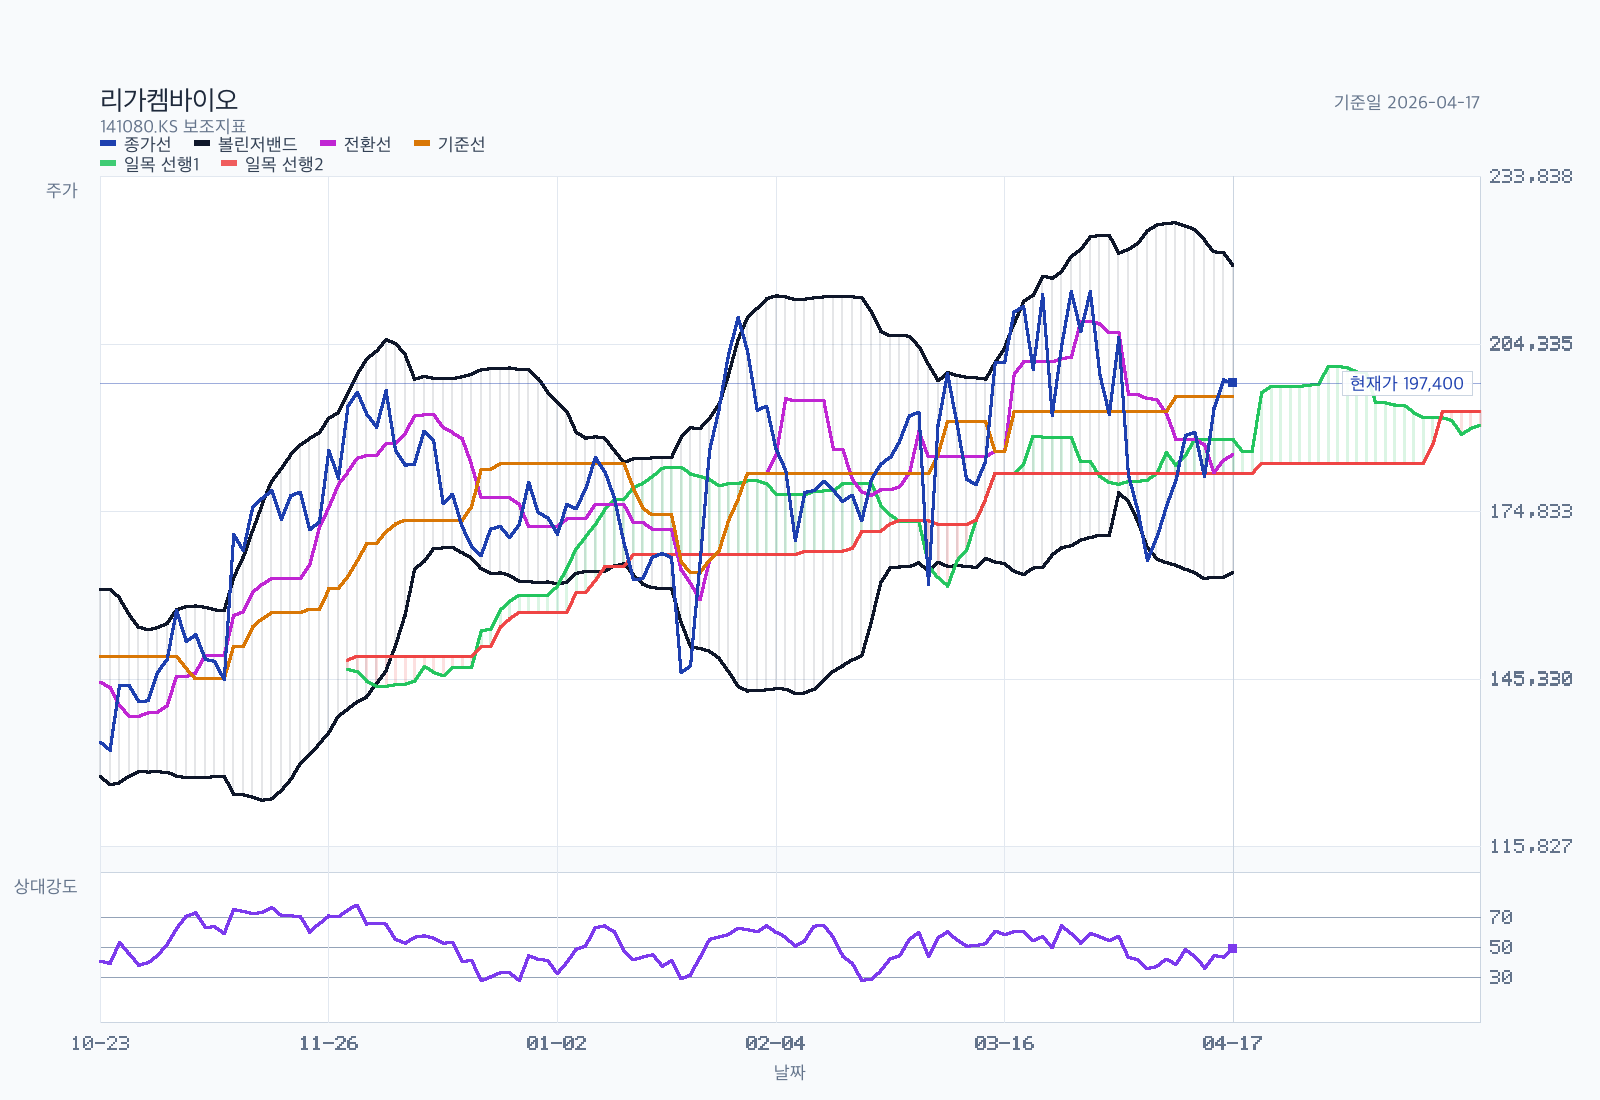
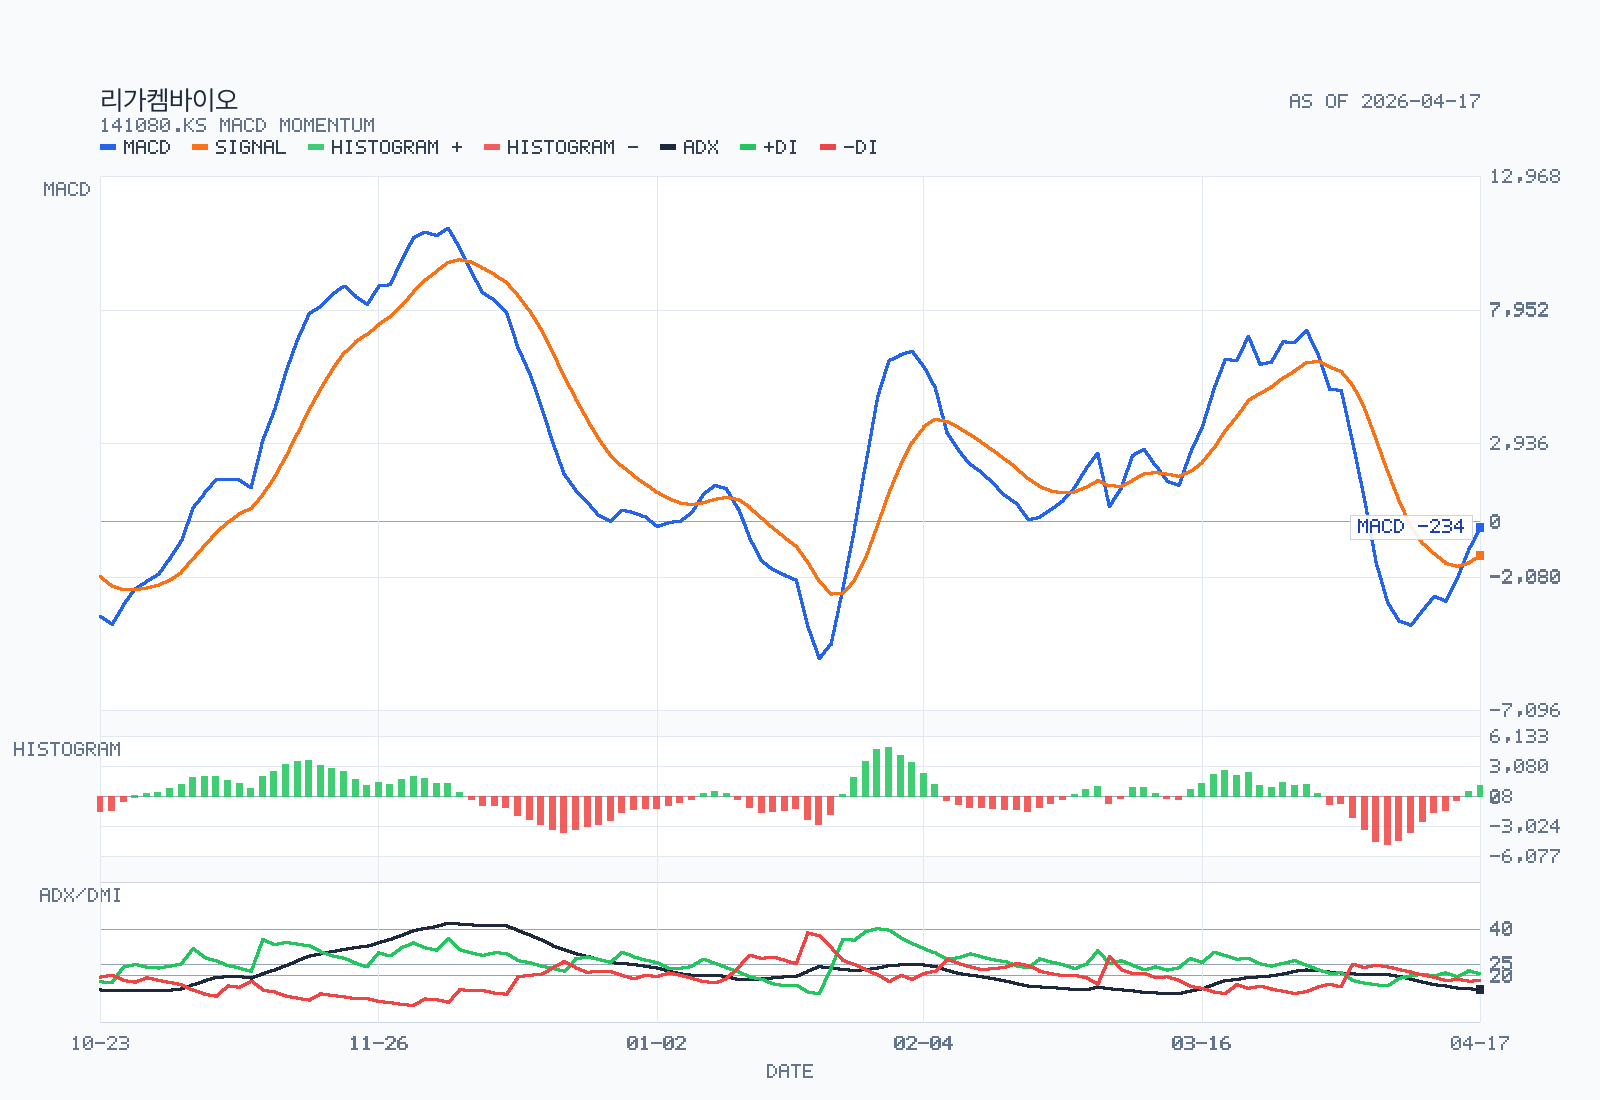
차트는 2026-04-17 종가 기준으로 다시 생성했다. 현재 종가는 197,400원, MA5 191,640원, MA20 191,050원, MA60 187,462원, MA120 178,673원이다.
볼린저 중단은 191,050원, RSI14는 49.26, MACD는 bullish / below-zero, ADX14는 14.01이다.
Rule Screen
- Minervini Trend Template:
incomplete - KRX 52주 신고가 리더십 점수:
partial(20/35 visible points)
| 항목 | 상태 | 세부 |
|---|---|---|
| Minervini / 현재가 > SMA50/SMA150/SMA200 | pass | 현재가 197,400 / SMA50 188,704 / SMA150 172,459 / SMA200 163,819 |
| Minervini / SMA150 > SMA200 | pass | 장기 정배열 유지 |
| Minervini / SMA50 > SMA150 and SMA200 | pass | 중기 추세 우위 |
| Minervini / SMA200 최근 20거래일 상승 | pass | 163,819 > 155,860 |
| Minervini / RS percentile >= 70 | pass | RS percentile 78.2 |
| Leadership / 추세·거래량 확인 | 10/15 | 거래량은 20일 평균의 57.9%로 약함 |
해석은 정배열은 유지되지만 모멘텀 확신은 아직 약한 반등 구간이다. 2026-04-02 계약 해지 공시로 급락한 뒤 회복 중이며, 단기 지지선은 187,575원, 강한 경계선은 165,200원, 본격 재돌파 체크는 224,000원이다.
차트만 보면 bullish continuation 쪽이지만 거래량이 가볍고 ADX가 낮아 이벤트 의존 반등 성격이 강하다.
지배구조와 자본배치
최대주주등은 PAN ORION CORP. LIMITED 외 29.63%다.
오리온 계열 자본이 들어오면서 창업자 단독 구조는 아니다.
대표이사 김용주가 이사회 의장을 겸직한다. 창업자 리더십은 강점일 수 있지만, 소수주주 관점에서는 견제 장치가 약할 수 있다.
이사회는 사내 5명, 사외 2명으로 사외 비중이 28.6%에 그친다. 바이오 성장주치고 아주 나쁜 구조는 아니지만, 독립성 프리미엄을 줄 정도도 아니다.
사내이사 중 허인철, 김형석, 담서원은 오리온 계열 인사다. 이는 사업적 후원과 재무 안정성에는 긍정적일 수 있지만, 자본 배분 우선순위가 항상 minority-friendly라고 단정하긴 어렵다.
자기주식은 170,790주, 보유비율 0.47%로 크지 않다. 배당은 의미 있는 주주환원 축으로 보기 어렵다.
상승 촉매
LCB02AIND 승인과 첫 환자 투여 일정 확정LCB71임상 1b 업데이트와 추가 파트너 이벤트LCB14중국/글로벌 임상 진전2026추가 기술이전 또는 milestone 유입- 2025년 대비 손실 폭과 현금소진 속도 완화 여부
반드시 볼 리스크
- 매출의 대부분이 기술이전 성격이라 분기 변동성이 매우 크다
영업손실 -1,065억원,영업현금흐름 -1,245억원이 지속되면 현금 버퍼도 빠르게 줄 수 있다- 핵심 파이프라인 임상이 지연되거나 실패하면 현재 밸류 프레임이 흔들린다
- 시장이 누적 계약 headline을 실제 반복 현금흐름처럼 과대평가할 수 있다
- 오리온/창업자 중심 거버넌스는 전략적으로는 강하지만 minority check 측면에서는 제한적일 수 있다
불편하지만 필요한 질문
- 시장은
누적 기술이전 계약 규모를 너무 쉽게현금화 가능 가치로 착각하고 있지 않은가? LCB14,LCB71,LCB02A중 어느 하나가 어긋나도 현재 멀티플이 유지될 수 있는가?
2025년 적자 확대가 미래를 위한 투자인지, 아니면 플랫폼 확장 과정의 구조적 비용상승인지 아직 확신할 수 있는가?
- 오리온이 들어오며 재무 안정성은 좋아졌지만, 소수주주에게 중요한 건
성장인지희석 없는 성장인지 아닌가?
판단을 바꿀 신호
2026~2027마일스톤 유입이 실제로 현금 burn을 상쇄하는지.LCB02A,LCB71,LCB14중 최소 하나가 임상적으로 확실한 de-risking을 보여주는지.- 기술이전 매출이
headline이 아니라반복 가능한 사업모델로 보일 만큼 deal cadence가 이어지는지. - 추가 증자 없이 현재 현금 풀로 핵심 이벤트까지 갈 수 있는지.
현재 판단
현재 스탠스는 추가 검증 후 보류다. 이유는 명확하다.
리가켐바이오는 질 낮은 바이오주가 아니라 오히려 질 좋은 플랫폼주에 가깝다. 그러나 현재 가격은 이미 좋은 기술을 넘어 좋은 임상 결과와 좋은 deal cadence까지 꽤 많이 기대하고 있다.
더 좋아지려면 LCB02A 임상 진입, LCB71/LCB14 추가 진전, 2026년 milestone 유입이 확인돼야 한다. 더 나빠지려면 그 반대면 충분하다.
즉 리가켐바이오는 지금 싼 주식이 아니라 맞아야 더 갈 수 있는 주식이다.
출처
본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이 글은 AI 도구의 보조를 받아 작성했으며, 작성 방식은 소개 페이지에 공개합니다.
공유 횟수는 사이트 공유 기능 이용 횟수이며 링크 복사를 포함합니다. 외부 붙여넣기와 실제 메시지 전달 여부는 집계하지 않습니다.




댓글
관리자 승인 후 공개됩니다. 삭제 요청은 문의로 보내 주세요. 개인정보 안내