삼성SDS: 클라우드·AI 성장과 물류의 무게
기록 글 · 자료 기준일과 원문에 기록된 업데이트의 수치·판단을 보존했습니다. 이후 변동은 반영하지 않았습니다.
핵심 답변
삼성SDS는 클라우드·생성형AI가 커지고 있는 IT서비스 회사이지만, 아직 물류 매출 비중이 더 큰 혼합형 사업구조를 갖고 있다.
2025년 매출 13조 9,299억원, 영업이익 9,571억원으로 실적은 방어적이었고, 핵심 포인트는 클라우드 연매출 2조 6,802억원, IT서비스 내 클라우드 비중 41%까지 올라왔다는 점이다.
자료 기준일 2026-04-09 · 최근 편집 2026-11-01
한눈에 보는 결론
반면 주가는 2026-04-09 종가 148,300원 기준으로 다시 단기 저점권을 시험하고 있어, 지금은 AI/클라우드 구조 전환의 펀더멘털과 차트/센티먼트 약세가 동시에 존재하는 구간으로 보는 편이 맞다.
2026-04-15 KKR 전환사채 공시 이후 판단은 한 단계 바뀐다. 1.22조원 CB는 희석 우려가 있지만, 전환가액 180,000원, 주가하락 리픽싱 없음, 원칙적 6년 양도 제한, KKR의 6년 자문 역할을 감안하면 단순 재무조달보다 AI 인프라/M&A 실행력에 대한 외부 검증에 가깝다. 다만 오늘 종가 178,600원 기준 trailing PER는 약 18.2배까지 올라왔고, 이제는 뉴스 프리미엄이 실적과 자본효율로 확인돼야 하는 구간이다.
투자 판단의 핵심 축
핵심 질문: KKR은 왜 삼성SDS에 투자했는가? 공시상으로는 2.5% 쿠폰과 전환권이 결합된 장기 CB이고, 회사 설명상으로는 AI 인프라·AX·M&A·글로벌 진출에 KKR 네트워크를 붙이는 전략적 자본이다.
긍정적 변화: KKR은 전환가 180,000원에 가까운 주가에서 6년 장기 협력 구조를 받아들였다. 이는 삼성SDS의 순현금, 그룹 수요 기반, AI 인프라 옵션, M&A 여지에 대한 외부 투자자 검증으로 읽을 수 있다.
남은 검증: 조달자금의 공시상 세부 사용 목적은 아직 운영자금으로만 넓게 적혀 있다. AI 데이터센터, 피지컬 AI, 스테이블코인, M&A가 실제 ROIC를 높이는지는 후속 공시와 집행 내역으로 확인해야 한다.
현재 결론: 추가 검증 후 긍정 보류. 이벤트 자체는 리레이팅 재료지만, 주가가 하루 만에 전환가 근처로 올라왔기 때문에 지금부터는 실행 리스크와 희석을 같이 봐야 한다.
사업과 투자 논지
삼성SDS는 크게 IT서비스와 물류 두 축으로 구성된다. IT서비스 안에서는 클라우드(CSP/MSP/SaaS·AI)가 가장 중요한 성장축이고, 물류는 4PL 기반 디지털 물류와 첼로스퀘어가 핵심이다.
최근 회사가 반복해서 강조하는 방향은 기업 AX, AI 풀스택, OpenAI 파트너십, AI 데이터센터, DBO다.
투자 포인트는 세 가지다. 첫째, IT서비스 안에서 저성장 전통 SI/ITO 비중이 줄고 클라우드와 생성형AI 비중이 커지고 있다.
둘째, 물류 부문은 외부 변수가 크지만 첼로스퀘어 같은 플랫폼형 매출이 누적되면 예전보다 질이 좋아질 수 있다. 셋째, 2026-03-19 기업가치 제고 계획이 AI 인프라 투자, 배당 확대, 현금성 자산 활용을 명시하면서 자본배치 스토리도 붙기 시작했다.
반대로 제약도 분명하다. 물류 비중이 여전히 절반을 넘기 때문에 AI 클라우드 pure-play처럼 밸류에이션을 받기 어렵고, 실제 실적은 해상 운임과 물동량, 고객 IT투자 사이클에 계속 흔들린다.
매출 구조
연간 구조
| 항목 | 2025 매출 | 비중 | 기준 | 비고 |
|---|---|---|---|---|
| 전체 매출 | 13조 9,299억원 | 100.0% | 회사 공식 잠정실적 | 2026-01-22 발표 |
| IT서비스 | 6조 5,435억원 | 47.0% | 회사 공식 잠정실적 | 전년 대비 +2.2% |
| 물류 | 7조 3,864억원 | 53.0% | 회사 공식 잠정실적 | 전년 대비 -0.5% |
| 클라우드 | 2조 6,802억원 | 전체의 19.2% | 회사 공식 잠정실적 | 전년 대비 +15.4% |
| 비클라우드 IT서비스 | 3조 8,633억원 | 전체의 27.7% | IT서비스 - 클라우드 파생 | ERP, SCM, SI, ITO 등 포함 |
핵심은 클라우드가 전체 매출의 19.2%, IT서비스 매출의 41.0%까지 커졌다는 점이다. 즉 삼성SDS는 아직 물류가 더 큰 회사이지만, IT서비스 내부만 보면 클라우드 중심 회사로 구조가 바뀌고 있다.
분기별 구조 변화
| 구분 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 비고 |
|---|---|---|---|---|---|
| 전체 매출 | 3조 4,898억원 | 3조 5,120억원 | 3조 3,913억원 | 3조 5,368억원 | 계절성보다 물류 영향이 큼 |
| IT서비스 매출 | 1조 6,004억원 | 1조 6,784억원 | 1조 5,957억원 | not separately disclosed | 4Q는 연간 수치만 확보 |
| 물류 매출 | 1조 8,894억원 | 1조 8,336억원 | 1조 7,956억원 | not separately disclosed | 4Q는 연간 수치만 확보 |
| 클라우드 매출 | 6,529억원 | 6,652억원 | 6,746억원 | not separately disclosed | 4Q는 연간 수치만 확보 |
분기 데이터를 보면 클라우드 매출은 꾸준히 증가, 반면 물류 매출은 1Q 조기선적 효과 이후 2Q~3Q 둔화가 뚜렷하다. 회사의 체질이 좋아지고는 있지만, 아직 연결 실적을 좌우하는 것은 물류 변동성이다.
지역·고객·집중도
- 지역별 매출 비중:
not separately disclosed - 주요 고객별 매출 비중:
not separately disclosed
다만 회사는 삼성그룹 핵심 계열 IT 수요를 바탕으로 성장해 왔고, 최근에는 공공·금융·제조 대외사업과 첼로스퀘어 확대로 외부 비중 확대를 강조하고 있다.
최근 실적이 말해주는 것
2025년 실적의 핵심은 낮은 전사 성장률 속에서도 클라우드가 구조적으로 커졌다는 점이다. 전체 매출은 +0.7%, 영업이익은 +5.0%였는데, 그 안쪽을 보면 IT서비스 +2.2%, 클라우드 +15.4%, 물류 -0.5%였다.
즉 성장의 엔진은 명확히 클라우드/AI 쪽이었다.
분기 흐름도 비슷하다. 1Q25에는 미국 상호관세 발효 전 조기 선적 수요 덕분에 물류가 강했고, 2Q25에는 공공 클라우드 확대와 생성형 AI 수주가 반영됐다.
3Q25에는 물류가 -7.4% YoY로 둔화했지만, 클라우드는 6,746억원으로 증가세를 유지했다. 4Q25에는 전사 매출이 -2.9% YoY로 줄었지만 영업이익은 +6.9% YoY였다.
해석상 저마진 물류보다 고부가 IT서비스·클라우드 비중이 서서히 좋아진 것으로 읽힌다.
회사가 직접 제시한 2026 방향성도 분명하다. AI 인프라(GPUaaS, 데이터센터, DBO), AI 플랫폼(OpenAI 리셀러, FabriX), AI 솔루션(Brity Copilot/Works)을 묶은 AI 풀스택을 통해 대외사업 비중을 키우겠다는 것이다.
2026-03-19 기업가치 제고 계획은 이 방향을 자본배치와 묶어서 보여준 첫 문서라는 점에서 의미가 있다.
공시로 다시 확인한 내용
| 주장 | 상태 | 확인값 또는 판단 | 출처 | 비고 |
|---|---|---|---|---|
| 2025년 실적은 물류 정체보다 클라우드 성장으로 방어됐다 | confirmed | 2025년 매출 13조 9,299억원, 영업이익 9,571억원, 클라우드 2조 6,802억원, 클라우드 YoY +15.4% | 2025 연간 실적발표 / DART 분석 | 물류 매출은 -0.5% |
| 삼성SDS는 아직 물류 비중이 더 큰 회사다 | confirmed | IT서비스 47.0%, 물류 53.0% | 2025 연간 실적발표 / DART 분석 | AI pure-play로 보기 어렵다 |
| 삼성그룹 내부 수요 의존도가 높다 | partially supported | FY2025 특수관계자 매출 기준 약 70.0%, 대규모기업집단 계열회사까지 확장 시 약 81.6% | 2025 연결 감사보고서 주석 33(2) / 기존 DART 분석 | 계산 기준을 혼동하면 안 됨 |
| KKR 관련 CB는 단기 리픽싱형 조달이 아니다 | confirmed | 전환가 180,000원, 주가하락 조정 -, 원칙적 6년 양도 제한 | DART 주요사항보고서, 2026-04-15 | 단기 희석보다 장기 자본 성격 |
| CB 조달자금은 AI/M&A에 명시 배정됐다 | partially supported | DART는 운영자금; 회사 보도자료는 AI 인프라, AX, 신사업, M&A 언급 | DART / 삼성SDS 보도자료 | 세부 금액 배분은 미공시 |
시장과 반대편 시각
Confirmed by filing / company source: 2025년 실적은 물류 정체 + 클라우드 성장 구도였다. 클라우드 연매출 2조 6,802억원, IT서비스 내 비중 41%, 배당 주당 3,190원, AI 데이터센터·DBO·OpenAI 파트너십 확대 계획은 모두 회사 공식 자료에 있다.
Confirmed by filing: 2026-04-15 주요사항보고서는 1.22조원 무기명식 무보증 사모 전환사채, 표면/만기이자율 2.5%, 만기 2032-04-30, 전환가 180,000원, 전환가능주식 6,777,777주, 기발행주식 대비 8.76%, 납입일 2026-04-30, 대상자 Startech AI L.P.를 확인한다. 전환가액은 기준주가의 118.265%로 정해졌고, 주가하락에 따른 리픽싱은 없다.
Company source: 삼성SDS는 KKR 운용 펀드자금 1.2조원과 기존 현금성 자산 6.4조원을 바탕으로 AI 인프라 투자, AX 경쟁력 강화, 글로벌 거점, 피지컬 AI·스테이블코인 등 신사업, M&A를 추진하겠다고 설명했다. KKR은 M&A, 자본활용, 글로벌 성장 기회 발굴에서 6년 동안 자문 역할을 맡는다고 밝혔다.
Street / market read: 공시 당일 주가는 178,600원으로 +17.89% 마감했고 장중 고가는 183,800원이었다. 시장은 단기 희석보다 전략적 자본 + AI 인프라/M&A 옵션을 더 크게 반영했다.
Street view: 시장은 삼성SDS를 완전한 AI 소프트웨어주보다는 현금이 많고 배당이 붙는 IT서비스/물류 복합주로 보는 경향이 강하다. 그래서 AI 뉴스가 나와도 밸류에이션 리레이팅은 제한적이라는 시각이 많다.
Specialist media: 국가 AI 컴퓨팅센터, 구미 AI 데이터센터, OpenAI 리셀러 계약은 삼성SDS의 AI 인프라+플랫폼 옵션 가치를 키운다는 해석이 많다. 다만 아직 이게 실적에 얼마나 빨리 반영될지는 불확실하다.
Independent view: kr-naver-blogger/kr-naver-insight를 삼성SDS 기준으로 실행했지만 2026-04-15 기준 qualifying Naver long-form post는 확보하지 못했다. 따라서 이번 KKR 해석은 독립 블로그 의견이 아니라 DART 공시, 회사 보도자료, 공시 당일 시장 반응을 중심으로 둔다.
현재 밸류에이션
아래 표에서 현재가와 시가총액은 2026-04-15 종가 기준이다. Trailing PER와 P/B는 2025년 연간 EPS/BPS를 기준으로 다시 계산했고, 발행주식수는 77,377,800주를 사용했다.
| 항목 | 값 | 기준일 | 출처 | 비고 |
|---|---|---|---|---|
| 현재가 / price | 178,600원 | 2026-04-15 | 2년 일봉 데이터 / 아시아경제 종목 시세 | KKR 공시 당일 종가 |
| 발행주식수 | 77,377,800주 | 2025-12-31 기준 | DART / FnGuide | 보통주 기준 |
| 시가총액 / market cap | 약 13.82조원 | 2026-04-15 | 현재가 × 발행주식수 | 파생 |
| Trailing PER | 약 18.19배 | 2026-04-15 | 현재가 / 2025 EPS | EPS 9,819원 기준 |
| Forward PER | not separately disclosed | 현재 source set 기준 | ||
| P/B / pbr | 약 1.39배 | 2026-04-15 | 현재가 / 2025 BPS | BPS 약 128,152원 기준 |
| EV/EBITDA | not separately disclosed | 현재 source set 기준 | ||
| FCF yield | not separately disclosed | 현금흐름·CAPEX 상세 재구성이 추가로 필요 | ||
| 현금배당 | 주당 3,190원 | 2026-01-22 결정 | 회사 공식 발표 | 전년 2,900원 대비 +10% |
| 배당수익률 | 약 1.79% | 2026-04-15 | DPS / 현재가 | 파생 |
| KKR CB 전환가 | 180,000원 | 2026-04-15 공시 | DART 주요사항보고서 | 2026-04-15 종가 대비 +0.8% |
| 잠재 희석 | 6,777,777주 | 2026-04-15 공시 | DART 주요사항보고서 | 기발행주식 대비 8.76%, 전환 후 기준 약 8.06% |
절대적으로 과열이라고 단정하기는 어렵지만, 2026-04-15 급등 이후에는 싸다는 논리는 약해졌다. trailing PER 18.2배, P/B 1.39배는 다시 5년 밴드 중상단에 가까워졌고, KKR CB의 전환가 180,000원이 단기 기준선이 됐다.
이제 투자 판단은 AI/AX/M&A 집행으로 EPS와 ROIC가 실제로 올라가느냐에 더 많이 걸려 있다.
과거 밸류에이션 구간
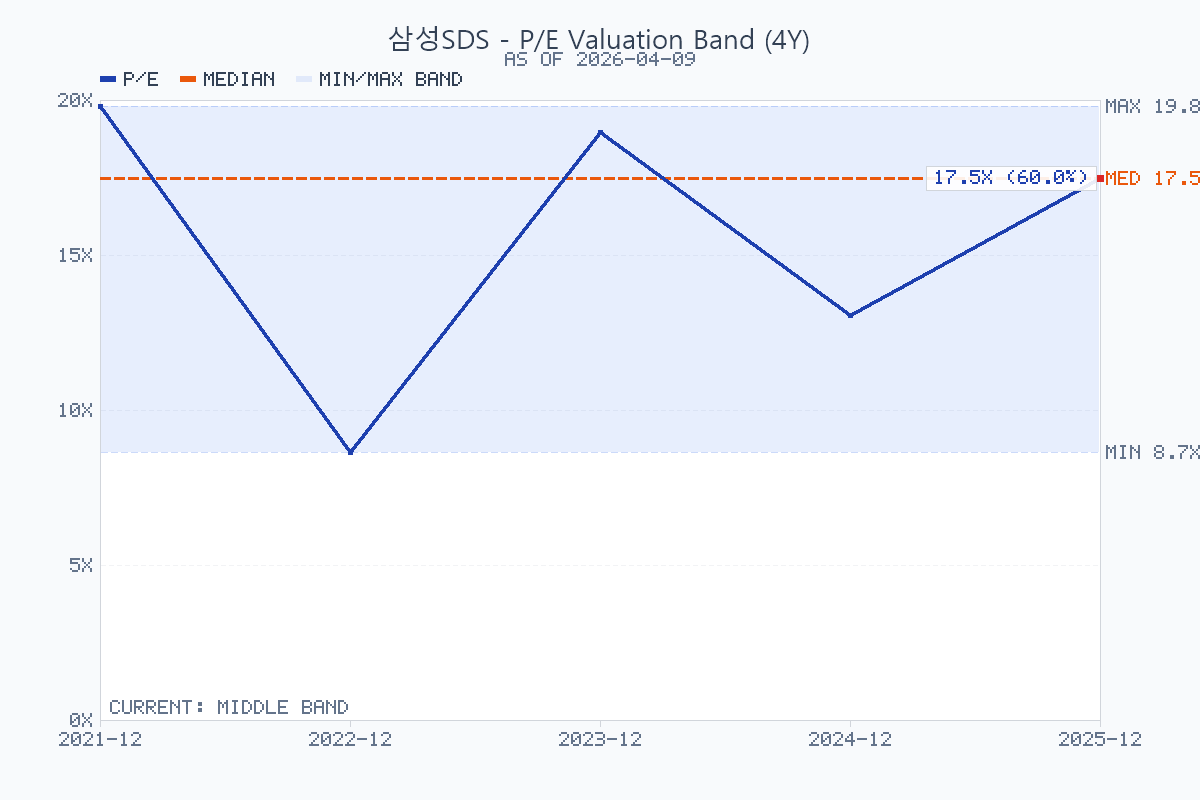
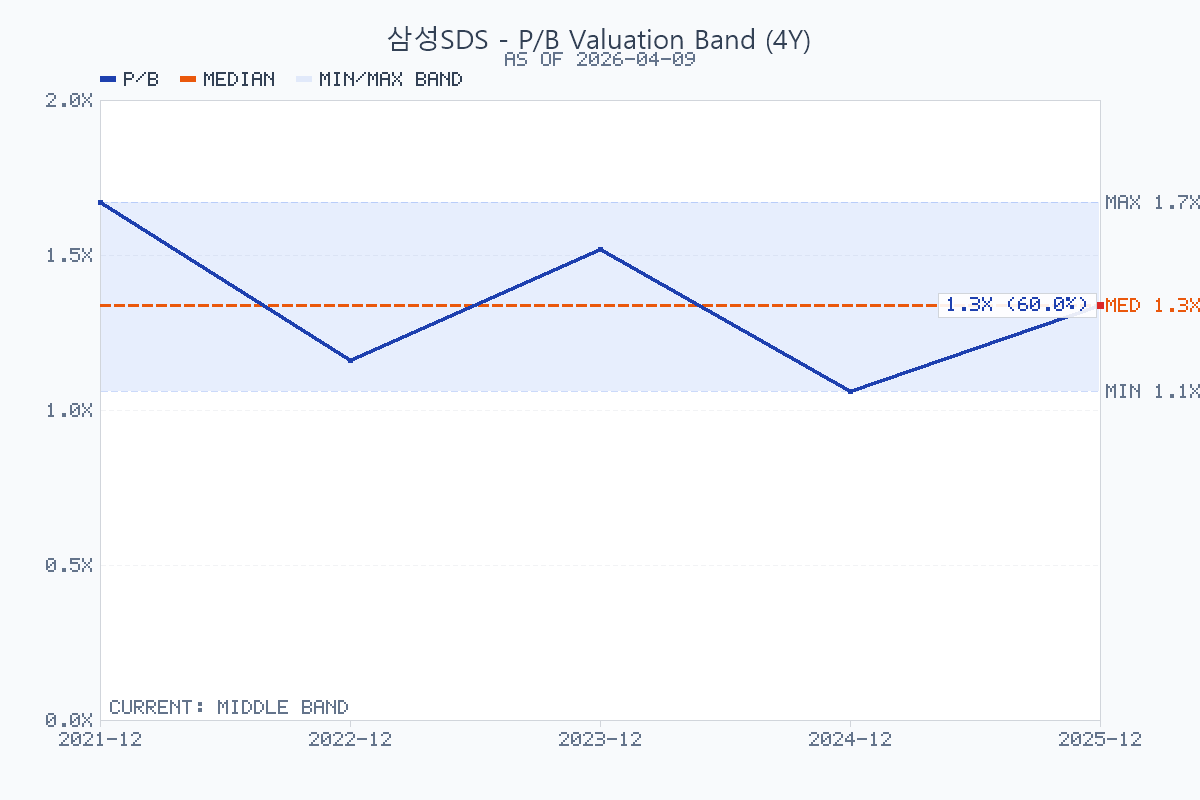
최근 5년 연도말 기준 PER와 P/B는 재구성 가능했다. 2021~2024는 FnGuide 연간 투자지표의 수정주가·EPS·BPS를 사용했고, 2025는 2025-12-30 종가 171,500원과 2026-03-30 연결 감사보고서 기준 EPS/BPS로 계산했다.
EV/EBITDA는 일관된 5년 시계열을 이번 source set에서 확보하지 못해 제외했다.
| 연도말 | 종가 | EPS | BPS | PER | P/B | 출처 |
|---|---|---|---|---|---|---|
| 2021-12-30 | 156,500원 | 7,899원 | 93,442원 | 19.81배 | 1.67배 | FnGuide 투자지표 |
| 2022-12-29 | 123,000원 | 14,213원 | 106,294원 | 8.65배 | 1.16배 | FnGuide 투자지표 |
| 2023-12-28 | 170,000원 | 8,962원 | 111,913원 | 18.97배 | 1.52배 | FnGuide 투자지표 |
| 2024-12-30 | 127,800원 | 9,783원 | 120,638원 | 13.06배 | 1.06배 | FnGuide 투자지표 |
| 2025-12-30 | 171,500원 | 9,819원 | 약 128,152원 | 17.47배 | 1.34배 | Yahoo 종가 + DART 파생 |
PER 5년 범위는 8.65배~19.81배였다. 2026-04-15 현재 trailing 18.19배는 다시 밴드 상단에 가까운 구간이다.
P/B 5년 범위는 1.06배~1.67배였다. 2026-04-15 현재 1.39배는 2024년 저점권이 아니라 2025년 말과 비슷한 중상단 구간이다.
해석상 핵심은 삼성SDS가 순수 AI/클라우드 고멀티플로 평가되기보다, 현금창출력은 좋지만 물류 비중이 큰 혼합형 IT서비스 회사로 거래된다는 점이다.
차트와 수급 위치
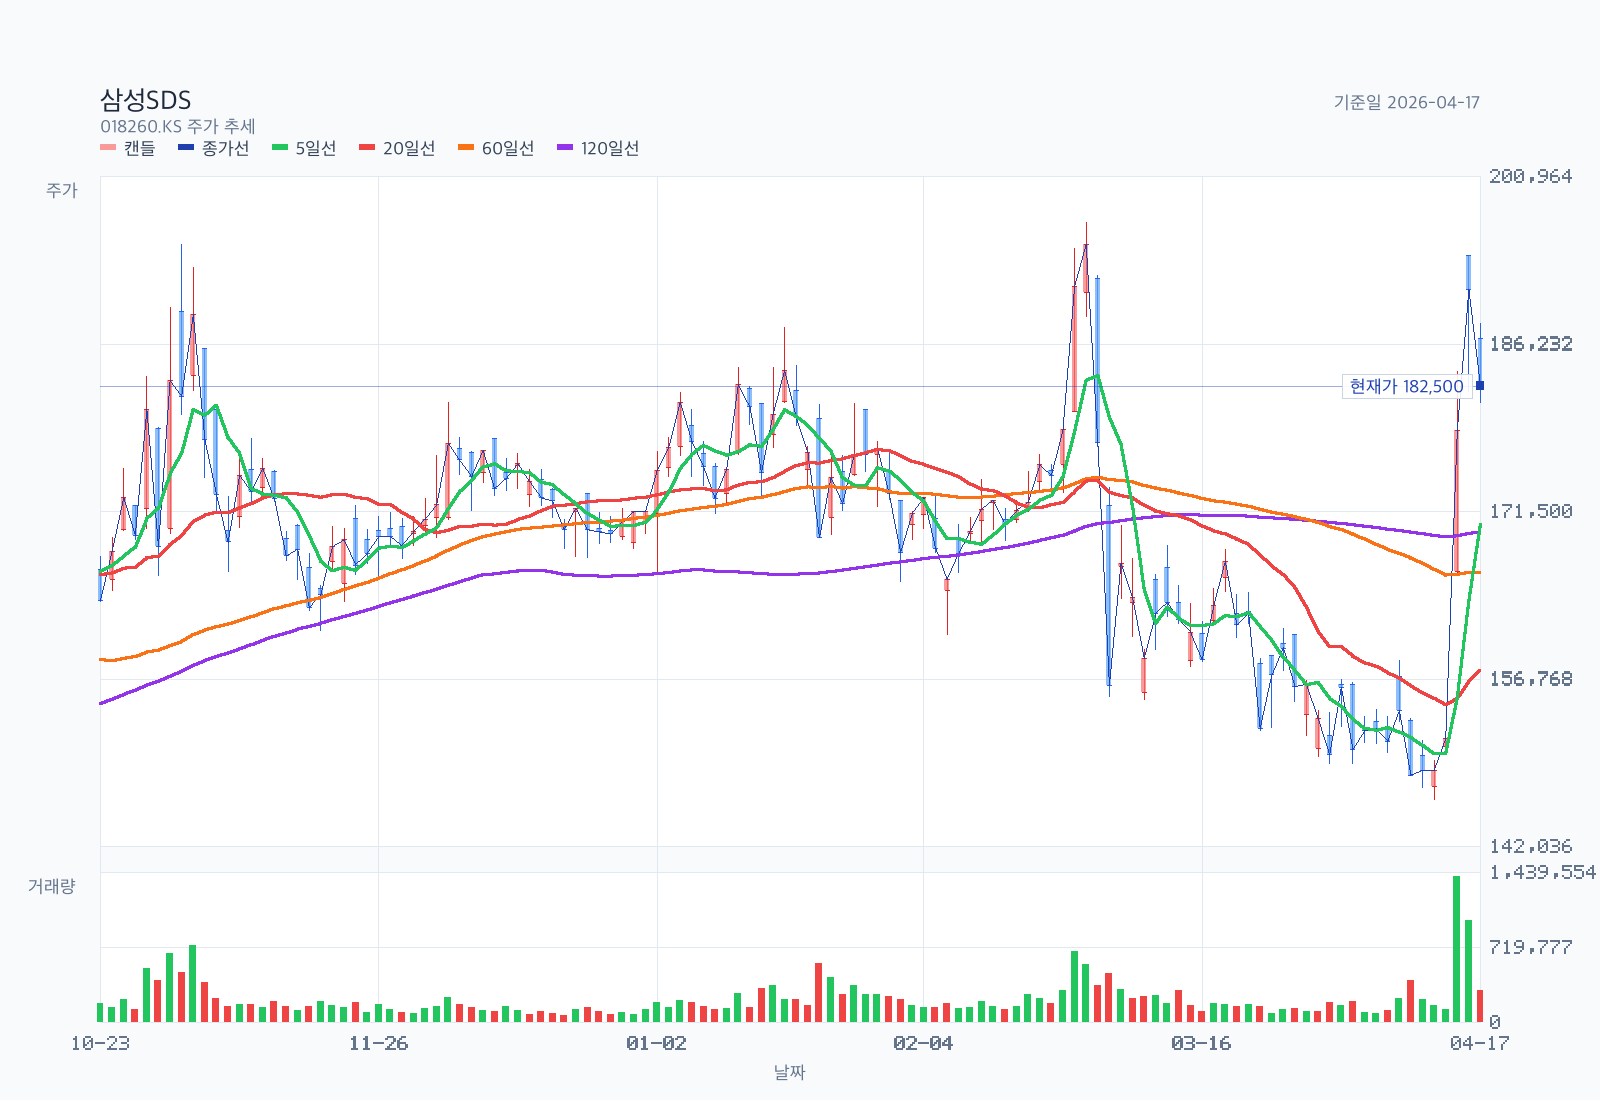
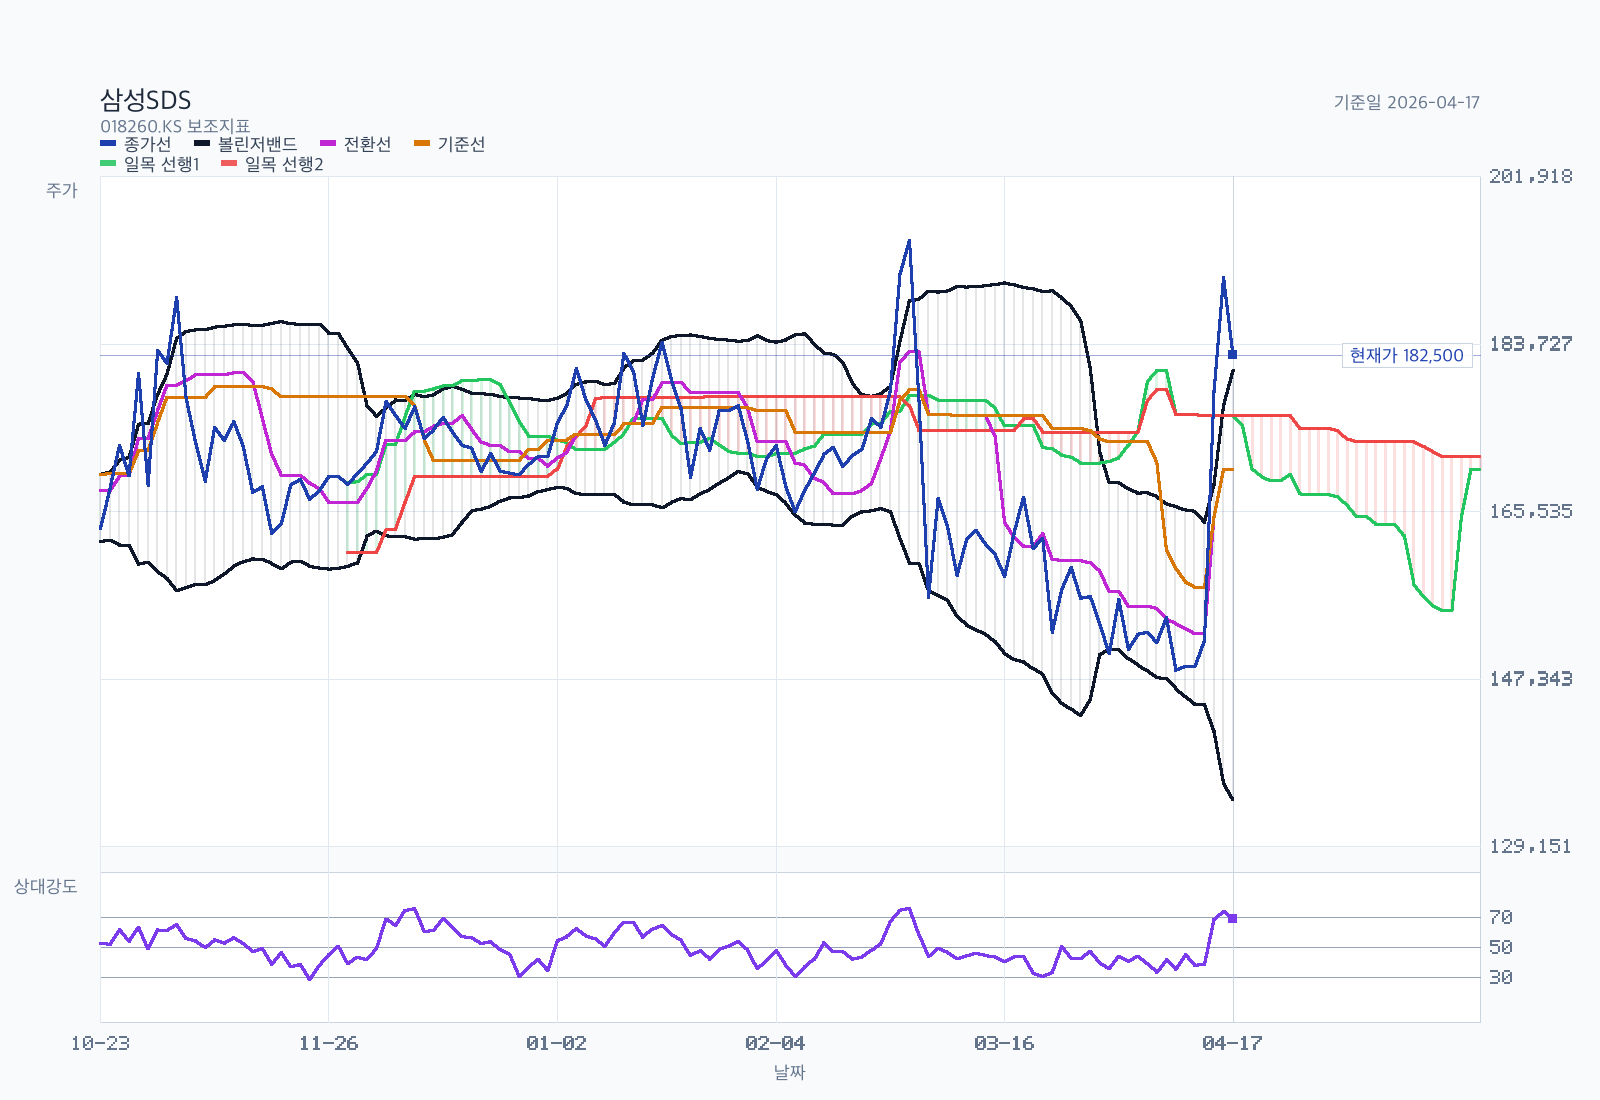
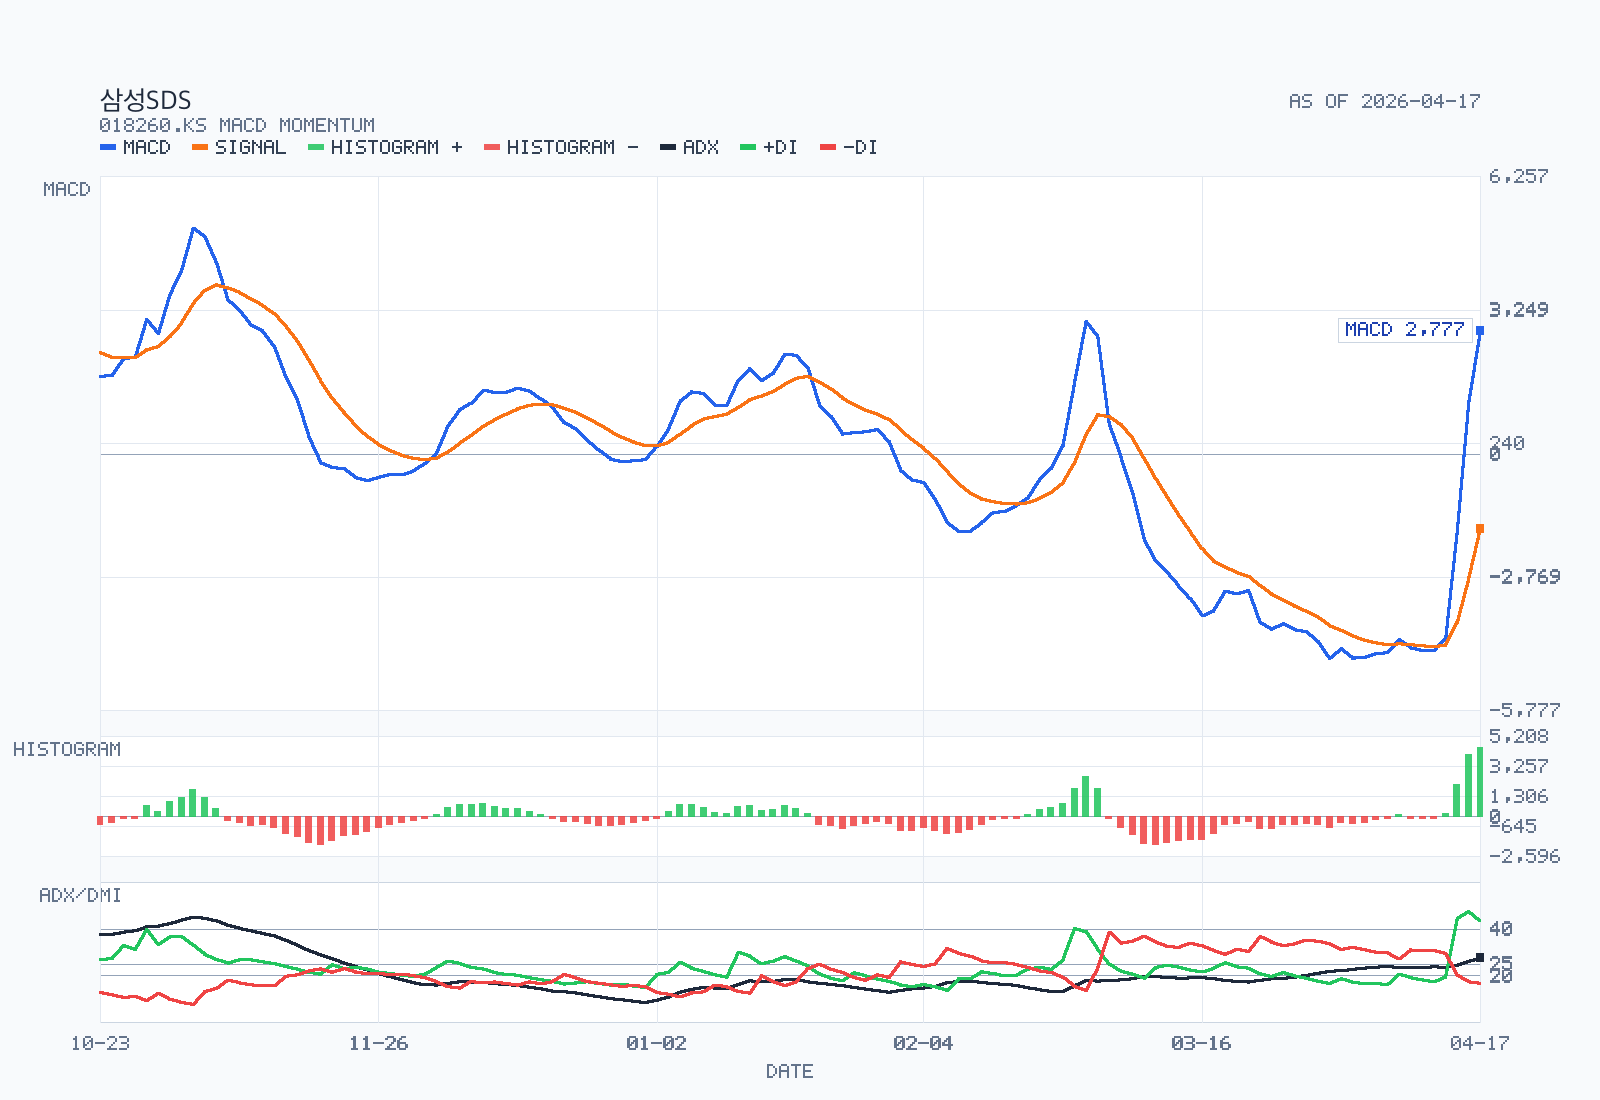
위 세 이미지는 2026-04-15에 재생성했고, 데이터 기준은 2026-04-15까지의 2년 일봉이다. PNG 상단 제목에는 종목명 삼성SDS가 직접 표시되도록 생성했다.
첫 번째 이미지는 캔들스틱, 종가선, 5/20/60/120일선, 거래량을, 두 번째 이미지는 종가선, 볼린저밴드, 일목균형표, RSI14를, 세 번째 이미지는 MACD, 시그널, 히스토그램, ADX/DMI를 보여준다.
Rule Screen
Minervini Trend Template: incomplete (RS percentile unavailable)
KRX 52주 신고가 리더십 점수: partial (46/80 visible points, RS percentile unavailable)
| 항목 | 상태 | 세부 |
|---|---|---|
| 현재가 > SMA50/SMA150/SMA200 | pass | 현재가 178,600원, SMA50 163,844원, SMA150 167,942원, SMA200 166,995원 |
| SMA150 > SMA200 | pass | SMA150 167,942원, SMA200 166,995원 |
| SMA50 > SMA150 and SMA200 | fail | SMA50 163,844원이 SMA150/SMA200 아래 |
| SMA200 20거래일 상승 | pass | 현재 166,995원, 20거래일 전 165,497원 |
| 현재가 >= 52주 저가의 130% | pass | 현재가/52주 저가 163.0% |
| 현재가 >= 52주 고가의 75% | pass | 현재가/52주 고가 91.6% |
| RS percentile >= 70 | unavailable | 상대강도 자료 미사용 |
차트 지표는 종가 178,600원, 5일선 155,160원, 20일선 155,060원, 60일선 165,975원, 120일선 169,361원, 볼린저 상단 168,508원, 볼린저 하단 141,612원, 전환선 164,950원, 기준선 164,950원, 현재 구름대 A 175,950원, 현재 구름대 B 175,950원, 미래 구름대 A 164,950원, 미래 구름대 B 171,500원, RSI14 68.97, MACD -1,720, 시그널 -3,784, 히스토그램 2,065, ADX14 24.60, +DI 44.63, -DI 20.27, 거래량/20일 평균 629.0%, 20일 돌파 레벨 168,200원, 20일 이탈 레벨 146,100원이었다.
해석은 이벤트성 추세 반전 시도다. 주가는 5일선, 20일선, 60일선, 120일선 위로 단번에 회복했고, 볼린저 상단을 넘었으며, 일목균형표상 현재 구름대도 상향 돌파했다.
다만 RSI는 68.97로 과열권에 가까워졌고, MACD는 시그널 위로 올라왔지만 아직 0선 아래다. 차트만 놓고 보면 180,000원 전환가와 장중 고가 183,800원을 안착 돌파하는지가 단기 확인점이고, 실패하면 168,200원, 그 아래 164,950원 부근이 1차 방어선이다.
지배구조와 자본배치
지배구조: 삼성SDS는 삼성그룹 계열의 운영회사다. 현 source set에서는 최신 대주주 지분표를 직접 회수하지 못했지만, 시장은 여전히 그룹 계열 IT서비스 회사 프레임으로 본다.
이사회 구성: 회사 영문 거버넌스 페이지 기준 이사회는 사내이사 3인(이준희, 안정태, 이호준)과 사외이사 4인(신현한, 이인실, 문무일, 이재진)으로 구성된다.
- 이사회 의장:
이준희 대표이사가 이사회 의장을 겸임한다. 따라서 경영진과 이사회 의장이 분리된 구조는 아니다. - 감사위원회:
신현한,이인실,문무일등 사외이사 3인으로 구성된다.
주주환원: 회사는 2026-01-22 이사회 결의로 배당금을 주당 3,190원으로 10% 인상했다. 기업가치 제고 계획에서도 배당규모 확대를 명시했다는 점은 긍정적이다.
왜 중요한가: 삼성SDS는 성장주 내러티브를 말하지만 시장은 여전히 그룹 계열 IT서비스 회사로 본다. 따라서 소수주주 입장에서는 현금 활용, 배당 확대, AI 투자와 주주환원의 균형, 그리고 사외이사 중심 견제의 실효성이 핵심 관전 포인트다.
상승 촉매
1Q26 실적발표: 클라우드 성장 지속과 물류 회복 여부가 동시에 확인되는 첫 체크포인트기업가치 제고 계획후속 실행: 배당 확대, AI 투자, 현금 활용이 실제 액션으로 이어지는지OpenAI 리셀러및FabriX/Brity대외 레퍼런스 확대국가 AI 컴퓨팅센터,구미 AI 데이터센터,DBO관련 수주/착공/고객 발표- 첼로스퀘어 고객 증가가 매출/이익 질 개선으로 이어지는지
반드시 볼 리스크
- 물류 부문 비중이 여전히 절반 이상이라 해상 운임·관세·물동량 영향이 크다
- 클라우드/AI 성장률이 높아도 절대 규모가 아직 전사 리레이팅을 단독으로 이끌 만큼 충분치 않을 수 있다
- AI 인프라 투자 확대가 자본효율 저하로 이어질 수 있다
KKR CB가 전환되면 기발행주식 대비 8.76%의 잠재 희석이 생긴다. 희석을 정당화하려면 조달자금이 EPS와 ROIC 개선으로 연결돼야 한다.
공시상 조달자금 세부 사용 목적은 운영자금으로만 표시돼 있어, 실제 M&A·AI 인프라 투자 집행의 규모와 수익률은 아직 확인되지 않았다.
- 삼성그룹 내부 수요 의존도가 시장이 기대하는 만큼 빠르게 낮아지지 않을 수 있다
- 급등 당일 거래량이 20일 평균의
629%까지 늘어 단기 차익실현 압력도 커졌다.
불편하지만 필요한 질문
Archetype: Captive IT Services / SI / Digital Transformation + Digital Logistics hybrid
KKR이 검증한 것은 삼성SDS의 AI 사업성인가, 아니면 안정적 그룹 수요와 현금이 있는 회사의 저위험 CB 구조인가?
내부그룹 매출 비중이 높은 회사가 글로벌 AI/AX 회사로 리레이팅되려면 대외 고객 레퍼런스가 어느 정도 필요하며, 현재 공시는 그 수준을 충분히 보여주는가?
AI 데이터센터와 DBO가 CAPEX-heavy 인프라 사업이 된다면, 시장이 기대하는 소프트웨어형 멀티플을 받을 수 있는가?
피지컬 AI·스테이블코인 같은 신사업 언급은 실제 역량 확장인가, 아니면 value-up 문서에서 흔히 보이는 넓은 옵션 나열인가?
1.22조원 CB의 희석을 정당화하려면 어떤 M&A나 AI 인프라 프로젝트가 필요한가, 그리고 삼성SDS가 그 딜을 좋은 가격에 집행할 수 있는가?
전환가 180,000원 부근에서 주가가 막히면 이번 이벤트는 전략적 검증보다 단기 수급 이벤트로 재해석될 위험이 있는가?
판단을 바꿀 신호
AI/AX 매출의 외부 고객 확장: 그룹 내부 수요가 아니라 금융·공공·제조 대외 고객에서 반복 매출이 확인되면 리레이팅 근거가 강해진다.CB 자금의 구체적 집행: M&A, 데이터센터, 피지컬 AI, 스테이블코인 중 어디에 얼마를 쓰는지 확인돼야 희석을 평가할 수 있다.자본효율: AI 인프라 CAPEX가 ROIC를 낮추면 KKR 이벤트는 성장보다 자본비용 증가로 해석될 수 있다.물류 변동성: 물류가 다시 연결 실적을 흔들면 클라우드/AI 성장률이 높아도 전사 이익 리레이팅이 제한된다.주가 기준선:180,000원전환가와183,800원공시 당일 고가 위에서 안착하지 못하면 이벤트 프리미엄이 빠르게 되돌릴 수 있다.
현재 판단
bullish 강화: 클라우드 매출이 연 3조원 이상으로 커지고, IT서비스 내 비중이 45~50%까지 올라가며, 물류 둔화에도 전사 이익이 안정적으로 늘어나면 더 강하게 볼 수 있다.
neutral -> bearish: 물류 둔화가 심해지고 클라우드 성장도 한 자릿수로 둔화해 전사 매출/이익 정체가 이어지면 구조 전환 프리미엄은 약해진다.
valuation rerating 확인: AI 데이터센터·OpenAI·공공 AI 프로젝트가 단순 뉴스가 아니라 실적 기여로 확인되면 멀티플 확장 논리가 강해진다.
기술적 관점 개선: 주가가 180,000원 전환가와 183,800원 장중 고가 위에서 안착하면 KKR 이벤트가 단순 갭 상승을 넘어 새 기준 가격으로 작동할 수 있다.
현재 스탠스는 추가 검증 후 긍정 보류다. KKR CB는 삼성SDS의 AI/AX 전환과 M&A 실행력에 대한 외부 검증이라는 점에서 긍정적이지만, 공시 당일 급등으로 밸류에이션 저평가 논리는 약해졌다.
다음 판단은 CB 자금 사용처, AI 인프라 투자수익률, 대외 AX 고객 확대, 전환가 18만원 안착 여부가 바꾼다.
업데이트 내역
2026-04-15 - KKR 전략적 협력 및 1.22조원 CB 발행
공시 요약
| 항목 | 내용 | 출처 |
|---|---|---|
| 공시 | 주요사항보고서(전환사채권발행결정) | DART, 2026-04-15 |
| 발행 규모 | 1,220,000,000,000원 | DART |
| 사채 종류 | 무기명식 무보증 사모 전환사채, 24회차 | DART |
| 표면/만기이자율 | 2.5% / 2.5% | DART |
| 만기 | 2032-04-30 | DART |
| 납입일 | 2026-04-30 | DART |
| 전환가액 | 180,000원 | DART |
| 전환 가능 주식 | 6,777,777주 | DART |
| 희석률 | 기발행주식 대비 8.76%, 전환 후 기준 약 8.06% | DART 및 파생 |
| 인수인 | Startech AI L.P. | DART |
| 회사 설명상 전략 파트너 | KKR 운용 펀드 | 삼성SDS 보도자료 |
왜 KKR이 투자했는가
Downside: 삼성SDS는 삼성그룹 IT서비스 기반 매출, 큰 현금성 자산, 안정적 이익을 가진 회사다. KKR 입장에서는 보통주 직접 매수보다 CB가 원금성 보호와 2.5% 쿠폰을 제공한다.Upside: 전환가180,000원은 공시 전 기준주가보다 프리미엄이 붙은 수준이지만, AI 인프라·AX·M&A 실행이 성공하면 equity upside를 가져갈 수 있다.Control without control: KKR은 경영권을 사는 것이 아니라 6년 자문 역할과 전환권을 통해 M&A, 자본활용, 글로벌 성장 기회 발굴에 참여한다. 이는 PE식 operational value-up을 붙이되 삼성그룹 지배구조를 흔들지 않는 구조다.Strategic timing: 삼성SDS는 2026년 들어 국가 AI컴퓨팅센터, 구미 AI 데이터센터, DBO, OpenAI 파트너십, AX 사업을 동시에 강조했다. KKR은 이 전환 구간에 자본과 네트워크를 제공하고, 성공 시 전환권으로 참여하는 구조를 택한 것으로 보인다.
DART Recheck
| 주장 | 상태 | 확인값 또는 판단 | 출처 | 비고 |
|---|---|---|---|---|
| KKR 관련 투자 규모는 1.22조원이다 | confirmed | CB 권면총액 1.22조원 | DART | 회사 보도자료는 약 1.2조원으로 표현 |
| 전환가액은 18만원이다 | confirmed | 180,000원/주 | DART | 기준주가의 118.265% |
| 전환 시 희석은 약 8%대다 | confirmed | 6,777,777주, 기발행주식 대비 8.76%, 전환 후 기준 약 8.06% | DART 및 계산 | 공시 내 표기 기준이 다르므로 두 기준 병기 |
| 주가하락 리픽싱이 있다 | contradicted | 주가하락에 따른 전환가액 조정 항목은 - | DART | 배당, 주가/거래량 하락으로는 조정되지 않음 |
| KKR은 단기 차익 목적 투자자다 | partially supported against | 원칙적 6년 양도 제한, 6년 자문 역할 | DART / 삼성SDS | 단기 매매보다는 장기 전략 구조에 가까움 |
| 조달자금은 AI/M&A에 구체 배정됐다 | partially supported | DART는 운영자금; 회사 보도자료는 AI 인프라, AX, 글로벌 거점, 신사업, M&A 언급 | DART / 삼성SDS | 세부 금액 배분은 미공시 |
Sources
DART 주요사항보고서(전환사채권발행결정), 2026-04-15: https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260415000014
삼성SDS 보도자료, 2026-04-15: https://www.samsungsds.com/kr/news/kkr-260415.html
아시아경제, 2026-04-15: https://www.asiae.co.kr/article/2026041510203828574
연합뉴스, 2026-04-15: https://www.yna.co.kr/amp/view/AKR20260415045151008
- Naver insight digest:
본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이 글은 AI 도구의 보조를 받아 작성했으며, 작성 방식은 소개 페이지에 공개합니다.
공유 횟수는 사이트 공유 기능 이용 횟수이며 링크 복사를 포함합니다. 외부 붙여넣기와 실제 메시지 전달 여부는 집계하지 않습니다.




댓글
관리자 승인 후 공개됩니다. 삭제 요청은 문의로 보내 주세요. 개인정보 안내