두산에너빌리티 2편: SMR 수혜주와 순수주는 다르다
기록 글 · 자료 기준일과 원문에 기록된 업데이트의 수치·판단을 보존했습니다. 이후 변동은 반영하지 않았습니다.
핵심 답변
두산에너빌리티의 SMR 스토리는 실제 근거가 있습니다.
회사는 NuScale 협력과 투자를 설명하고 있고, X-energy와 Xe-100 16대 핵심소재 예약계약도 공식 뉴스로 확인됩니다. 2026년 1분기 DART에는 SMR 전용공장 신축, 기존 공장 최적화, 혁신제조 시설 구축 진행상황도 나옵니다.
자료 기준일 2026-07-04 · 최근 편집 2026-11-01
색상 안내 — 빨간색: 좋은 것 · 파란색: 안 좋은 의견 · 갈색: 추측성 의견
한눈에 보는 결론
하지만 투자판단에서는 순서를 바꿔야 합니다.
이미 숫자로 확인되는 것은 2025년 말 두산에너빌리티 부문 수주잔고 23조 3,931억원, 체코 Dukovany 장기 잔고, 2026년 Jafurah·Duqm 같은 가스·복합화력 수주입니다.
반대로 SMR 매출, SMR 마진, SMR 전용 생산능력은 아직 별도 공시되지 않았습니다.
따라서 두산에너빌리티는 SMR 순수주가 아니라 원전·가스터빈·발전기자재 밸류체인주에 SMR 옵션이 붙은 기업으로 보는 편이 더 정확합니다.
자료 범위
이 글은 2026-07-04 기준으로 두산에너빌리티를 개인 투자자의 관점에서 정리한 리서치입니다. 질문은 하나입니다.
두산에너빌리티는 정말 SMR 테마의 진짜 수혜주일까요?
제 결론은 명확합니다.
두산에너빌리티는 SMR 수혜주로 볼 근거가 있지만, 순수 SMR주는 아닙니다.
현재 공시 숫자로 더 선명하게 보이는 것은 대형원전 백로그, 가스터빈·복합화력 수주, 기존 발전기자재 사업입니다. SMR은 NuScale, X-energy, SMART, TerraPower 같은 파트너십과 설비투자로 확인되는 중장기 옵션가치에 가깝습니다.
주가는 이미 많이 반영했나
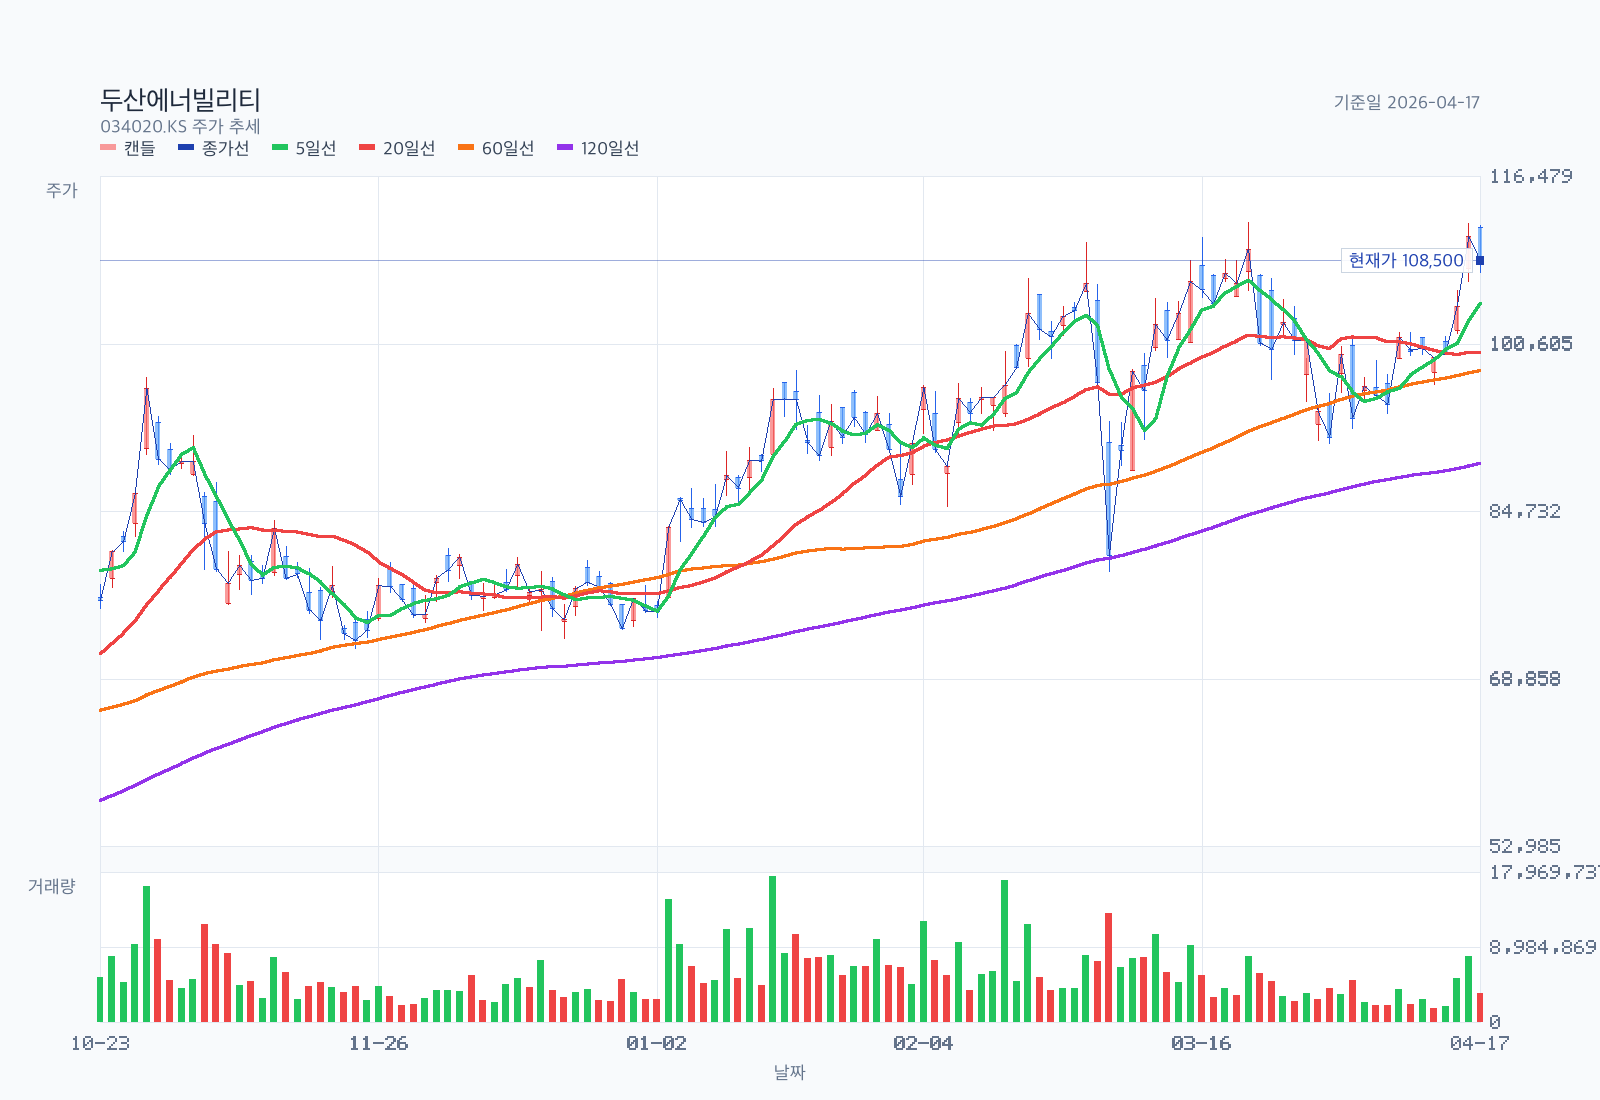
2026-07-03 종가는 86,200원입니다. 20일 이동평균은 91,655원, 60일 이동평균은 105,877원, 200일 이동평균은 90,569원입니다. 최신 차트 기준 주가는 주요 이동평균 아래에 있고, 차트 전용 판독은 bearish continuation입니다.
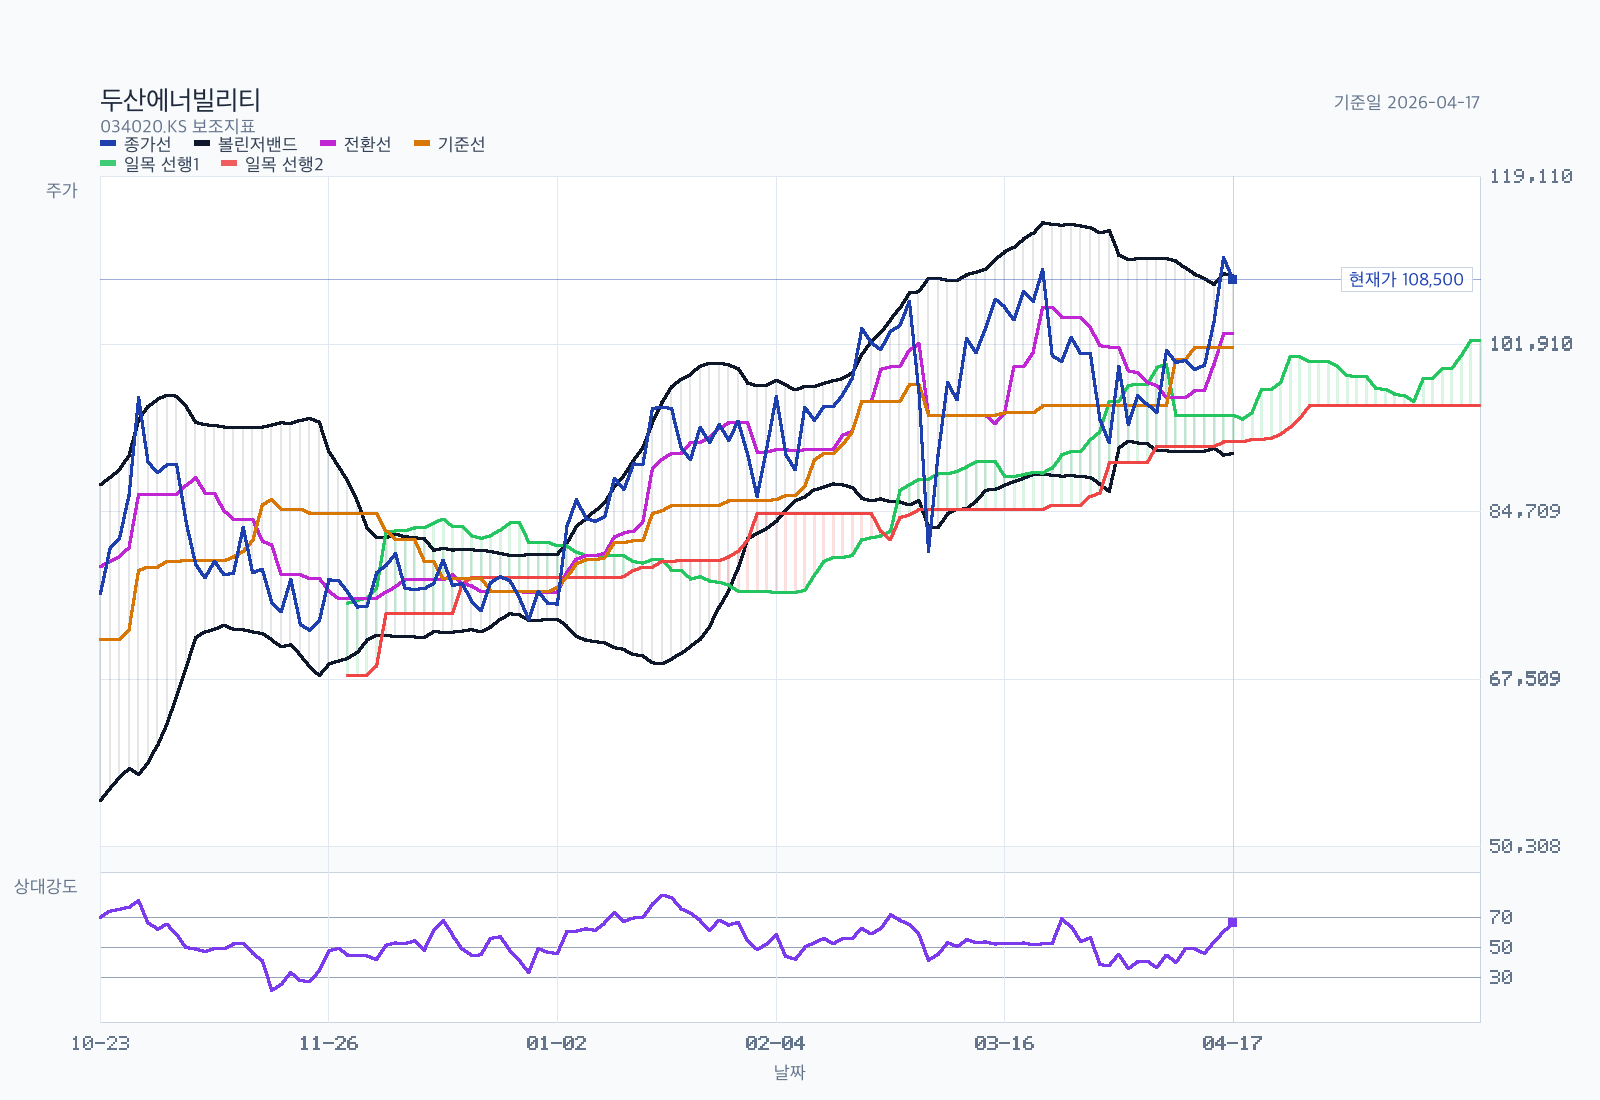
이 말은 회사의 장기 스토리가 끝났다는 뜻이 아닙니다. 다만 주가가 2026년 상반기 원전·SMR·가스터빈 기대를 빠르게 반영한 뒤, 지금은 실적과 후속 수주를 다시 확인하는 구간이라는 뜻에 가깝습니다.
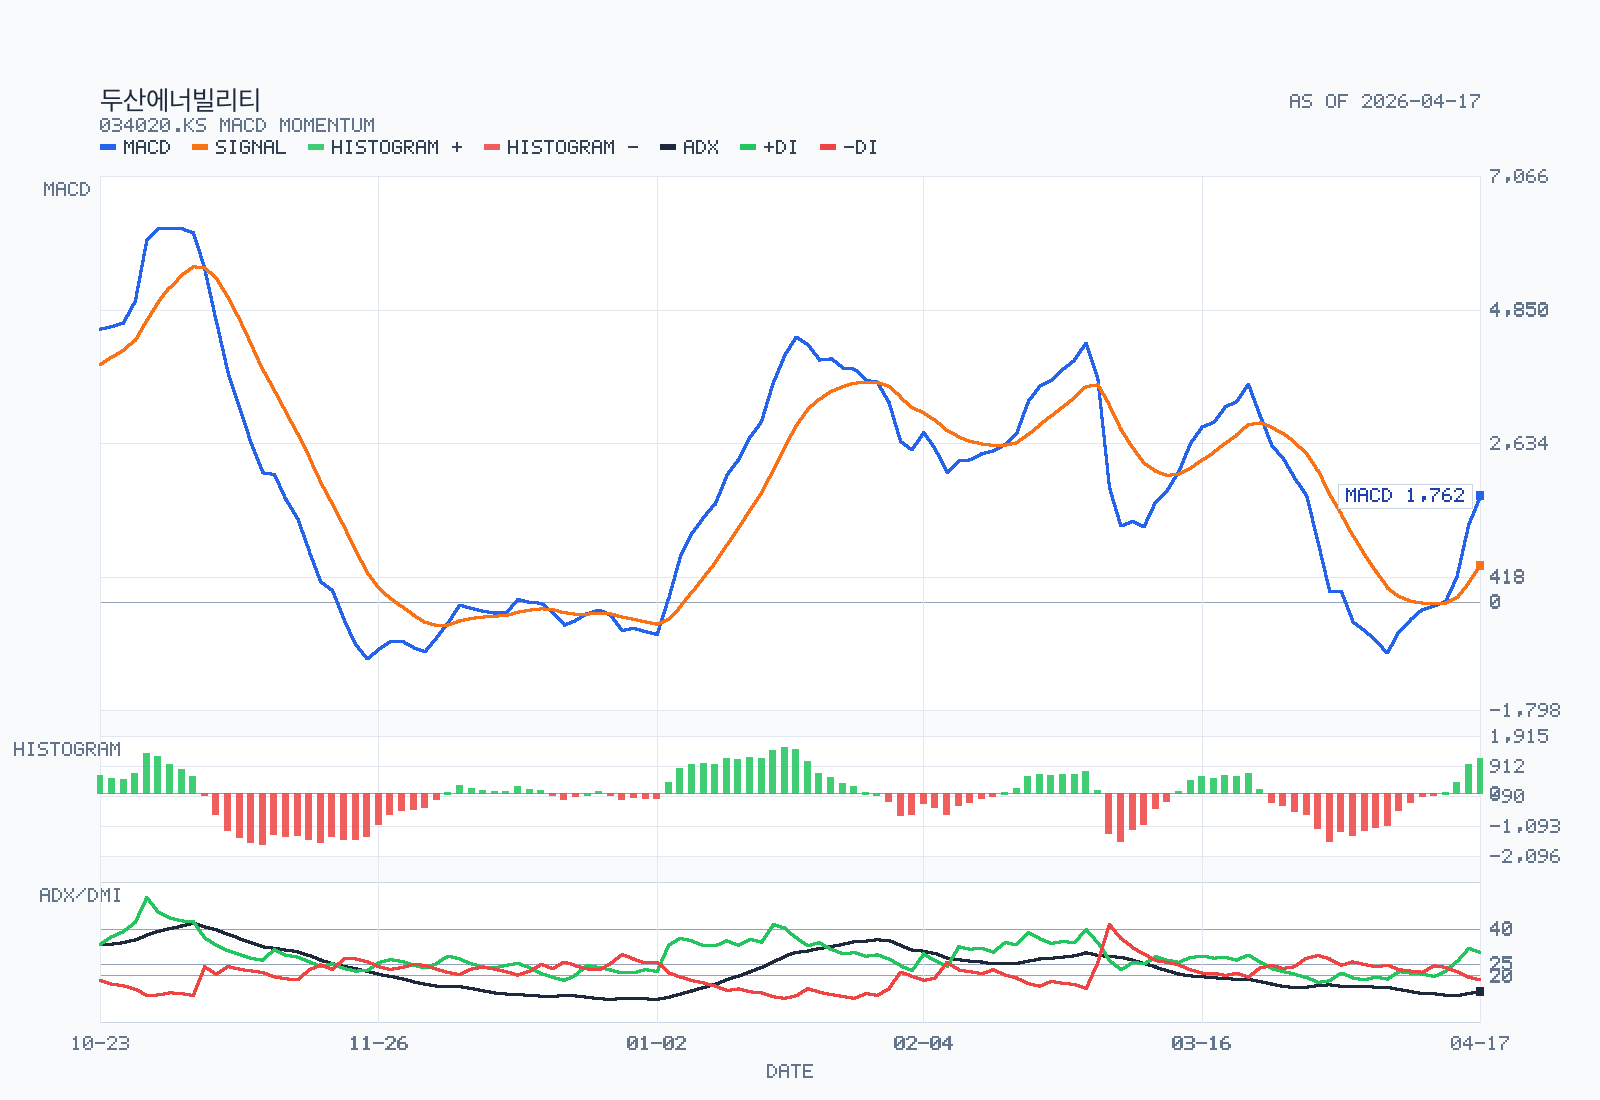
RSI14는 33.41이고, MACD는 신호선 아래이자 0선 아래입니다. 단기적으로는 기대감보다 확인이 필요한 위치입니다.
지금 숫자를 만드는 축
| 수혜 경로 | 확인된 근거 | 매출 가시성 | 해석 |
|---|---|---|---|
| 대형원전 | 체코 Dukovany NSSS/TG 장기 잔고 | 높음 | 공시 금액과 잔고가 이미 확인됨 |
| SMR | NuScale 협력, X-energy 예약계약, SMR 공장 투자 | 낮음~중간 | 방향은 맞지만 매출·마진 분리 미공시 |
| 가스터빈·복합화력 | Jafurah, Duqm, Boryeong 정정 공시 | 높음 | 2026년 신규 공시의 중심축 |
| 해상풍력 | 회사 사업 포트폴리오와 설비투자 문맥 | 중간 | 원전·가스터빈보다 현재 숫자는 덜 선명 |
| 기타 EPC·건설 | 명장공원 공동주택 신축공사 등 | 프로젝트별 | SMR 테마와 분리해서 봐야 함 |
2025년 말 기준 두산에너빌리티 부문 수주잔고는 23조 3,931억원입니다. 주요 사업부문 합산 수주잔고는 25조 5,025억원입니다.
이 숫자는 SMR만의 수주잔고가 아니라, 대형원전·발전기자재·EPC가 섞인 사업부문 수주잔고입니다.
2026년 1분기 공시에서는 체코 Dukovany 5,6호기 NSSS 잔여 금액이 약 4조 7,176억원, TG 잔여 금액이 약 7,030억원으로 확인됩니다. 이쪽이 현재 공시로 보이는 가장 선명한 장기 실적 기반입니다.
2026년 신규 계약에서 보이는 것
2026년 4월 이후 DART 단일판매·공급계약을 보면, 새로 확인된 계약도 SMR보다 가스·복합화력·EPC에 가깝습니다.
| 공시일 | 계약 | 금액 | 분류 | SMR 관련성 |
|---|---|---|---|---|
| 2026-05-06 | 부산광역시 명장공원 공동주택 신축공사 | 5,234억원 | 건설/EPC | SMR 아님 |
| 2026-06-01 | Jafurah Phase II Cogeneration Plant | 8,370억원 | 사우디 열병합·가스 | SMR 아님 |
| 2026-06-15 | Duqm Independent Power Project | 5,289억원 | 오만 가스복합/EPC | SMR 아님 |
| 2026-06-30 | 보령신복합발전소 주기기 공급 정정 | 2,816억원 | GT/ST/HRSG/BOP | 기간 정정, SMR 아님 |
이 표가 말하는 것은 간단합니다. 두산에너빌리티의 현재 수주 체력은 SMR 한 가지가 아니라 전력 인프라 전반에서 나오고 있습니다.
SMR 파트너별로 보면
| 파트너 | 확인된 사실 | 아직 모르는 것 |
|---|---|---|
| NuScale | 전략적 협력, 투자, 소재제작/R&D, 77MWe Standard Design Approval | 두산의 확정 기자재 계약금액, 매출 시점, 마진 |
| X-energy | Xe-100 16대 핵심소재 예약계약 | 최종 제작계약 전환 조건, 금액, 매출 시점 |
| TerraPower | Natrium 프로젝트 진전, 두산 사업 페이지의 개발사 문맥 | 두산-specific 계약 여부와 금액 |
| SMART | 주요 기기 설계 참여와 공급 계획 | 확정 공급계약, 매출, 마진 |
NuScale은 가장 직접적인 SMR 옵션 중 하나입니다. 회사 공식 페이지는 전략적 협력과 주요 기기 공급 계획을 설명하고, 2026년 1분기 DART도 NuScale SMR 소재제작 이후 기자재 제작 수주 영업활동을 언급합니다.
NuScale은 2025년에 77MWe 모듈 설계승인도 발표했습니다.
하지만 여기서 중요한 선을 그어야 합니다.
NuScale의 설계승인은 NuScale 프로젝트의 진전이지, 곧바로 두산에너빌리티의 확정 매출 인식은 아닙니다.
X-energy도 마찬가지입니다. Xe-100 16대 핵심소재 예약계약은 의미 있는 공식 이벤트입니다.
다만 예약계약은 최종 제작계약, 확정 매출, 확정 마진과 구분해서 봐야 합니다.
증권사 관점은 무엇을 보고 있나
최근 365일 기준으로 Hankyung Consensus와 Naver Pay Research를 확인했습니다. 원자료 인덱스는 104개 행이 잡혔지만, 직접 PDF URL이 없어 본문 추출은 실패했습니다.
그래서 여기서는 날짜·브로커·목표가가 확인된 리포트 메타데이터만 사용합니다.
| 항목 | 값 |
|---|---|
| 목표가 표본 | 8개 |
| 목표가 중앙값 | 120,000원 |
| 목표가 평균 | 124,375원 |
| 목표가 범위 | 92,000원 ~ 160,000원 |
| 최근 확인 리포트 | SK증권, 2026-05-22, BUY, TP 135,000원 |
리포트 제목에서 반복되는 단어는 SMR 하나가 아닙니다. 원전, 가스터빈, 신규수주, 증설이 함께 나옵니다.
특히 2026년 4~5월 리포트 제목은 가스터빈 모멘텀을 강하게 보고 있습니다.
증권사 관점도 두산에너빌리티를 SMR 단독주보다 원전·가스터빈·발전기자재 사이클의 복합 수혜주로 보는 쪽에 가깝습니다.
독립 블로그 쪽 시각
Naver 블로그 후보를 따로 모아보면, 최근 글들은 크게 세 가지 관점으로 나뉩니다.
| 관점 | 내용 | 확인 방식 |
|---|---|---|
| SMR 기대 | NuScale, X-energy, 원전 정책 기대를 주가 재료로 봄 | 공식 자료와 공시로 재검증 필요 |
| 가스터빈 우선 | 실제 수주와 이익은 가스터빈·복합화력에서 먼저 보인다는 관점 | DART 계약 공시와 맞물림 |
| 차트 조정 | 5~6월 고점 이후 주가 조정과 주요 이평선 이탈을 경계 | 차트 데이터로 확인 가능 |
저는 이 중 두 번째 관점을 특히 중요하게 봅니다. SMR은 맞는 방향일 수 있지만, 투자자가 먼저 확인해야 할 것은 실제 계약, 매출 인식, 마진입니다.
반대 논리
두산에너빌리티를 좋게만 볼 수 없는 이유도 분명합니다.
- SMR 매출과 마진은 아직 분리 공시되지 않았습니다.
- 2026년 4월 이후 확인된 신규 공급계약은 SMR보다 가스·복합화력·EPC 중심입니다.
- X-energy 예약계약은 의미 있지만 확정 제작계약과 금액을 의미하지 않습니다.
- NuScale 설계승인을 두산에너빌리티 확정 수주로 바꾸어 해석하면 과도합니다.
- 연결 실적에는 두산밥캣과 두산퓨얼셀 영향도 크게 들어갑니다.
- 주가는 2026년 상반기 기대를 반영한 뒤 기술적으로 조정 구간에 있습니다.
앞으로 확인할 이벤트
| 이벤트 | 봐야 할 이유 |
|---|---|
| 2026년 반기보고서 | 수주잔고, SMR 공장투자, 생산능력 업데이트 확인 |
| X-energy 예약계약 후속 공시 | 예약계약이 제작계약으로 전환되는지 확인 |
| NuScale/ENTRA1/TVA 프로젝트 마일스톤 | 두산 기자재 물량으로 연결될지 확인 |
| TerraPower 한국 공급망 계약 세부화 | 두산-specific 계약 여부 확인 |
| Dukovany 매출 인식 | 대형원전 백로그의 손익 전환 속도 확인 |
| 가스터빈 신규 수주와 서비스 계약 | 단기 실적 동력 확인 |
| SMR 전용공장 CAPEX 진행 | 옵션가치가 실제 생산능력으로 바뀌는지 확인 |
현재 판단
현재 판단은 SMR 옵션을 가진 원전·가스터빈 밸류체인주입니다.
두산에너빌리티의 장점은 SMR 테마가 허상이 아니라는 점입니다.
두산에너빌리티의 약점은 아직 SMR이 별도 매출과 마진으로 증명된 단계는 아니라는 점입니다.
그래서 이 종목을 볼 때는 "SMR 대장주니까 산다"보다 "대형원전과 가스터빈으로 숫자를 만들고, SMR 옵션이 후속으로 붙을 수 있는가"를 확인하는 쪽이 더 현실적입니다.
투자 판단을 바꾸는 신호는 간단합니다. SMR 관련 확정 계약금액, 제작 범위, 매출 인식 일정, 마진이 공시 또는 신뢰 가능한 공식 자료로 확인되는 순간입니다.
그 전까지는 SMR을 확정 실적이 아니라 옵션으로 두고 보는 게 맞습니다.
출처
- DART 2025 사업보고서:
- DART 2026년 1분기보고서:
- DART 단일판매·공급계약:
20260506800911,20260601801277,20260615800697,20260630801489 - 두산에너빌리티 NuScale 사업 페이지:
- 두산에너빌리티 SMART 사업 페이지:
- 두산에너빌리티 SMR 기타 사업 페이지:
- 두산에너빌리티 X-energy 뉴스룸:
- NuScale 77MWe Standard Design Approval:
- NuScale ENTRA1/TVA 6GW deployment program:
- TerraPower news:
- X-energy news releases:
- 본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이 글은 AI 도구의 보조를 받아 작성했으며, 작성 방식은 소개 페이지에 공개합니다.
공유 횟수는 사이트 공유 기능 이용 횟수이며 링크 복사를 포함합니다. 외부 붙여넣기와 실제 메시지 전달 여부는 집계하지 않습니다.




댓글
관리자 승인 후 공개됩니다. 삭제 요청은 문의로 보내 주세요. 개인정보 안내