한진칼 후속 메모: 주총·지분·자회사 실적을 다시 점검
기록 글 · 자료 기준일과 원문에 기록된 업데이트의 수치·판단을 보존했습니다. 이후 변동은 반영하지 않았습니다.
핵심 답변
[brown: 5주간 신규 데이터는 baseline 'Neutral with optionality' stance를 유지시킨다.
새 사실 다수가 양방향으로 동시에 들어왔기 때문이다.]
자료 기준일 2026-06-28 · 최근 편집 2026-11-01
색상 안내 — 빨간색: 좋은 것 · 파란색: 안 좋은 의견 · 갈색: 추측성 의견
한눈에 보는 결론
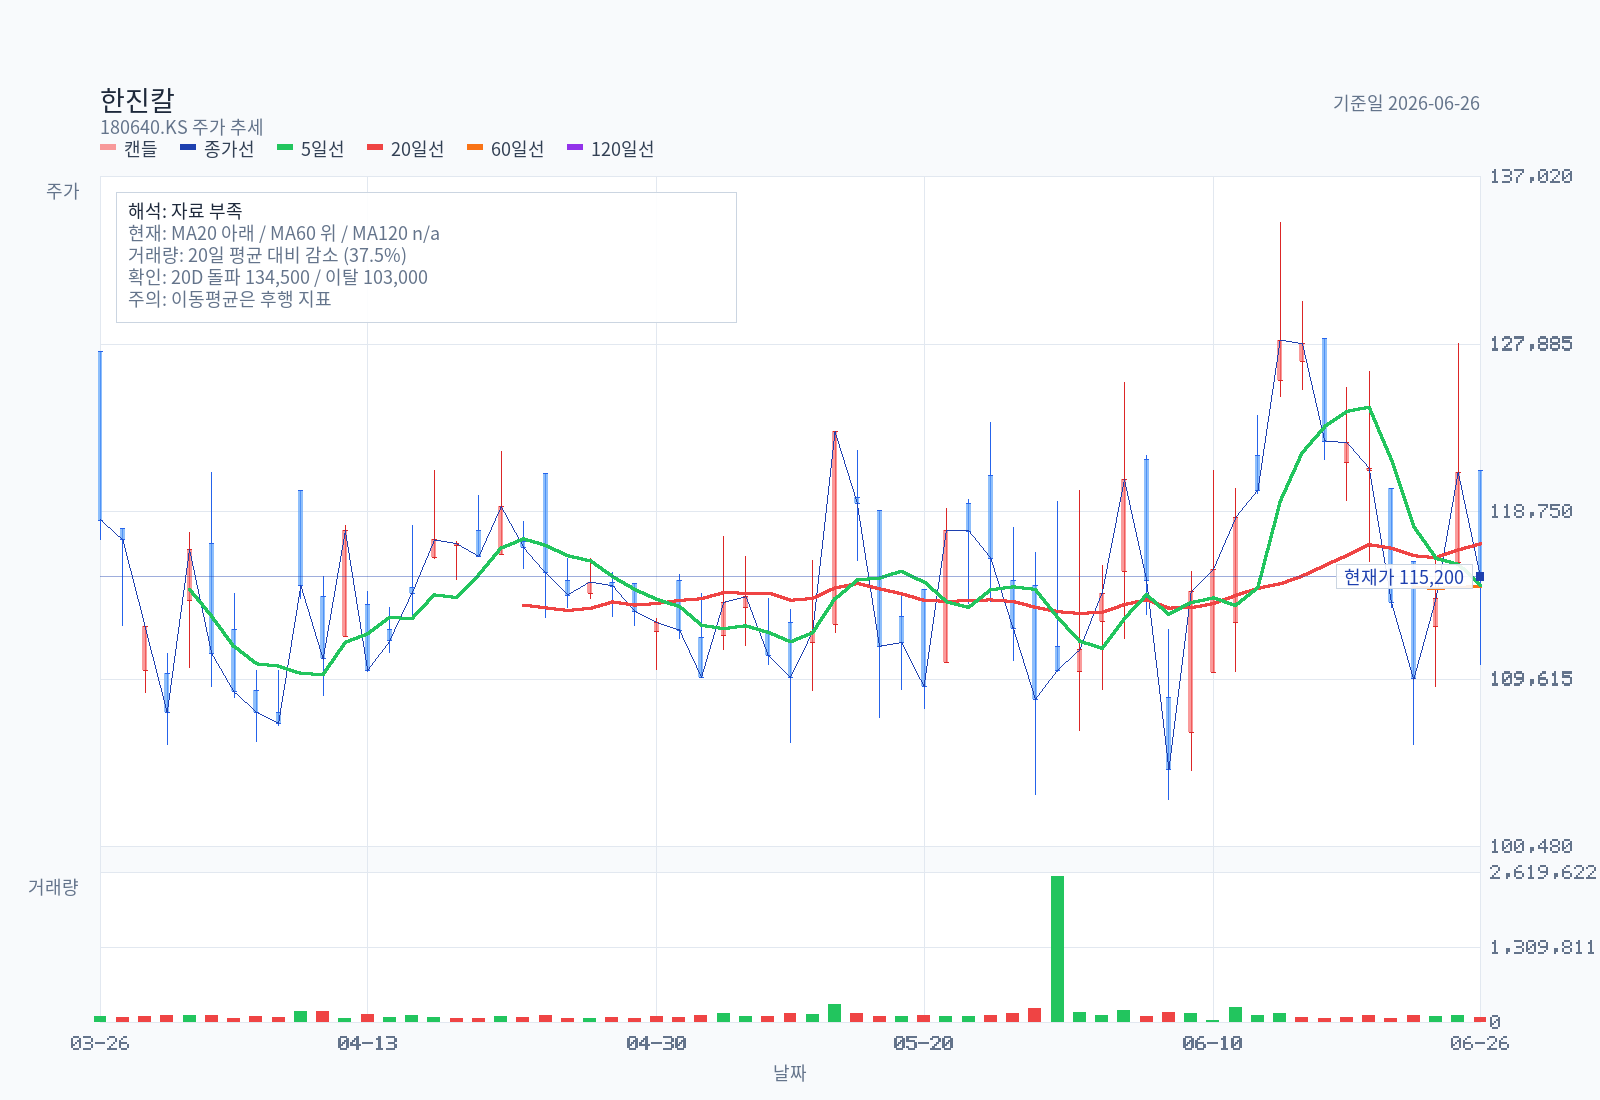
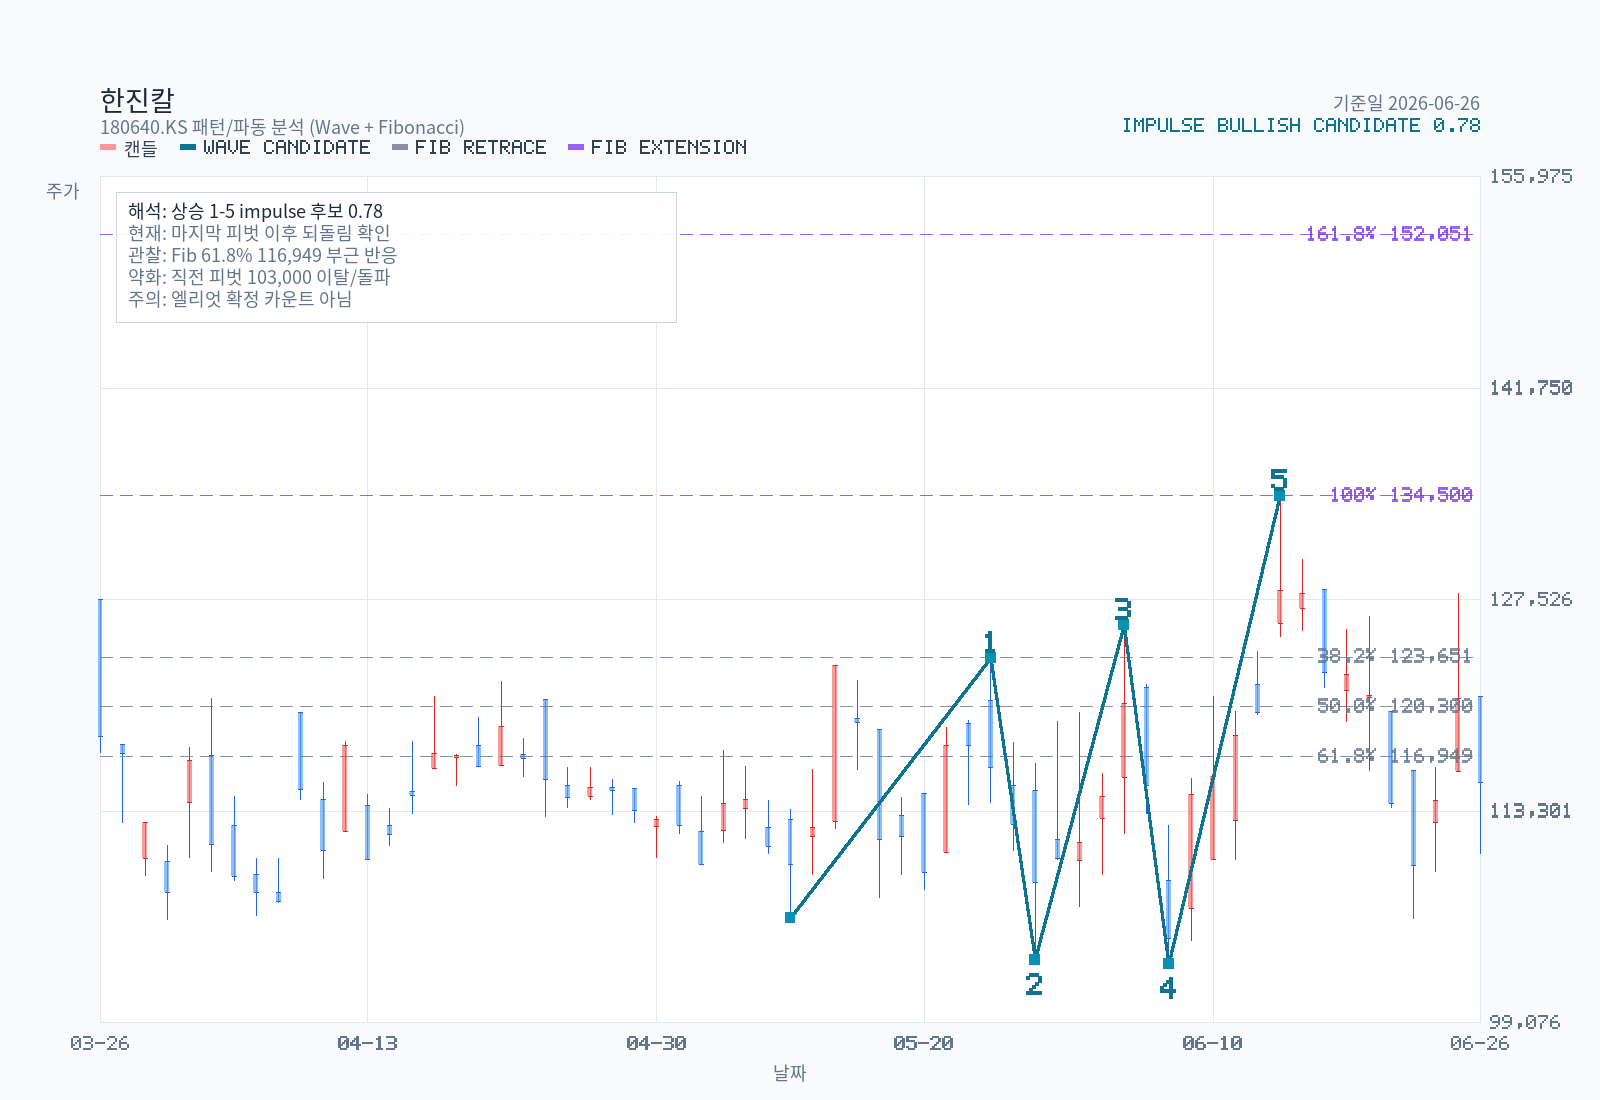
6/15 134,500원까지의 +26.8% 임펄스, 6/25 장중 +5.8% 갭상승, 거래량 +112% 폭증은 분쟁 옵션 가격이 분명히 활성화 상태로 거래되고 있음을 차트로 재확인한다.
그러나 5%룰 변동 0건 + 호반의 18.78% 추가 매수가 5%룰 임계점 아래로 진행됐을 가능성 + 집중투표 배제 정관 개정 가결(2026-09-10 시행)은 분쟁의 정량적 지렛대가 미세하게 친경영진 측에 유리해진 신호이다. 결정적 long/short 트리거는 여전히 호반의 다음 5%룰 보고 또는 KDB EXIT 사인으로 좁혀진다.
2. 5주 신규 이벤트 압축 (2026-05-23~06-28)
기존 메모의 업데이트 내역 (2026-06-28) 와 동일 사실은 한 줄씩만 정리:
| 일자 | 이벤트 | thesis 의미 |
|---|---|---|
| 2026-05-28 | 한진칼 대규모기업집단현황공시 (1Q 기준) | 친경영진 블록 구조 점검 — 5%룰 별도 변동 0 |
| 2026-05-29 | 한진칼 기업지배구조보고서 | 정기주총 결과 1차 해소 (§3에서 정밀) |
| 2026-05-29 | 대한항공 채무증권 신고서 발행 시작 | 합병/통합 자금 추정 |
| 2026-06-02 | 진에어 풍문해명 — LCC 3사 통합 2027.Q1 목표 재공시 | 통합 LCC 가시화 |
| 2026-06-11 | 대한항공 증권발행실적보고서 (회사채) | 다단계 발행 마무리 |
| 2026-06-25 | 국토교통부 합병 인가 통지 수령 (대한항공-아시아나) | 합병 마지막 규제 허들 해소 — 자회사 SOTP 재산정 임박 |
| 2026-06-26 | 한진칼·대한항공 [기재정정] 회사합병결정 (인가 반영) | 합병 절차 진행 가시화 |
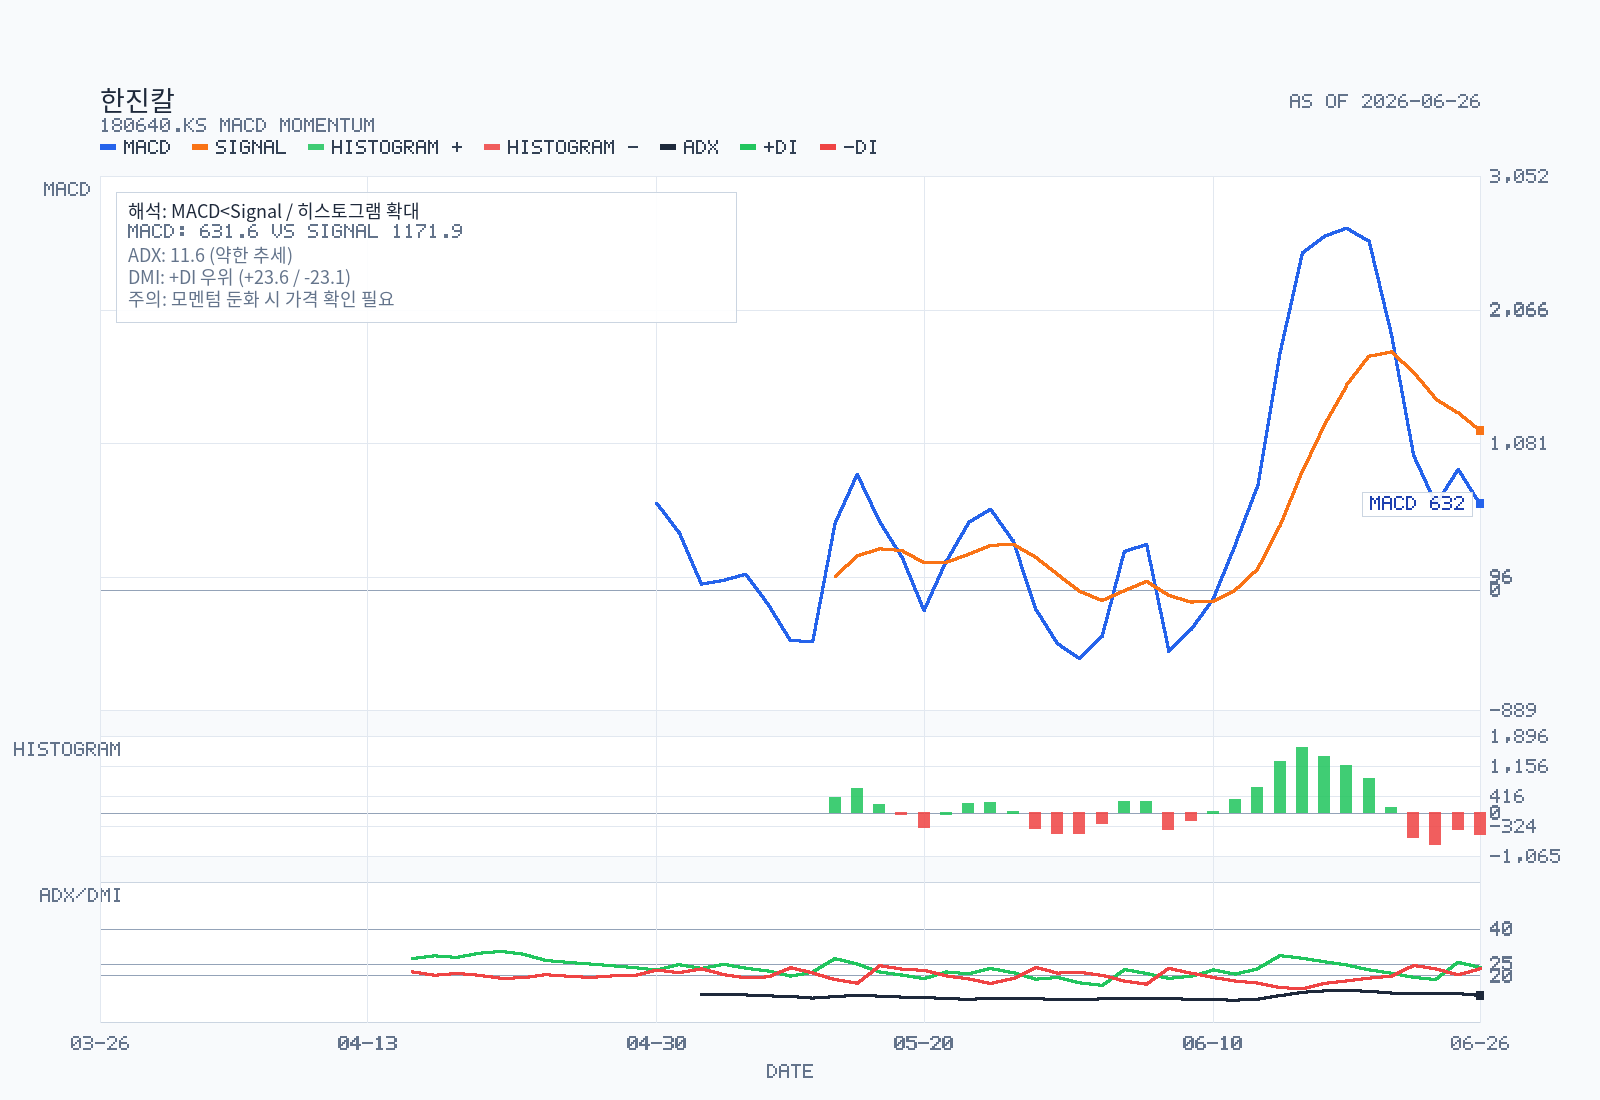
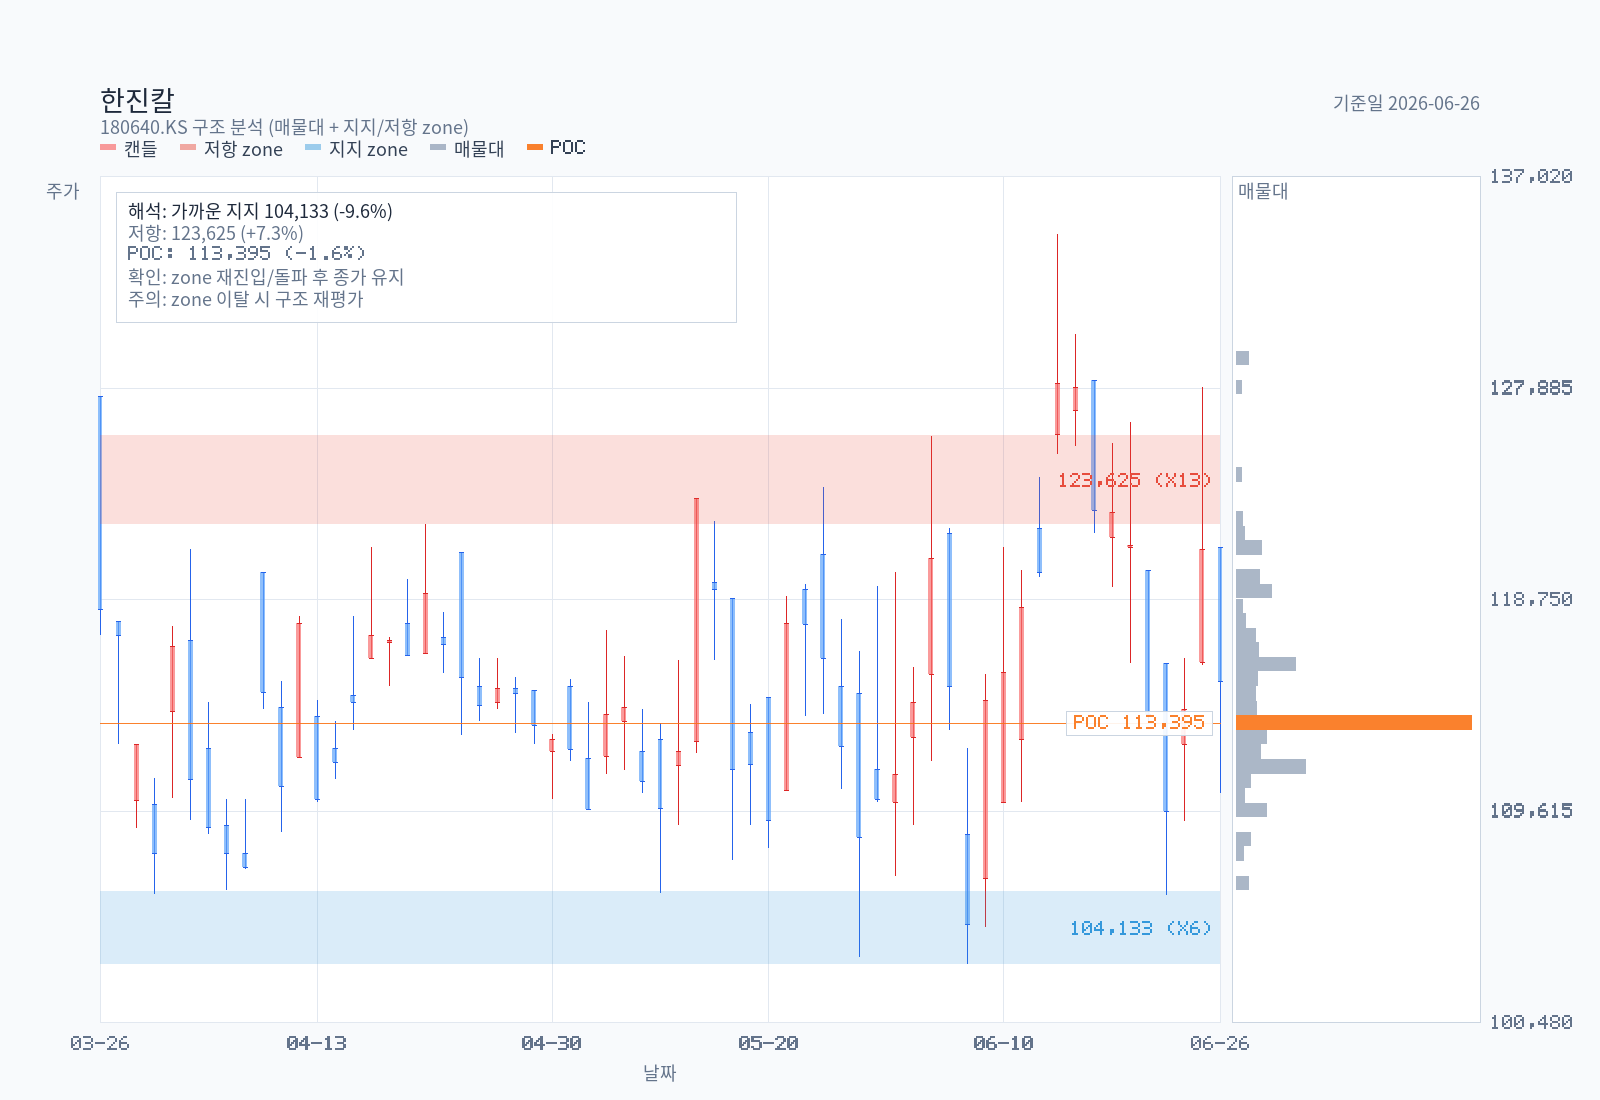
| 6/15~6/26 | 차트: 5/12 106,100→6/15 134,500 임펄스(+26.8%, 신뢰도 0.785), 6/26 종가 115,200. 20D 평균거래량 119,041→251,881 (+112%) | 분쟁 옵션 가격 시장에서 활발 |
3. 2026-03-26 정기주총 결과 (KIND·DART 임시공시)
baseline §16 #1 직접 해소. 출처: DART 정기주주총회결과 (rcept_no 20260326803588, 2026-03-26 접수). 거버넌스 보고서(2026-05-29)와 교차 확인.
안건별 가결률 표 (의결권 행사 주식수 기준)
| # | 안건 | 발행주식 총수 기준 찬성률 | 의결권 행사 기준 찬성률 | 반대·기권 |
|---|---|---|---|---|
| 1 | 제13기 재무제표(이익잉여금처분계산서 포함) 및 연결재무제표 승인 | 93.6% | 99.3% | 0.7% |
| 2-1 | 정관 변경 (이사회 규모 정상화) | 88.2% | 93.6% | 0.4% |
| 2-2 | 정관 변경 (전자주주총회 도입) | 94.2% | 100.0% | 0.0% |
| 2-3 | 정관 변경 (독립이사 명칭 변경) | 94.2% | 100.0% | 0.0% |
| 2-4 | 정관 변경 (집중투표제 배제 조항 삭제) — 3% 초과 의결권 제한 | 89.3% | 100.0% | 0.0% |
| 2-5 | 정관 변경 (감사위원 분리선출 확대 + 최대주주 의결권 제한 강화) | 94.2% | 100.0% | 0.0% |
| 2-6 | 정관 변경 (전자투표 도입 시 감사위원 선임 결의요건 완화) | 94.2% | 100.0% | 0.0% |
| 2-7 | 정관 변경 (홈페이지 등 단순 개정) | 94.2% | 100.0% | 0.0% |
| 3 | 사외이사 최종구(前 금융위원장) 선임 | 93.8% | 99.5% | 0.5% |
| 4 | 사내이사 조원태 선임 | 88.4% | 93.8% | 6.2% |
| 5 | 감사위원 사외이사 채준(서울대 경영대 교수, 재무 전문가) 선임 — 3% 초과 의결권 제한 | 88.8% | 99.5% | 0.5% |
| 6 | 이사 보수한도 승인 | 67.3% | 71.7% | 28.3% |
핵심 발견
- 이사 보수한도 승인안 반대표 28.3%는 baseline 메모가 인용한 조원태 145억 보수 논란이 표 대결로 명백히 발현된 사건으로, 다음 정기주총(2027-03)에서 보수안 부결 또는 추가 행동주의 가능성을 시사한다.
- 사내이사 조원태 선임 반대 6.2%는 호반 18.78%·국민연금 5.44% 일부 + 델타 14.90% 일부가 반대 진영으로 가담했을 가능성. 호반·델타는 단순투자·전략적 우호로 묶여 있어 일부만 실제 반대표 던졌을 가능성이 높음.
- 집중투표제 배제 조항 삭제(안건 2-4) 가결 = baseline §10 이사회 표 대결 구도 분석에서 친경영진 측에 미세 유리. 2026-09-10 시행 후 다음 정기주총부터 비조원태 지분의 사외이사 추천 영향력이 감소.
- 사외이사 신규 2명 — 최종구(前 금융위원장, 화우 특별고문, 삼성전기 사외이사), 채준(서울대 경영대 재무관리 교수, 유안타증권·HD현대중공업 사외이사 경력). 둘 다 거버넌스/금융 백그라운드 강함 — 산은 추천 라인 검증은 별도 자료 필요.
4. 호반·델타·KDB·국민연금 24개월 5%룰 시계열
baseline §16 #2 부분 해소. 출처: OpenDART 대량보유 보고 (corp_code=00983040, 2024-06-28~2026-06-28 응답 9건).
해당 기간 5%룰 보고 (filter: 호반·델타·KDB·국민연금·반도·조원태)
| 보고일 | 보고자 | 보유주수 | 보유율 | 보고유형 |
|---|---|---|---|---|
| 2024-08-14 | 조원태(특수관계인 합산) | 20,880,465 | 31.28% | 일반 |
| 2024-10-10 | 조원태 | 20,512,930 | 30.73% | 일반 (-367,535주) |
| 2024-12-11 | 조원태 | 20,386,419 | 30.54% | 일반 (-126,511주) |
| 2025-04-29 | 조원태 | 20,386,419 | 30.54% | 일반 (변동 없음, 정기) |
| 2025-05-12 | 호반건설 | 12,321,774 | 18.46% | 약식 |
| 2025-08-08 | 조원태 | 20,308,567 | 30.42% | 일반 (-77,852주) |
| 2025-08-14 | 조원태 | 20,748,611 | 31.08% | 일반 (+440,044주 = 사내복지기금 출연 반영) |
| 2025-10-22 | 조원태 | 20,748,611 | 31.08% | 일반 (변동 없음) |
| 2026-04-22 | 조원태 | 20,789,994 | 31.14% | 일반 (+41,383주) |
핵심 발견
- 호반의 5%룰 보고는 24개월 동안 2025-05-12 단 1건(18.46%)만 잡혔다. baseline이 인용한 호반 18.78%(2025-12-31 기준, DART 사업보고서)는 추가 5%룰 의무 보고 임계점(0.32%p)을 못 넘어 약식으로만 처리된 매수일 가능성이 높다. 즉 호반은 5%룰 의무 공시 없이 천천히 추가 매수를 진행했고, 시장은 사업보고서 분기 update로만 변동을 인식해왔다는 의미.
- 델타(14.90%), KDB(10.58%), 국민연금(5.44%)의 24개월 5%룰 변동 보고는 0건. baseline의 정태적 분쟁 구도가 실제로 5%룰 데이터로 확정.
- 조원태의 9건 보고는 "조원태 외 19명" 특수관계인 합산 기준(31%대)이며, 가족(13.49%) + 재단·복지기금·사우회·자가보험(7.07%) + 일부 우호 지분이 모두 합산된 broader 친경영진 블록 보고. baseline §10-1 "친경영진 결속력 가정" 논의의 정량 베이스라인을 제공.
- 사모펀드 9% 잔여 매물의 최종 매수자는 24개월 5%룰 보고로 잡히지 않음 → 분산 흡수 또는 5% 임계점 아래 매수가 가장 가능성 높은 시나리오. 단일 행동주의의 5% 신규 등장은 아직 없다.
5. 자회사 실적 충돌 해소 (대한항공·진에어)
baseline §6 Recheck #6·#7 직접 해소. 출처: DART 재무제표 (대한항공 corp_code=00113526, 진에어 corp_code=00653024, FY2025 사업보고서 직접 인용).
대한항공 003490 FY2025
| 항목 | 별도 | 연결 |
|---|---|---|
| 매출원가 | 13조 3,663억 | 21조 5,503억 |
| 영업이익 | 1조 5,393억 (전기 1조 9,034억, -19.1% YoY) | 1조 1,136억 (전기 2조 1,102억, -47.2% YoY) |
| 당기순이익 | 9,649억 | 6,473억 |
진에어 272450 FY2025 (별도 기준)
| 항목 | 당기 | 전기 |
|---|---|---|
| 영업이익(손실) | -192억 (적자전환) | +1,631억 |
| 당기순이익(손실) | -98억 | +957억 |
충돌 해소 결론
- baseline §6 Recheck #6 — "공시 분석 별도 1조 5,393억" vs "speconomy 1조 1,135억(-47.2%)" → 양쪽 모두 사실. 공시 분석는 별도 기준, speconomy 인용은 연결 기준이며 별도/연결 표기가 누락된 인용. 두 데이터 모두 DART 사업보고서로 직접 confirm.
- baseline §6 Recheck #7 — speconomy "진에어 영업손실 191억" → DART 별도 -192억, 1억 차이는 단위 반올림. 인용 정확.
- 대한항공 연결 영업이익 -47.2% YoY와 진에어 적자전환은 baseline §12-1 다운사이드 시나리오(자회사 영업이익 후퇴 지속 + 한진칼 NAV 위축)가 이미 FY2025 결산에 가시화된 사건이다. 다만 별도 영업이익은 -19.1%에 그쳤고 매출원가 +52.7%(연결) vs +4.8%(별도) 차이를 보아 아시아나항공 통합 회계 처리가 연결 영업이익 후퇴의 주요 동인으로 해석된다. 합병 완료 후 통합 시너지 발현 전 transition 비용 가능성.
- 한진칼 별도 NI 1,930억(baseline §5) → 거버넌스 보고서(2026-05-29) 인용은 별도 영업이익 +41,765 백만원(417억) / 당기순이익 347억으로 baseline 사업보고서(2026-03-18 접수) 데이터와 차이. 두 시점 간 회계 정정 가능성 — 다음 분기보고서(2026-08)로 최종 확정 필요.
6. 외국계 증권사 견해의 확인 한계
자료 수집 한계로 한진칼·대한항공의 외국계 증권사 견해는 확인하지 못했다. 확인된 견해가 없다는 것을 커버리지가 없다는 뜻으로 읽어서는 안 된다.
7. 조원태 본인 자유 처분 잔여 수량 정밀 계산
baseline §16 #7 해소. 출처: 사업보고서 본문.
원문 인용 (사업보고서 VII-2-나):
"지배기업과 지배기업의 대표이사인 조원태 회장(이하 '대표이사') 및 한국산업은행 간 2020. 11. 17. 체결한 투자합의서에서 정한 위약벌 및 손해배상채무를 담보하기 위하여 대표이사는 본인이 보유하고 있는 당사 주식 3,858,869주를 한국산업은행에 담보로 제공하고 있습니다. 한국산업은행은 투자합의서가 정한 위약 사유가 발생하는 경우 처분위임계약에 따라 해당 주식에 대한 처분권을 행사하거나 대표이사의 당사 주식을 동반 매각할 수 있는 권리(drag-along right)를 가집니다."
계산
| 항목 | 주식수 | 비고 |
|---|---|---|
| 조원태 본인 보유 (사업보고서 시점 2025-12-31) | 3,858,869 | baseline 인용 3,856,135와 미세 차이(2,734주) — 시점 차이 추정 |
| 산은 근질권 담보 (위약벌·손해배상) | 3,858,869 | 본인 보유 전량 단일 담보 |
| 추가 시중 4개 금융기관 담보 (농협·우리·하나은행·하나증권, baseline 인용) | ~2,000,000 | 위 산은 담보와 중복 설정 또는 위약벌 발생 전제 행사 순위 차이 |
| 순 자유 처분 잔여 (현 시점) | 0주 | 산은 근질권이 본인 보유 전량에 설정됨 |
thesis 의미
- 조원태 본인 보유 3,858,869주(약 5.78%) 전량이 산은 근질권에 묶여 있어 자유 처분 가능 잔여가 사실상 0이다. 분쟁 시 조원태 측이 동원할 수 있는 본인 명의 신규 의결권은 없으며, 추가 매수·증여·신주 발행만이 친경영진 측 옵션이다.
- 마진콜 트리거 가격: 산은 담보는 위약벌(5,000억) + 손해배상 담보 목적이므로 일반 LTV 기반 마진콜이 아닌 투자합의서 위반 조건 발생 시에만 처분권 행사. 즉 시장 가격 하락만으로는 트리거 안 됨 (전형적인 LTV 담보와 구조 다름).
- 시중 4개 금융기관 담보 ~200만주(약 3%p)는 baseline §11 Catalysts의 만기 도래 항목(농협 7/16, 우리 8/4, 하나은행 9/5, 하나증권 4/15) — 이 부분은 시장가 LTV 기반으로 추정되어 추가 마진콜 노이즈 위험은 잔존.
- 보너스 발견: 산은 EB 3,000억은 만기 도래로 상환 완료 (사업보고서 본문 인용 — "교환사채 3천억원은 당기 중 만기가 도래하여 상환 완료"). 즉 KDB의 한진칼 익스포저는 신주인수 5,000억(10.58% 지분)만 잔존하며 EB 통한 추가 보유분은 없다. baseline §11에는 누락된 사실로, KDB EXIT 시 매수자/매각가 시나리오에서 EB 변수는 제거.
8. 국민연금 의결권 행사 기준
baseline §16 #8 부분 해소. 출처: 다수 언론·NPS 운용본부 자료 (조회 2026-06-28).
NPS 의결권 행사 패턴 (2024~2025)
- 2024년 대한항공 정기주총: NPS는 조원태 사내이사 재선임과 임원보수안 양쪽에 반대표 행사. 다만 주주제안·경영참여로 전환하지 않고 원칙 기반 의결권 행사로 한정.
- NPS 전체 반대표 비중: 임원/감사 보수안 45.2% (가장 높음), 임원/감사 선임 32.3%, 정관변경 11.0%, 기타 11.5%. 한진칼 정기주총(2026-03-26) 보수한도 반대 28.3%·조원태 선임 반대 6.2% 패턴은 이 비중 분포와 일관.
- 2025년 NPS 의결권 행사 기업 599곳 중 기금운용본부 직접 57% / 위탁운용사 43% — 한진칼 같은 거버넌스 이슈 종목은 통상 본부 직접 행사.
한진칼 적용 시나리오
- 2027-03 정기주총: NPS 5.44% 지분이 (a) 조원태 또는 친경영진 사내이사 재선임 (b) 추가 보수한도 인상안 (c) 합병 후 통합 시너지 관련 자본 정책 (d) 사외이사 신규 선임에서 반대 행사 가능성 매우 높음.
- NPS의 145억 보수 논란 + 자회사 적자전환 가시화 + 거버넌스 점수 약화(MSCI 편출, 여성 사외이사 감소) 종합 환경에서, 다음 정기주총의 보수한도 반대 비중은 28.3% 이상으로 확대될 가능성이 높다. 단 NPS 단독으로는 부결 임계점(33.3% 또는 사안별 임계)에 미달 — 호반·델타 일부 동조가 결합돼야 부결 가능.
9. 아직 확인하지 못한 것
| # | 항목 | 미해소 사유 | 다음 차수 방법 |
|---|---|---|---|
| #3 | 반도건설 잔여지분 처리 | DART 5%룰 24개월 시계열에 반도 보고 0건 (이미 매도 종결 추정) | 반도건설 IR·언론 직접 조회 |
| #5 | 3-5년 historical valuation bands | 분기별 P/E·P/B·EV/EBITDA + SOTP fair value 시계열 미빌드 | 별도 데이터 작업 (Yahoo Finance + DART 재무 timeseries) |
| §6 #6 | 외인 IB 코멘트 | 자료 수집 한계로 견해 미확인 | 추가 자료 수집 또는 뉴스 확인 |
10. 후속 점검 뒤의 판단
현재 stance는 baseline 'Neutral with optionality (관망, 분쟁 옵션 가격 추적)' 그대로 유지된다. 6개 follow-up 해소가 가져온 핵심 정보 — 정기주총 보수한도 반대 28.3%, 호반 5%룰 보고 24개월 1건뿐, 대한항공 연결 -47.2% / 진에어 적자전환 가시화, 조원태 본인 보유 전량 산은 담보, KDB EB 3,000억 상환 완료 — 는 양쪽으로 동시에 작용한다.
차트 임펄스 + 거래량 폭증 + 보수안 28.3% 반대 + 집중투표제 배제 가결로 다음 정기주총 표 대결 구도 활성화 = 분쟁 옵션 가격이 명백히 살아있는 환경. 호반의 19% 돌파 또는 KDB EXIT 1회 사건만으로도 단기 +20~30% 갭상승 시나리오 유효.
그러나 호반의 5%룰 의무 공시 임계점 아래 매수 패턴은 분쟁 의지가 약하거나 그린메일 전략일 가능성을 시사하며, 자회사 영업이익 본격 후퇴 + 한진칼 별도/연결 데이터 불일치 + 산은 EB 상환으로 KDB 익스포저 축소는 holdco discount 정상화 시나리오의 정량적 근거를 강화한다.
다음 결정적 트리거 (우선순위)
- 호반의 추가 5%룰 보고 (특히 보유 목적 "단순투자→경영참여" 변경 시) — 단기 +20~30% 즉시 반영
- KDB 보유 10.58% EXIT 사인 (매각 시기·매수자) — 격차 즉시 역전 가능
- 2026-08 한진칼 반기보고서 — 합병 인가 후 첫 분기 통합 영향, 별도/연결 영업이익 데이터 불일치 해소
- 2027-03 다음 정기주총 — 집중투표제 배제 시행 후 첫 표 대결, 보수안 반대 비중 30% 돌파 여부
출처
- DART 한진칼 대량보유 보고 — 5%룰 시계열 9건 (24개월)
- DART 한진칼 정기주주총회결과 (2026-03-26 접수)
- DART 한진칼 기업지배구조보고서 (2026-05-29 접수)
- [DART 한진칼 [기재정정] 회사합병결정 — 국토부 인가 통지 수령 (2026-06-26)](
- DART 대한항공 증권신고서(합병) (2026-06-25)
- DART 대한항공 사업보고서 FY2025 (2026-03-18 접수)
- DART 진에어 사업보고서 FY2025 (2026-03-18 접수)
- DART 진에어 풍문해명 — LCC 3사 통합 2027.Q1 목표 (2026-06-02)
- 한진칼 차트 (Yahoo Finance, 2026-03-26~2026-06-26)
- 국민연금 의결권 행사 패턴 — 이투데이 '국민연금의 조용한 압박'
- 국민연금기금운용본부 — 의결권 행사 가이드라인
- *본 fullmemo는 2026-06-28 기준 공개 자료만으로 작성된 비공식 분석이며, 투자 추천이 아닙니다. 사업보고서·임시공시·자회사 실적·5%룰 변동은 작성 이후에도 계속 갱신됩니다.*
본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이 글은 AI 도구의 보조를 받아 작성했으며, 작성 방식은 소개 페이지에 공개합니다.
공유 횟수는 사이트 공유 기능 이용 횟수이며 링크 복사를 포함합니다. 외부 붙여넣기와 실제 메시지 전달 여부는 집계하지 않습니다.



댓글
관리자 승인 후 공개됩니다. 삭제 요청은 문의로 보내 주세요. 개인정보 안내