한진칼: 경영권 분쟁의 가격과 지주회사의 가치
기록 글 · 자료 기준일과 원문에 기록된 업데이트의 수치·판단을 보존했습니다. 이후 변동은 반영하지 않았습니다.
핵심 답변
한진칼은
지주회사 시총의 절반 이상이 경영권 프리미엄에 기대고 있는 자산이다.
자료 기준일 2026-06-28 · 최근 편집 2026-11-01
색상 안내 — 빨간색: 좋은 것 · 파란색: 안 좋은 의견 · 갈색: 추측성 의견
자료 범위
- 직전 기준일: 2026-05-22 (5주분 갱신)
- 종가: 115,200원 (KOSPI, 2026-06-26 종가)
- 시가총액(보통주): ≈ 7.69조원 (보통주 66,762,279주 × 115,200원)
- 52주 고가: 175,900원 (2026-02-26 — 분쟁 재점화 기대감 급등)
- 52주 저가: 93,100원 (2025-11-18)
- 회계연도/감사: 제13기 FY2025 (2025.01.01~12.31), 삼정회계법인 적정
- 분석 모드: Full memo + Event 노트 하이브리드, 3-12개월 이벤트 드리븐
- Priority lens: 경영권 분쟁 (조원태 일가 vs 호반건설, KDB·델타·국민연금의 캐스팅 보트)
Phase B 채널 커버리지: DART ✓ · Chart ✓ · Naver 블로거 ✓ · 셀사이드 ✗(4년 dormant) · 외인 IB ✗(스킬 버그)
한눈에 보는 결론
2025-12-31 기준 조원태 일가 우호지분 20.56% vs 호반 18.78% — 격차 1.78%p에서 KDB 10.58%·델타 14.90%·국민연금 5.44%가 캐스팅 보트. 2026-02-26 52주 고가 175,900원은 "제2의 고려아연" 분쟁 기대감 한 줄에 의해 만들어졌고, 이후 -40% 조정·MSCI 편출(2026-05-14)·조원태 보수 145억 논란(2026-04-03)으로 프리미엄이 빠지며 현재 117,200원까지 후퇴한 상태.
3-12개월 시계에서 가장 중요한 이벤트는 (a) 2026-03-26 정기주총 결과 검증, (b) 사모펀드 만기로 풀린 9% 잔여 매물의 호반 흡수 여부, (c) KDB 사외이사 추천권 행사 패턴, (d) 호반의 추가 5%룰 보고이다. 이 중 어느 하나가 격차 1.78%p를 깨면 단기 +20~30% 스파이크가 다시 가능하다. 반대로 호반이 단순투자 라벨을 유지한 채 매수를 멈추면 holdco discount 본격 정상화로 90,000원대 재진입도 열려 있다. 현재 가격은 분쟁 재점화에 대한 옵션 프리미엄을 일부 반영한 어색한 중간 영역이며, 명확한 stance를 갖기에는 정보 결핍이 크다.
2026-06-28 갱신: 5월 22일 이후 5주간 호반·델타·KDB·국민연금 5%룰 후속 보고는 0건이라 격차 1.78%p가 정확히 유지된 채 분쟁의 정량적 지렛대는 정적이었다. 다만 2026-06-25 국토교통부의 대한항공-아시아나 합병 인가 통지로 자회사 통합의 마지막 규제 허들이 해소됐고, 2026-05-29 한진칼 거버넌스 보고서로 정기주총(2026-03-26)에서 집중투표 배제 조항 삭제(2026-09-10 시행)·이사회 의장 교체(김석동→최종구)가 확인됐다.
차트는 5월 12일 106,100원에서 6월 15일 134,500원까지 +26.8% 임펄스로 분쟁 옵션 가격이 명백히 활성화 상태임을 보여줬고, 6월 25일 장중 127,900원 갭상승(+5.8%) 후 6월 26일 종가 115,200원으로 -14% 반락하며 20일 평균거래량이 119,041주에서 251,881주로 +112% 폭증했다. 차트 임펄스와 거래량 폭증은 분쟁 옵션이 5월 22일 baseline 대비 더 강하게 살아있음을 재확인한다. 그러나 집중투표 배제 조항 삭제 시행은 다음 정기주총(2027-03)부터 표 대결 구도를 친경영진 측에 약하게 만든다. 두 신호가 동시에 들어와 stance는 'Neutral with optionality' 그대로이며, 결정적 long/short 변경 트리거는 여전히 호반의 추가 5%룰 보고이다.
투자 판단의 핵심 축
1. 격차가 좁혀지는가, 벌어지는가.
조원태 20.56% vs 호반 18.78% 격차 1.78%p는 의결권 1~2%p 차이로 결과가 갈리는 영역. 호반의 다음 5%룰 보고가 19.5% 또는 20%를 넘기는 순간 시장은 분쟁 시나리오를 즉시 가격에 반영한다.
2. KDB(10.58%)의 의결권 행사 의무가 어떻게 발현되는가.
2020-11-17 투자합의는 산은에 "공동행사 의무 없음"을 명시 — 즉 조원태 편에 자동 서지 않는다. 산은이 사외이사 추천권을 어느 시점에 어떤 인물로 행사하느냐, 그리고 향후 산은 보유 10.58%의 매각 시기/매수자가 누구인가가 분쟁의 종결 변수.
3. 2025-08~2026-04에 풀린 사모펀드 9% 매물의 행방.
speconomy 2025-06-09 인용: 대신·유진자산운용 사모펀드 만기 도래로 한진칼 지분 약 9%(327만+277만주)가 2025년 8월부터 시장 매물화 가능 — 과거 KCGI·반도·조현아 3자연합 잔재 물량. 이미 풀린 물량의 매수자가 호반인지, 신규 행동주의인지, 분산 흡수인지에 따라 격차가 결정.
4. 자회사 가치 vs 의결권 가치의 비중.
자회사 영업가치만으로 SOTP를 짜면 현재 시총 대비 -30~40% 디스카운트가 정상이라는 해석과, 의결권 1주 = NAV 1주 이상이라는 해석이 충돌. 분쟁 모드에서는 후자가, 정상화 모드에서는 전자가 작동.
사업과 투자 논지
한진칼은 한진그룹 지배구조의 정점에 있는 순수 지주회사. 자체 영업활동은 없고 수익원은 (1) 자회사 배당, (2) 한진그룹 상표권 사용료, (3) 소규모 IT서비스 임대료가 전부.
별도 영업수익 구성 (출처: DART 사업보고서 II-2-1-가)
| 항목 | FY2025 (백만원) | 비중 | FY2024 | FY2023 |
|---|---|---|---|---|
| 배당금수익 | 87,991 | 65.1% | 90,743 (66.9%) | 78,787 (64.0%) |
| 상표권 (브랜드사용료) | 41,284 | 30.6% | 40,325 (29.7%) | 36,484 (29.6%) |
| 기타(IT서비스 등) | 5,798 | 4.3% | 4,505 (3.3%) | 2,163 (1.8%) |
| 합계 | 135,073 | 100.0% | 135,573 | 123,117 |
자회사/관계회사 (지주사 NAV 원천)
대한항공 (003490, 상장) — 지배 자회사. FY2025 별도 매출 16조 5,019억원(+2.4% YoY), 영업이익 1조 5,393억원(-3,641억원 YoY). 2024년 아시아나항공 인수 완료. 한진칼 지분율은 사업보고서 종속·관계기업 명세 참조 필요.
㈜한진 — 별도 매출 2조 3,896억원. 택배 56.5% / 물류 22.8% / 글로벌 11.6% / 에너지 9.1%.
칼호텔네트워크 — 매출 1,198억원(+5.5% YoY). 2025-09-22 그랜드하얏트인천 웨스트타워 매각 결의, 2026-01-06 매각 완료 → 자산 경량화 진행.
- 정석기업 — 부동산 임대 460억원.
진에어(상장) — 통합 LCC 출범 변수. FY2025 영업손실 191억(speconomy 2026-04-03 인용, DART 별도 추가 검증 필요).
연결 가치 동력
| 항목 (백만원) | FY2025 | FY2024 | FY2023 |
|---|---|---|---|
| 영업수익 | 292,157 | 275,727 | 200,336 |
| 영업이익 | 49,193 | 42,843 | 14,487 |
| 관계기업투자손익(지분법) | 412,922 | 295,458 | 414,830 |
| 당기순이익(지배기업 귀속) | 496,999 | 385,139 | 683,804 |
핵심 인사이트: 한진칼 연결 NI의 본질은 자회사 영업이 아니라 지분법 손익(FY2025 4,129억)이다. 즉 시장은 한진칼이 아니라 사실상 "대한항공 + ㈜한진 + 진에어의 지분율 가중 합"을 평가하고 있고, 그 위에 지주사 디스카운트와 의결권 프리미엄이 얹힌다.
4. 경영권 분쟁 타임라인 (Priority Lens — 사건 노트)
| 시점 | 이벤트 | 출처 |
|---|---|---|
| 2020-11-17 | KDB-조원태 투자합의 체결 (공동행사 의무 없음, Drag-along, 처분권, 사외이사 추천권) | DART 사업보고서 VII-2-나 |
| 2020-12-02 | KDB 제3자배정 유증 7,062,146주(10.58%) 신규 | DART |
| 2020-2022 | sell-side 4개 노트 발간 후 dormant. 마지막 정식 리포트: IBK 김장원 2022-05-30 TP 30,000 중립 ("지금 가치를 설명할 방법은 지분 구도") | Hankyung Consensus |
| 2024 (말~2025) | 대한항공-아시아나항공 합병 종결 | 산업 공시 |
| 2025-05-14 | 호반그룹 한진칼 지분 17.44% → 18.46% 확대 공시 (호반호텔앤리조트 64만주 추가, 보유 목적 "단순투자") | speconomy 2025-05-14 |
| 2025-06-09 | 대신·유진자산운용 사모펀드 만기 도래로 약 9%(327만+277만주)가 2025-08부터 매물화 가능 — KCGI/반도/조현아 잔재 물량 | speconomy 2025-06-09 |
| 2025-08-14 | 한진칼 사내근로복지기금에 자기주식 보통주 440,044주(0.66%) 출연 → 친경영진 우호지분 +0.66%p | DART 사업보고서 I-2-8 |
| 2025-07~2025-10 | 조원태 본인 추가 담보 약 200만주(~3%p)를 농협·우리·하나은행·하나증권에 분산 담보 (만기 다수 2026.04~2026.09) | DART 사업보고서 VII-2-나 |
| 2025-12-31 (사업보고서 시점) | 조원태 일가 20.56% vs 호반 18.78% vs Delta 14.90% vs KDB 10.58% vs 국민연금 5.44% — 5대 블록 70.26% | DART 사업보고서 VII-4-가 |
| 2026-02-12 | "제2의 고려아연 분쟁 기대감"으로 +20.80% 급등 (당일 13만원대) | firestnumberone 2026-02-17 인용 |
| 2026-02-26 | 52주 고가 175,900원 터치 | chart-data |
| 2026-03-18 | 사업보고서(2025.12) 접수 | DART rcept_no 20260318001143 |
| 2026-03-26 | 정기주총 — 조원태·하은용 사내이사 + 사외이사 4명(김석동·박영석·최윤희·홍동표·송백훈·배성례 중 3명) 임기 만료 | DART 사업보고서 VI-1-1 |
| 2026-04-03 | 조원태 회장 보수 145.07억원(대한항공 57억 + 아시아나 9.8억 + 한진칼 61.76억 + 진에어 17.1억) — 한진칼·진에어 적자전환·대한항공 영업이익 반토막 속 고연봉 논란 | speconomy 2026-04-03 |
| 2026-05-14 | MSCI 한국지수 편출 결정 — HD현대마린솔루션, SK바이오팜과 함께. "경영권 방어 성공했지만 유동시가총액·거래 유동성 약화" | speconomy 2026-05-14 |
| 2026-05-22 | 종가 117,200원, 고가 대비 -33.4% 후퇴 | 본 메모 |
2026-02 급등 → 2026-05 후퇴 구간은 "분쟁 옵션 가격"의 explicit 변동을 보여주는 첫 사이클. 다음 사이클의 트리거는 호반 추가 5%룰, 산은 사외이사 추천 인물, 잔여 9% 매물의 최종 매수자.
5. 재무 Evidence (FY2023~FY2025, DART 사업보고서)
별도 — 지주사 본체
| 항목 (백만원) | FY2025 | FY2024 | FY2023 |
|---|---|---|---|
| 영업수익 | 135,073 | 135,573 | 123,117 |
| 당기순이익 | 193,007 | 216,982 | 379,176 |
별도 NI가 FY2023 379,176 → FY2024 216,982 → FY2025 193,007로 감소. FY2023 5,185억의 종속기업투자 처분이익(현금흐름표)이 사라진 효과가 1차 원인.
별도 영업이익은 사업보고서 본문에 명시되지 않았으며, speconomy 2026-04-03이 인용한 "한진칼 영업손실 75.2억"는 별도 기준(영업수익 1,351억 - 영업비용 일반관리비 등)으로 추정 — DART Recheck 필요 항목.
연결 — 자회사 가치 동력
| 항목 (백만원) | FY2025 | FY2024 | FY2023 |
|---|---|---|---|
| 영업수익 | 292,157 | 275,727 | 200,336 |
| 영업이익 | 49,193 | 42,843 | 14,487 |
| 관계기업투자손익 | 412,922 | 295,458 | 414,830 |
| 당기순이익(지배) | 496,999 | 385,139 | 683,804 |
| 자산총계 | 4,207,158 | 3,784,922 | 3,915,078 |
| 자본(지배) | 3,191,222 | 2,743,664 | 2,465,956 |
배당
| 항목 | FY2025 | FY2024 | FY2023 |
|---|---|---|---|
| 주당현금배당(보통주, 원) | 360 | 300 | 170 |
| 보통주 시가배당률(%) | 0.50 | 0.40 | 0.40 |
| 현금배당총액(백만원) | 24,080 | 20,069 | 11,419 |
| 연결 현금배당성향(%) | 4.80 | 5.60 | 1.70 |
배당 정책은 보수적(연결 배당성향 5% 안팎). 호반·산은·국민연금이 모두 의결권을 보유한 상황에서 향후 주주환원 강화 요구가 잠재 카탈리스트.
공시로 다시 확인한 내용
| # | 클레임 | DART 근거 | Recheck 결과 |
|---|---|---|---|
| 1 | 조원태 일가 20.56% vs 호반 18.78%, 격차 1.78%p (2025-12-31) | 사업보고서 VII-4-가 "주식의 분포" + VII-1 | 확인 (Confirmed) |
| 2 | KDB는 의결권 공동행사 의무 없이 10.58% 보유. 위약 시 Drag-along / 처분위임권 보유 | 사업보고서 VII-2-나 + 주1~주4 (원문 인용) | 확인 (Confirmed) — 만기 미정 → 현재도 유효 |
| 3 | 2025-08-14 사내복지기금 440K주 출연으로 친경영진 우호지분 +0.66%p 확장 | 사업보고서 I-2-8 "경영활동 관련 중요사항" | 확인 (Confirmed) |
| 4 | 조원태 본인 보유 3,856K주 중 산은 근질권 + 2024~2025 추가 담보 ~3%p가 시중 4개 금융기관에 묶임 | 사업보고서 VII-2-나 (담보계약 표) | 확인 (Confirmed) — 만기 다수 2026.04~2026.09 |
| 5 | 2026-03-26 정기주총에서 조원태·하은용 + 사외이사 4명 임기 만료 | 사업보고서 VI-1-1 (이사회 구성) | 확인 (Confirmed for 임기만료 일정) / 결과 미확인 (Open) — 주총 결과보고는 DART 임시공시 별도 조회 필요 |
| 6 | 대한항공 FY2025 별도 영업이익 1조 5,393억(-3,641억 YoY) | 공시 분석 인용 | 부분 확인 / 외부 인용과 불일치 — speconomy 2026-04-03은 "대한항공 영업이익 1조 1,135억(-47.2%)"로 인용. 별도/연결 구분, 아시아나 통합 시점 처리에 따라 차이 가능 → 003490 사업보고서 직접 재확인 필요 |
| 7 | speconomy 인용 "한진칼 별도 영업손실 75.2억" — DART 본문에 명시적 별도 영업이익 라인 부재 | 별도 영업수익 135,073 - 영업비용(미공개) | 약한 정합성 (Plausibly consistent) — 별도 NI 193,007과 충돌하지 않음(자회사 배당이 영업외수익으로 분류될 경우). 별도 손익계산서 라인 단위 재확인 필요 |
Recheck 결과: 분쟁/지분 구조의 5개 핵심 클레임(1~5)은 모두 confirmed. 자회사 실적 인용(6~7)은 출처 간 불일치 존재 — Street/Alternative Views 섹션에서 명시적으로 분리.
시장과 반대편 시각
7-1. 셀사이드 (한국 증권사) — 4년 dormant
In-window(2025-05-22~2026-05-22) 정식 리포트: 0건. 한진칼 자체 커버는 사실상 종료. 대한항공(003490) 노트 안에서 SOTP 인풋으로만 등장.
마지막 정식 리포트: 2022-05-30 IBK투자증권 김장원, TP 30,000원 / 중립 — 제목 "지금 가치를 설명할 방법은 지분 구도". holdco 가치 ≈ 자회사 영업가치 + 의결권 프리미엄이라는 프레임은 2026년 호반 구도에 그대로 이식 가능.
2020년 이후 BUY rating 0건. 11개 정식 리포트 중 11개가 중립/Hold/marketperform/underperform. 셀사이드는 한진칼 holdco를 BUY 대상으로 본 적이 없음.
2020-11-17 split (대신 underperform TP 31,000 vs 유안타 Hold TP 33,000)이 현재 분쟁 평가의 양 끝점으로 그대로 재현됨 — "산은 개입 = 프리미엄 소실" vs "다수 buy-side 존재 = 프리미엄 유지".
7-2. 외인 IB — 0건 (스킬 버그)
kr-foreign-analyst 스킬의 browseNaver.searchNaverNewsStructured 함수 부재로 디스커버리 0건. 한진칼/대한항공 양쪽 패스 모두 실패.
이 0은 "외인 IB가 한진칼을 안 본다"는 신호가 아님 — 데이터 수집 실패. 다음 메모 갱신 시 (a) 스킬 패치 또는 (b) Naver News에서 "Morgan Stanley·Goldman·JPMorgan·Nomura·CLSA·UBS·Macquarie·Bernstein 003490 한국항공" 수동 검색 필요.
7-3. 네이버 독립 블로거 — 3명, 13개 포스트
| 블로거 | 각도 | 핵심 인용 |
|---|---|---|
| speconomy (스페셜경제, 강민철 기자) | 거버넌스/지배구조 전문 | "MSCI 편출은 경영권 방어에 성공했지만 유동시총·거래유동성 경쟁력 약화" (2026-05-14) / "사모펀드 9% 매물화 가능" (2025-06-09) / "호반 18.46% 확대, 우호지분 45% 확보 평가" (2025-05-14) / "조원태 보수 145억 vs 한진칼·진에어 적자전환" (2026-04-03) |
| press02 (재미진 저널리스트) | 호반그룹 행보 추적 | "호반은 한진칼만이 아니라 LS·해운까지 매수 — '조용한 폭풍', '주식 사냥꾼' 패턴" (2025-06-16) / "보잉 103대 계약 호재 + 통합 시너지 가시화" (2025-10-28) |
| firestnumberone (주재꿈사) | 차트/모멘텀 | "11만원만 뚫으면 상승세" (2026-05-15) / "제2의 고려아연 분쟁 기대감 +20.80% 급등" (2026-02-17) — DART 20.56% vs 18.78% 격차를 블로거는 "20.50% vs 18.46%"로 인용 (보고 시점 차이) |
7-4. 셀사이드 vs 블로거 vs DART 충돌 지점
격차의 해석 충돌: speconomy "우호지분 45% 확보, 방어 여력 충분" vs firestnumberone "격차 1.78%p로 매우 좁음, 제2의 고려아연 시나리오 가능". DART 사실관계(20.56 vs 18.78)는 동일하지만 KDB 10.58% + 델타 14.90% + 국민연금 5.44%를 어느 편에 분류하느냐에서 정반대 결론.
실적 인용 충돌: speconomy "대한항공 영업이익 1조1135억 -47.2%" vs 공시 분석 "대한항공 별도 1조5393억 -3641억". 별도/연결, 회계연도, 아시아나 통합 처리 차이가 원인일 가능성 — 자회사 사업보고서 직접 재확인 필요.
7-5. 본 메모의 분류 (어느 정도까지 확인됐는가)
Confirmed (DART 본문): 지분 구조, KDB 합의 조건, 사내복지기금 출연, 조원태 담보 내역, 이사회 임기, 자기주식 현황, 배당 정책, 별도 영업수익 구조, 연결 손익 라인.
Street view (인용): 호반 추가 5%룰 시점·가격, 사모펀드 9% 매물 시점, MSCI 편출, 조원태 보수 145억 — speconomy / 언론 인용. DART/KIND 임시공시로 추가 검증 가능.
- Specialist media: 호반의 LS·해운 동시 매수 패턴 (press02).
Not separately disclosed in DART: 2026-03-26 정기주총 안건별 표 대결 결과, 5%룰 개별 변동 시계열(호반·델타·KDB·국민연금 각각의 매수·매도 시점), 반도건설 잔여지분 여부.
현재 밸류에이션
8-1. 현재 (2026-05-22)
| 항목 | 값 | 출처 |
|---|---|---|
| 보통주 종가 | 117,200원 | chart-data |
| 보통주 시총 | ≈ 7.83조원 | 보통주 66,762,279주 |
| 우선주(180641) — 본 메모 미별도 | — | — |
| FY2025 연결 NI (지배) | 4,970억 | DART |
| FY2025 별도 NI | 1,930억 | DART |
| FY2025 연결 EPS (보통주 기준 단순) | ≈ 7,440원 | 4,970억 / 66.76백만주 |
| 연결 PER (trailing, 보통주만) | ≈ 15.7배 | 117,200 / 7,440 |
| FY2025 별도 EPS | ≈ 2,892원 | 1,930억 / 66.76백만주 |
| 별도 PER (trailing) | ≈ 40.5배 | 117,200 / 2,892 |
| 자본(지배) | 3.19조 | DART |
| PBR (연결, trailing) | ≈ 2.45배 | 7.83조 / 3.19조 |
| 보통주 시가배당률 | 0.50% | DART (360원 / 117,200원 환산 시 0.31%, 사업보고서 "0.50%"는 기말 종가 기준) |
8-2. 가치 분해 — 의결권 프리미엄 vs 자회사 영업가치
SOTP 입력 미공개 (자회사 지분율, 대한항공 SOTP, ㈜한진·진에어·칼호텔 평가) 상태에서 정량 산출은 본 메모 범위 밖. 다만 정성적으로:
- 별도 PER 40배는 holdco 단독 정상화 기준(통상 10~15배) 대비 명백히 비싸다.
연결 PER 15.7배는 자회사 가치를 모두 반영한다는 가정에서만 정상 — 그러나 한진칼은 자회사 시총을 지분율만큼만 청구할 수 없는 holdco 구조이므로 통상 20~40% NAV discount가 정상.
현재 117,200원은 (a) 자회사 영업가치 + (b) 의결권/경영권 프리미엄 + (c) 분쟁 옵션 가격의 합이며, (c)가 2026-02 175,900원에서 2026-05 117,200원으로 -58,700원(-33%) 빠진 상태이다.
8-3. 역사적 valuation bands
3-5년 historical P/E·EV/EBITDA·P/B 자료 미구축. 본 메모에서 분석 근거 입력 JSON을 별도로 구성하지 않음.
- Follow-up Research Prompt #5에 valuation band 구축 요청 포함.
차트와 수급 위치
9-1. PNG 차트
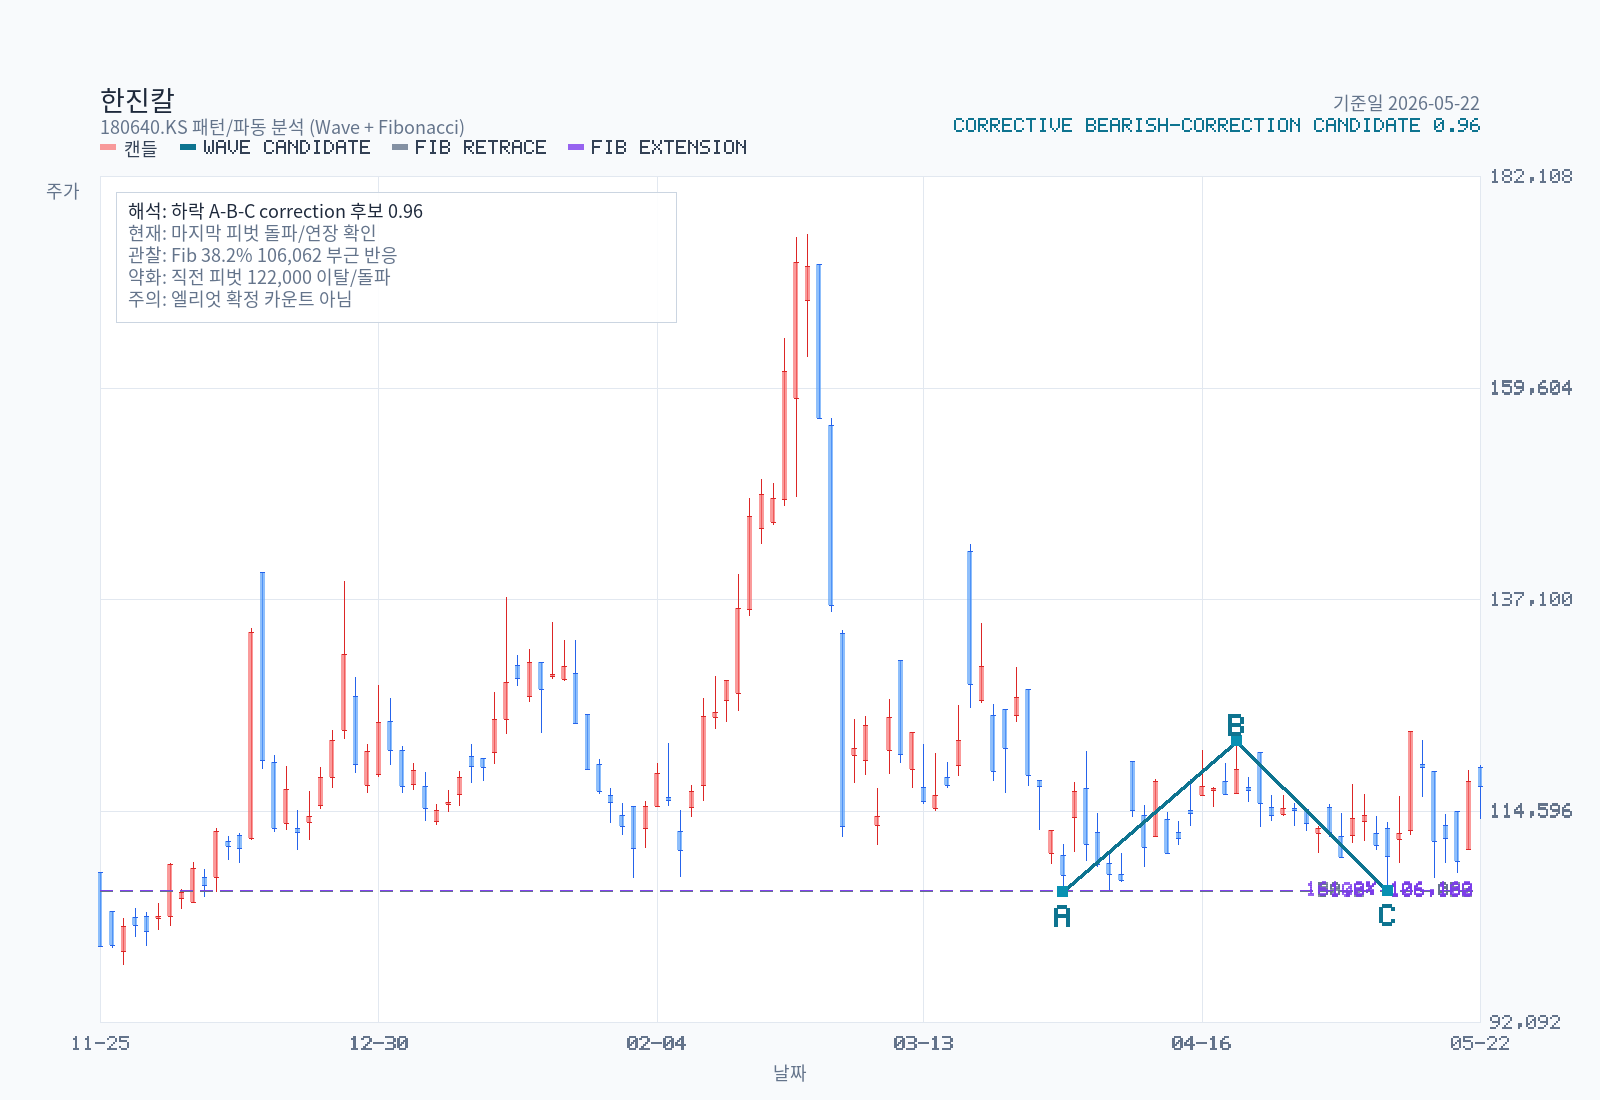
9-2. 핵심 지표 (분석 근거)
| 지표 | 값 |
|---|---|
| 종가 (2026-05-22) | 117,200 |
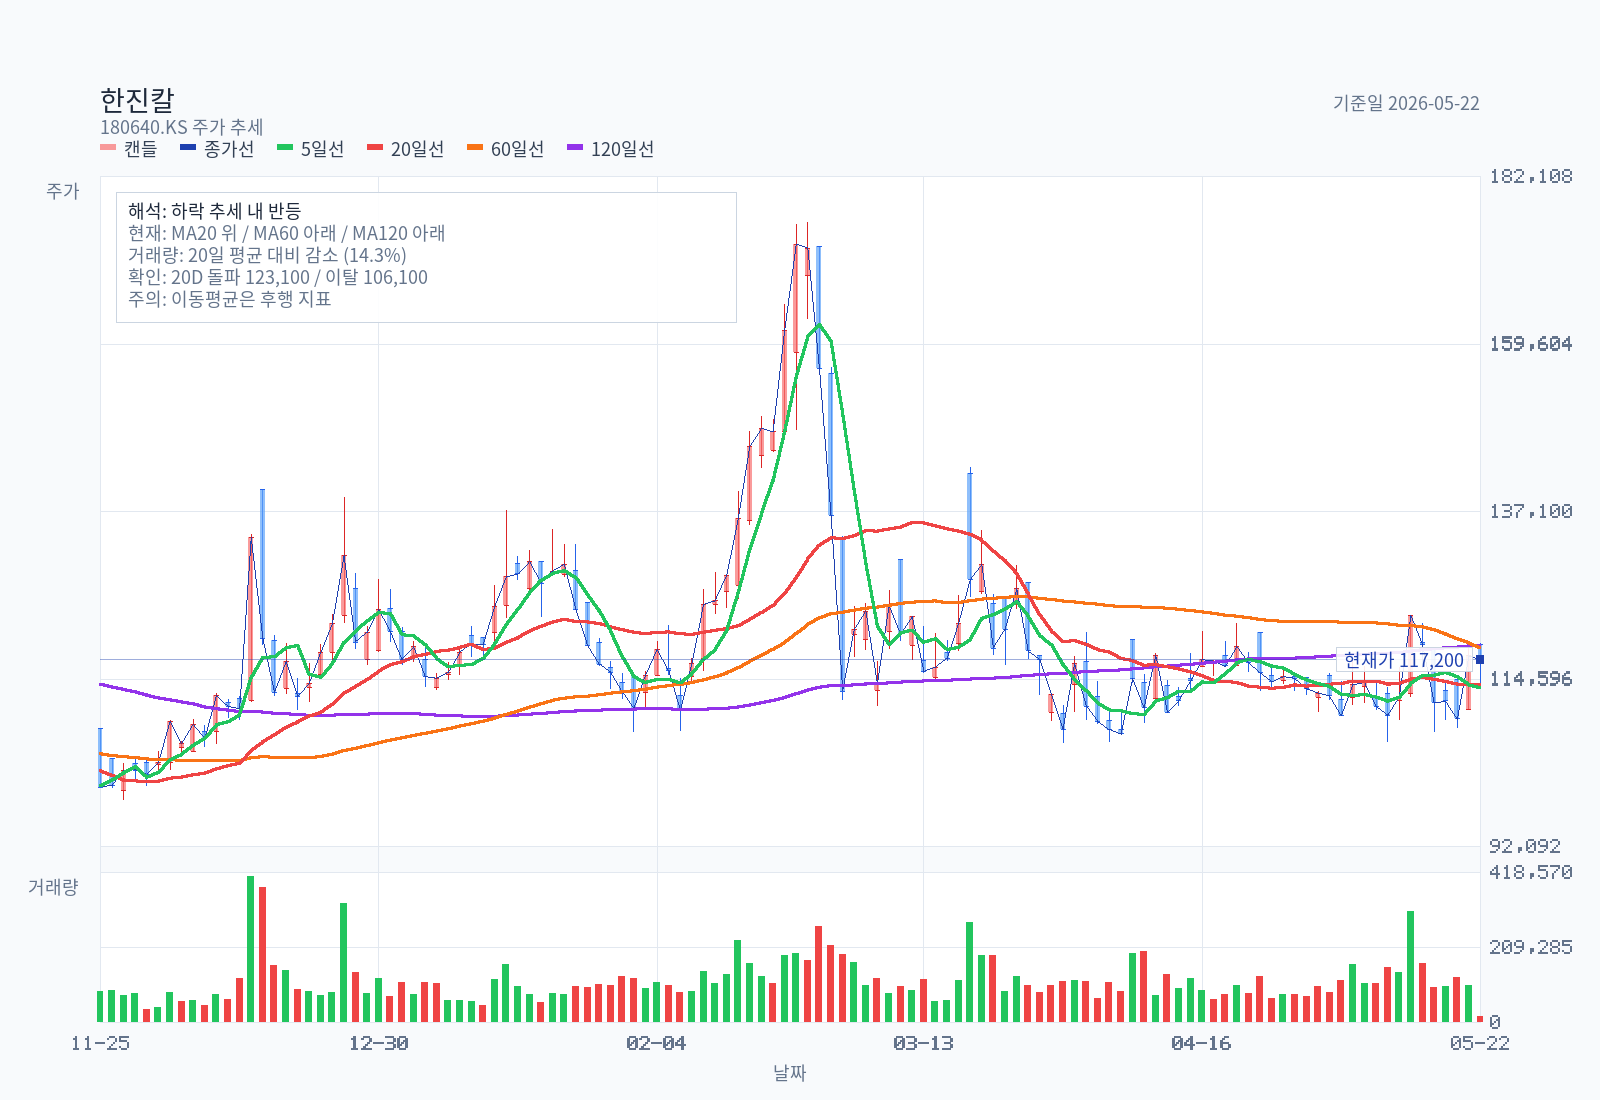
| MA5 / MA20 / MA60 / MA120 | 113,420 / 113,865 / 118,743 / 119,119 |
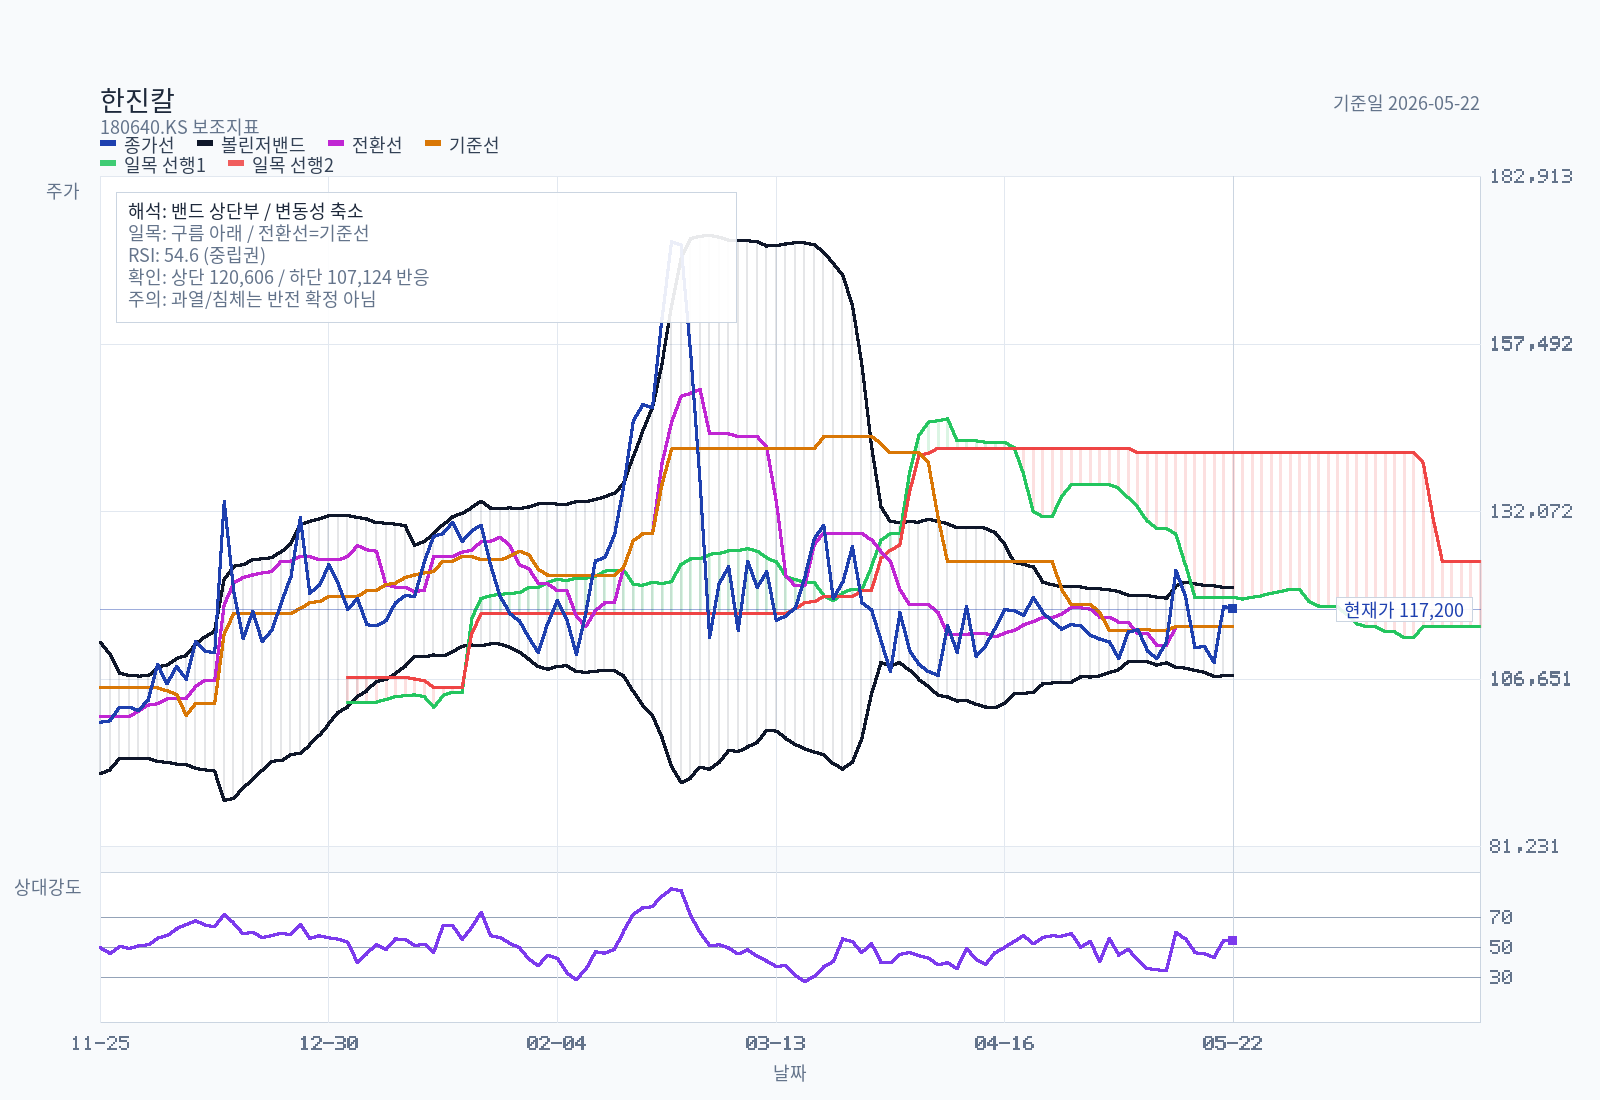
| 볼린저 Upper/Mid/Lower | 120,606 / 113,865 / 107,124 (Width 11.84%) |
| 일목 전환/기준/현운A/현운B | 114,600 / 114,600 / 119,025 / 140,950 |
| 향후 운A/B | 114,600 / 124,500 |
| RSI14 | 54.64 (중립) |
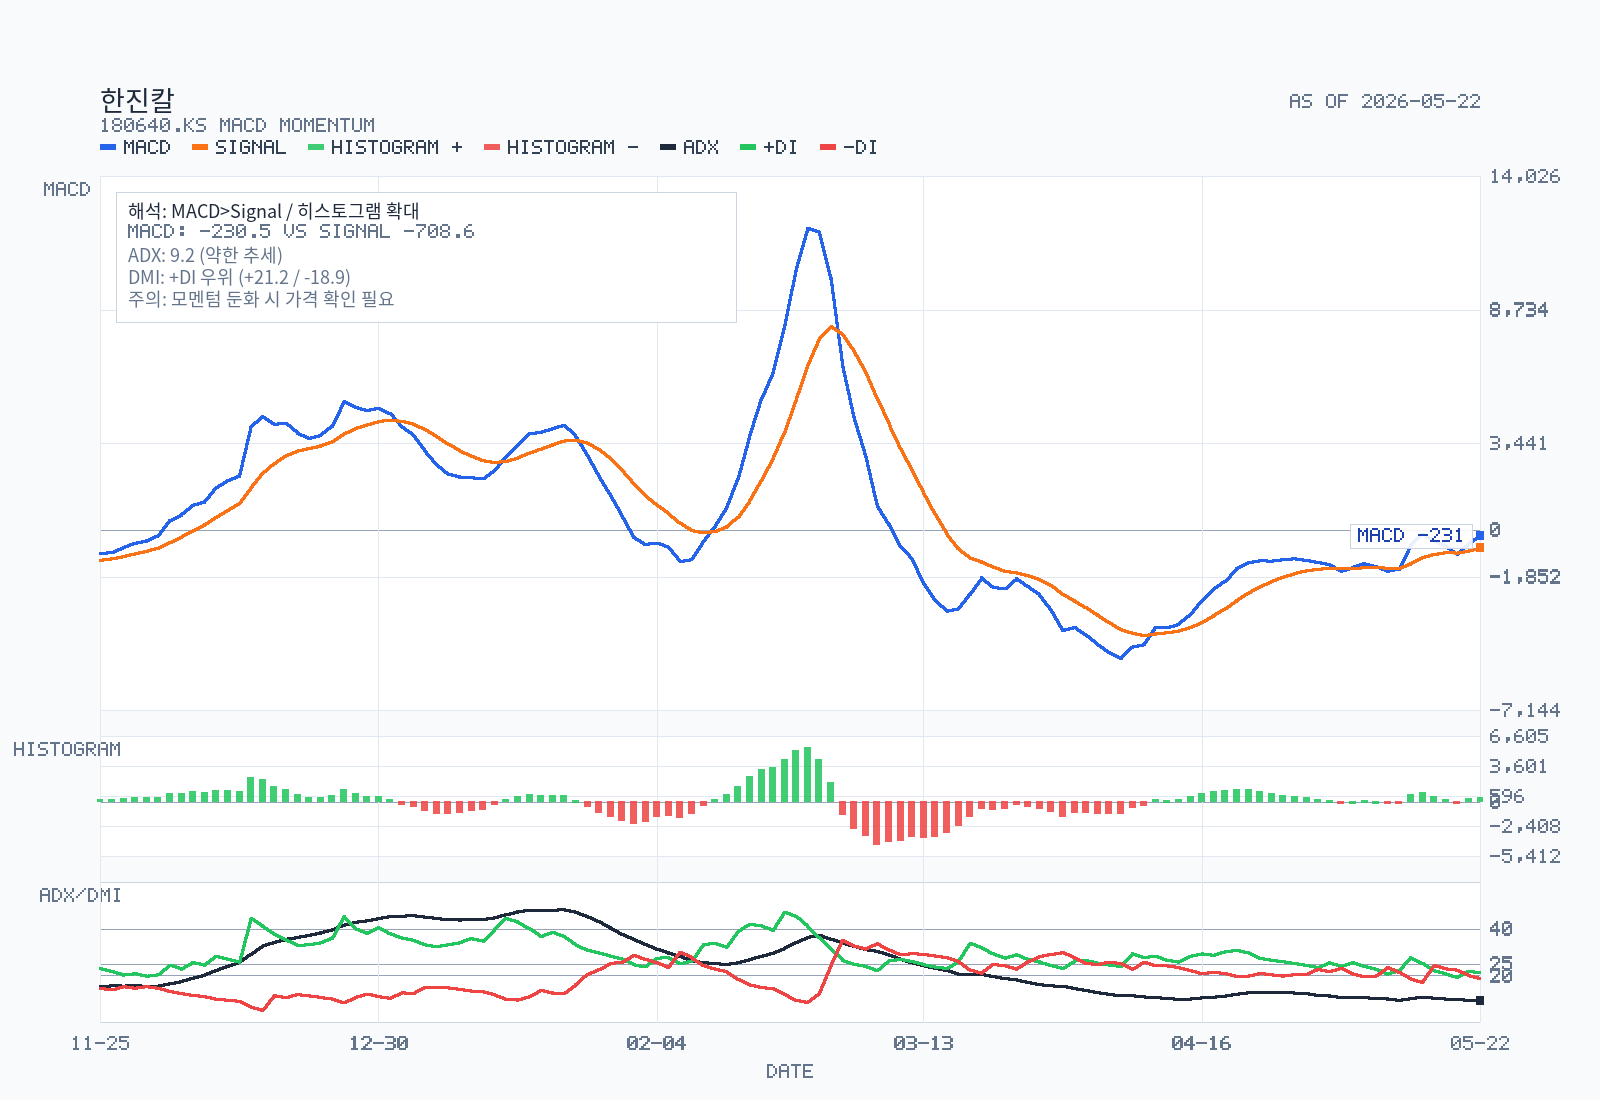
| MACD / Signal / Histogram | -230.53 / -708.55 / +478.03 |
| MACD State | bullish / below-zero (제로선 아래에서 골든크로스) |
| Histogram | 확장 중 |
| ADX14 / +DI / -DI | 9.21 / 21.21 / 18.85 (weak trend) |
| 20D 평균거래량 | 119,041주 |
| 직전 거래량 / 20D avg | 14.3% (매우 낮음) |
| 20D 돌파 레벨 / 붕괴 레벨 | 123,100 / 106,100 |
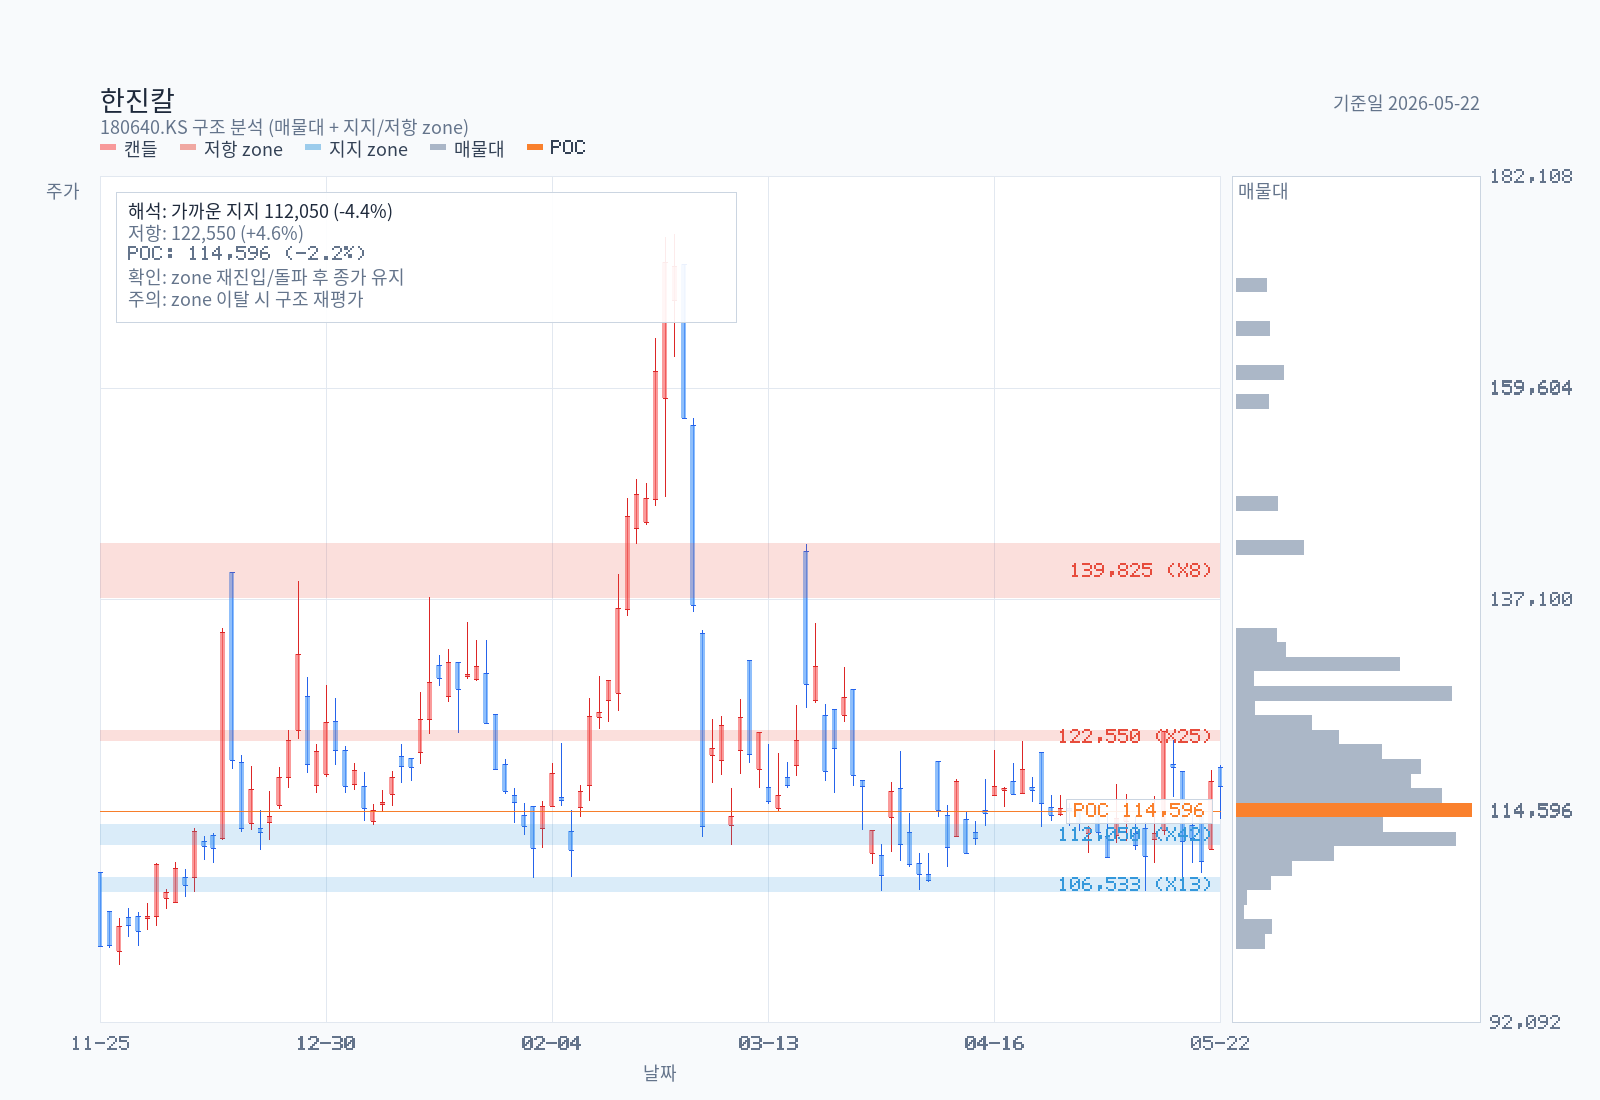
9-3. 지지/저항 (structure chart)
| 종류 | 가격대 | 중심 | 터치 | 마지막 터치 | 점수 |
|---|---|---|---|---|---|
| 지지 | 111,000~113,100 | 112,050 | 42 | 2026-05-21 | 0.970 |
| 저항 | 122,000~123,100 | 122,550 | 25 | 2026-05-15 | 0.699 |
| 지지 | 106,000~107,500 | 106,533 | 13 | 2026-05-18 | 0.425 |
| 저항 | 137,300~143,000 | 139,825 | 8 | 2026-03-19 | 0.196 |
9-4. 패턴 (pattern chart, 신뢰도 0.74 이상만)
하락 임펄스 (2026-02-26 175,900 시작 → 5파 2026-05-12 106,100) — 신뢰도 0.845. 5파 종료 후 현재 ABC 반등 진행.
2026-04-21 122,000 → 2026-05-12 106,100 → 2026-05-14 123,100 불(bullish) 코렉티브 신뢰도 0.957. 직전 반등이 단기 ABC 완성 직후 가능성.
9-5. Rule Screen
Minervini Trend Template: 일부 통과 / 다수 미통과. 종가 117,200 > MA20 113,865 ✓ , 종가 < MA60 118,743 ✗, MA60 < MA120 ✗(거의 동일), 종가 vs 52w 고가 -33.4% (✗ — 25% 이내 요구), 종가 vs 52w 저가 +25.9% (✓ — 25% 이상 요구). 종합: Fail (트렌드 템플릿 부적합).
KRX 52주 신고가 리더십 점수: 52w 고가 대비 -33.4%로 신고가 리더십 점수 낮음 (점수 추정 1~2/10). 신고가 군에 속하지 않음.
- 요약: 차트만으로는 모멘텀 종목이 아닌 이벤트 드리븐 종목으로 분류하는 것이 정합적.
9-6. 차트 only 결론
- 가격은 MA20 위로 올라왔으나 MA60·MA120 아래에 머무는 다운트렌드 내 반등 시도 구간.
볼린저 폭 11.84%로 변동성 압축 중이며, MACD가 제로선 아래에서 골든크로스 + 히스토그램 확장 중 → 추가 반등 여력 일부 잔존.
단기 핵심 레벨: 위로 119,025 (현운 A) → 122,550 (저항대) → 123,100 (20D 브레이크아웃) / 아래로 111,000~113,100 (강한 지지) → 107,124 (볼린저 하단) → 106,100 (20D 붕괴).
- 거래량은 20일 평균의 14%로 매우 얕음 — 다음 돌파/붕괴는 거래량 동반 여부가 신뢰도를 결정.
10. Governance and Structure Checks
10-1. 핵심 발견 — 왜 중요한가
1. 조원태 일가 결속 vs 약한 고리 분리.
조원태 5.78%·조에밀리리(조현민) 5.73%·이명희 1.98%는 2020-11-17 공동보유합의로 묶임 → 합산 13.49%가 형식상 단일 블록. 단 이명희 지분이 기초 2.09% → 기말 1.98%로 감소(증여·매도 추정)했고, 조승연 지분이 0.18% → 0.01%로 대폭 감소 — 가족 내부 의결권 일관성에 미세 균열 가능성.
2. 재단/사우회/복지기금 5.99%가 친경영진 카운트의 절반.
정석인하학원 1.90% + 정석물류학술재단 1.01% + 일우재단 0.14% + 사우회 1.09% + 사내복지기금 0.66% + 자가보험(김현모) 2.27% = 합산 7.07%. 이들이 조원태 일가와 같은 방향으로 의결권을 행사한다는 보장은 사업보고서에 명시되지 않음 — 20.56% 수치 자체가 "친경영진 블록"이라는 해석에는 가정이 들어가 있음.
3. KDB 10.58% — 산은 합의의 비대칭.
조원태는 산은 추천 사외이사 선임에 의결권 행사 의무, 산은은 어떠한 공동행사 의무도 없음. 즉 합의는 형식상 "조원태가 산은에 협조" 일방통행이며, 산은이 분쟁 시 호반 측에 가담하는 것을 금지하는 조항이 본문 인용 범위 내 부재.
4. 호반 18.78%의 보유 목적은 "단순투자".
5%룰 보고 라벨이 "경영참여"로 바뀌는 순간 시장은 즉시 분쟁 모드로 재가격.
5. 델타 14.90%는 2020년 분쟁기에 조원태 편에 섰던 우호지분으로 알려져 있으나, 사업보고서 본문에 의결권 행사 약정은 명시되지 않음.
한미 항공 동맹 측면의 전략적 정합성은 유지되나 형식상 의결권은 자유.
10-2. 임원/이사회
사내이사 3명: 조원태(대표, 임기 2026-03-26), 류경표(대표 부회장, 2028-03-25), 하은용(CFO, 2026-03-26).
사외이사 8명: 김석동(의장, 前 금융위원장)·박영석·최윤희(2026-03-26 만료), 배성례·홍동표·송백훈(2027-03-20 만료), 박성호·조인영(2028-03-25 만료).
2026-03-26 정기주총 결과는 본 메모에 미반영 — 임시공시 별도 조회 필요. (Follow-up #1)
10-3. 자본/자기주식
자기주식: 보통주 1주(0.00%) + 우선주 6,469주(1.21%). 2025-08-14 복지기금 출연 후 거의 소진.
신주발행: FY2022~FY2023 BW 행사 23,406주 외 변동 없음. FY2021~FY2025 발행주식수 사실상 고정.
자기주식취득 신탁: 2022-09-21 체결 후 FY2025 신규 취득 0원, FY2024 99억, FY2023 77억.
상승 촉매
| 시점 | 카탈리스트 | 방향성 | 신뢰도 |
|---|---|---|---|
| 2026-05~07 | 사모펀드 9% 잔여 매물 최종 매수자 공개 (분기 5%룰 후속 보고) | ↑ (호반 흡수) / ↓ (분산 흡수) | 중 |
| 2026-06~09 | 조원태 본인 추가 담보 만기 도래 (농협 7/16, 우리 8/4, 하나은행 9/5, 하나증권 4/15) — 재담보·매도·상환 처리 | ↓ (마진콜 노이즈) | 중 |
| 2026-Q2~Q3 | 호반의 추가 5%룰 보고 (단순투자 → 경영참여 라벨 변경 또는 19% 돌파) | ↑↑ (분쟁 재점화) | 중-고 |
| 2026-08 | 반기 보고서 — 자회사 지분율 변동/대한항공 통합 시너지 1차 검증 | 중립 | 고 |
| 2026-11 | 3분기 보고서 — 대한항공 통합 후 첫 full quarter 영업이익 정상화 여부 | ↑ | 중 |
| 2026-12 (잠재) | MSCI 분기 리뷰 — 편출 후 재편입 가능성 (유동시총 회복 시) | ↑ | 저 |
| 2027-03 | 다음 정기주총 — 조원태·하은용 신규 임기 시작 (2026-03 재선임된 경우) 또는 신규 사내이사 진입 | ↑↑ / ↓↓ | 고 |
| 상시 | KDB 보유 10.58%의 매각 시기·인수자 (산은 EXIT 시 호반/외부 PE에 매도되면 격차 즉시 역전 가능) | ↑↑↑ | 저 (타이밍 미상) |
| 상시 | 호반의 LS·해운 등 동시 매수 패턴 가속 또는 한진칼만 매수 집중 | 중립 (정보 신호) | 중 |
12. Risks and Disconfirming Evidence
12-1. 다운사이드 리스크
분쟁이 일어나지 않는다. 호반이 단순투자 라벨을 유지하고 추가 매수도 멈추면 의결권 프리미엄이 빠지면서 holdco discount 30~40% 정상화 진행 → 90,000원대 재진입.
사모펀드 9% 잔여 매물이 분산 흡수된다. 호반 단일 매수가 아닌 다수 기관 분산 매수 시 분쟁 시나리오 약화 + 단순 수급 부담만 잔존.
자회사 실적 후퇴. speconomy 인용 "대한항공 영업이익 -47.2%, 한진칼·진에어 적자전환"이 사실이라면 지분법 손익이 크게 줄어들면서 holdco NAV 자체가 -20~30% 위축.
MSCI 편출 후 패시브 자금 이탈 연속. 2026-05-14 발표 이후 실제 리밸런싱 시점(통상 발표 + 2주~1개월)에 매도 압력 집중.
조원태 담보의 마진콜. 2026.04~09 만기가 집중되어 있어 한진칼 주가 10만원 이하 추가 하락 시 추가 담보 요구 또는 일부 매도 → 우호지분 자체가 흔들리는 자기실현적 약화 시나리오.
12-2. 디스컨퍼밍 에비던스 (현재 모멘텀 가설을 깎는 사실)
2020년 이후 어느 셀사이드도 BUY를 부여한 적이 없으며, 분쟁 옵션 가치를 셀사이드 valuation 모형은 일관되게 인정하지 않았다.
- 별도 PER 40배는 어떤 holdco 정상 multiple로도 정당화 불가.
2026-04-03 조원태 보수 145억 vs 한진칼·진에어 적자전환은 거버넌스 비용이 명시적으로 가시화된 사건으로, 분쟁 시 행동주의 측의 가장 강력한 ammunition이 된다.
- 자기주식 1주(보통주 잔여)·6,469주(우선주)로 추가 자사주 출연/소각 카드 거의 소진.
12-3. 업사이드 위험 (Short 입장에서의 위험)
호반의 단일 거래일 +0.5%p 5%룰 보고만으로 +20% 갭상승이 가능하다 (2026-02-12 +20.80% 사례).
KDB가 EXIT을 선택할 경우 매수자가 호반이든 외부 PE든 격차가 즉시 역전되어 단기 +30~50%가 가능하다.
불편하지만 필요한 질문
1. 친경영진 블록의 진짜 결속력은 얼마인가.
조원태 일가·재단·복지기금·사우회·자가보험을 단순 합산한 20.56% 중, 분쟁 시 표결에서 실제로 같은 방향으로 행사될 의결권은 몇 %p인가? 재단(정석·일우)과 자가보험(김현모) 의결권의 독립성은 검증된 적이 있는가?
2. 이명희·조승연 지분 감소는 가족 내 균열인가, 단순 세무·증여인가.
이명희 2.09% → 1.98%, 조승연 0.18% → 0.01%의 처분처와 가격대는 어디인가? 2025년 분쟁 재점화 시점과 어떻게 겹치는가?
3. 호반의 진짜 의도는 무엇인가.
press02는 호반이 한진칼·LS·해운까지 동시 매수하는 "주식 사냥꾼" 패턴이라 평가. 그렇다면 한진칼은 (a) 호반의 portfolio bet 중 하나일 뿐인가, (b) 실제로 경영권을 노리는가, (c) 조원태 일가에 프리미엄으로 매도하기 위한 그린메일인가?
4. KDB는 언제, 누구에게 EXIT 하는가.
산은의 2020년 7,062K주 매입가는 약 60,800원(유증가 추정). 현재가 117,200원 기준 평가차익 약 4,000억.
산은의 EXIT 시점·매수자·매도가는 정해진 바 있는가, 정치적 결정 변수인가?
5. 델타는 분쟁 시 어느 편인가.
2020년 분쟁기 델타는 조원태 편으로 알려졌으나 사업보고서 본문에 의결권 약정은 없다. 한미 항공 동맹·SkyTeam 안정성을 위해 델타는 어떤 시나리오에서 호반에 가담할 수 있는가, 절대 그럴 일 없는가?
6. 국민연금 5.44%의 의결권 행사 기준은 무엇인가.
국민연금 스튜어드십 코드 하에서 경영권 분쟁 시 행사 방향이 거버넌스 점수에 따라 결정된다면, 조원태 측의 보수 논란·MSCI 편출은 마이너스 요소. 국민연금이 호반 측에 동조 가능한 임계점은?
7. 자기 자본을 갖춘 분쟁이 가능한가.
조원태 본인 보유 3,856K주 중 산은 근질권 + 시중 4개 금융기관 담보 ~3%p가 묶여 있고 자기주식도 거의 소진. 호반이 19~20% 돌파를 시도할 때 조원태 측이 신주발행·자사주 매입 외에 동원 가능한 의결권 확보 수단이 실질적으로 무엇인가?
8. 지주사 디스카운트 정상화가 일어나면 가격이 얼마인가.
분쟁 옵션 가격을 0원으로 가정하고 자회사 SOTP만으로 valuation 시 한진칼 보통주 fair value는 얼마인가? 현재 117,200원 중 (a)는 얼마인가?
판단을 바꿀 신호
| 우선순위 | 이슈 | 왜 결정에 가장 중요한가 | 트래킹 방법 |
|---|---|---|---|
| 1 | 호반의 다음 5%룰 보고 (보유 목적 라벨 + 보유주수) | 단순투자 → 경영참여 라벨 변경 시 단기 +20~30% 즉시 가격 반영. 보유주수 19% 돌파는 격차 1%p 이내로 좁힘 → 분쟁 임박 시그널 | DART 대량보유보고(majorshareholder) 일간 모니터링 |
| 2 | 사모펀드 9% 잔여 매물의 최종 매수자 | 호반 단독 흡수 시 분쟁 격화 / 분산 흡수 시 분쟁 약화 | DART 5%룰 + 언론 추적 |
| 3 | 2026-03-26 정기주총 안건별 표 대결 결과 (특히 감사위원 분리선출) | 조원태 측 사외이사 추천이 호반/국민연금에 의해 어느 정도 견제됐는지 = 분쟁 진영 의결권 사전 가시화 | KIND 주총결과보고 임시공시 |
| 4 | KDB의 사외이사 추천권 행사 인물 + 산은 EXIT 시그널 | 산은 라인 사외이사가 친경영진인지 중립인지에 따라 이사회 다수파 결정. 산은 매각 시 매수자가 분쟁의 결정타 | DART 임원변동 + 산업은행 보도자료 |
나머지 부가 이슈 (자회사 실적 정상화, MSCI 재편입, 배당 정책 변경)는 본 메모 시계에서 위 4개 대비 후순위.
현재 판단
현재 stance는 Neutral with optionality (관망, 분쟁 옵션 가격 추적)이다. 격차 1.78%p의 좁은 구도와 KDB·델타·국민연금의 캐스팅 보트 구조에서 분쟁 재점화 옵션 가치가 0이 아니지만, 셀사이드 4년 dormant + 별도 PER 40배 + MSCI 편출 + 조원태 보수 논란 등 거버넌스 비용이 가시화된 상태에서 명확한 long bias를 갖기에는 정보 결핍이 크다.
왜 여기서 멈추는가: (a) 2026-03-26 정기주총 결과를 본 메모가 확보하지 못함, (b) 외국계 증권사 견해가 확인되지 않아 외부 시각이 한쪽으로 치우침, (c) 호반·델타·KDB·국민연금의 24개월 5%룰 시계열을 본 메모가 직접 확인하지 못함, (d) 자회사 실적 인용에서 DART vs speconomy 충돌이 해소되지 않음.
- 무엇이 stance를 바꾸는가:
- Long으로 이동 — 호반 19% 돌파 + 보유 목적 경영참여 변경 / KDB EXIT 발표 + 매수자가 호반 또는 외부 PE / 사모펀드 9% 매물의 호반 흡수 확인 시 단기 130~145K 재테스트, 분쟁 본격화 시 175K 재돌파 가능.
- Short으로 이동 — 호반이 단순투자 라벨 유지하며 매수 중단 / 사모펀드 9% 분산 흡수 / 자회사 영업이익 후퇴 지속 + 배당 축소 시 90~100K 재진입.
- Hold 유지 — 위 신호 모두 부재한 채 다음 1-2개월 박스(110~125K) 지속 시 정보 부족 상태 유지.
업데이트 내역
2026-06-28 Update
What happened
대한항공-아시아나 합병 — 2026-06-25 국토교통부장관 합병 인가 통지 수령. 한진칼 2026-06-26 [기재정정]주요사항보고서(회사합병결정)에서 인가 수령 사실 공시, 대한항공은 같은 날 합병 관련 증권신고서(합병)를 별도 제출 (rcept_no 20260625000630).
진에어 2026-06-02 풍문해명 — 한진그룹 산하 LCC 3사(진에어·에어부산·에어서울) 통합 법인 출범 목표를 2027년 1분기로 명시 (rcept_no 20260602800567). 모회사 합병 일정은 2026-05-13 대한항공 주요사항보고서 참고.
한진칼 2026-05-29 기업지배구조보고서 — 제13기 정기주총(2026-03-26) 결과 반영: 친경영진 최대주주등 지분율 20.57% (baseline 20.56%과 사실상 동일). 정관 개정으로 집중투표 배제 조항 삭제, 2026-09-10 시행 예정.
이사회 의장은 김석동→최종구로 신규 선임. 감사위원은 박영석 임기 만료, 채준(회계·재무 전문가) 신규 선임.
여성 사외이사는 2인→1인으로 감소.
대한항공 회사채 다단계 발행 — 2026-05-29 증권신고서(채무증권), 2026-06-05 정정 + 발행조건확정, 2026-06-10/11 투자설명서·증권발행실적보고서 순으로 진행. 합병·통합 자금 또는 차환 목적 추정 (정확한 사용처는 본건 자료에서 별도 명시 부재).
한진칼 2026-05-28 대규모기업집단현황공시(대표회사용·동일인용 2건) — 한진그룹 1Q 2026 기준 친경영진 블록 구조 정리. 5%룰 별도 보고는 0건이며 호반·델타·KDB·국민연금의 보유 변동도 잡히지 않음. 격차 1.78%p 그대로 유지.
차트(2026-06-26 종가 115,200원, baseline 117,200원 대비 -1.7%): 3개월 윈도우 내 2026-05-12 106,100원 저점 → 2026-06-15 134,500원 고점까지 +26.8% 임펄스(신뢰도 0.785), 이후 -14.0% 반락. 2026-06-25 장중 127,900원까지 갭상승(+5.8%) 후 같은 날 종가 120,900원, 다음 날 -4.7% 반락. 20일 평균거래량 119,041→251,881주(+112%), 볼린저 폭 11.84→20.05%, RSI14 54.64→58.91. MACD는 제로선 위에서 데드크로스 진행.
대한항공 임원·주요주주 특정증권 소유 보고 (이종혁 2026-06-26, 박요한 2026-06-19) — 자회사 임원 지분 변동. 한진칼 thesis에 직접 영향은 제한적이나 합병 직전 인사이드 흐름으로 모니터링.
거버넌스 보고서의 요약 재무 라인(연결 매출 298,362백만, 영업이익 -7,524백만 적자전환, 당기순이익 159,182백만)은 baseline §5 표(FY2025 영업이익 +49,193·당기순이익 +496,999)와 사인이 어긋남. 회계 정정 또는 보고 기간 정의 차이 가능성 — 다음 사업보고서/반기보고서로 확인 필요한 신규 follow-up 항목.
Why it matters
국토교통부 합병 인가 수령은 대한항공-아시아나 통합의 마지막 규제 허들이 사실상 해소된 사건. baseline §3의 한진칼 SOTP 입력값(자회사 영업가치·지분법 손익)이 통합 후 구조 기준으로 재계산되는 시점이 임박했다.
집중투표 배제 조항 삭제(2026-09-10 시행)는 분쟁 시 호반·국민연금 등 비조원태 지분의 사외이사 추천 영향력을 키우는 거버넌스 변화. 다음 정기주총(2027-03)부터 표 대결 구도가 친경영진 측에 약해진다.
5%룰 변동 0건은 분쟁의 정량적 지렛대가 5주간 정적이었음을 의미하나, 차트의 임펄스·갭상승·거래량 +112% 폭증은 분쟁 옵션 가격이 시장에서 계속 거래되고 있음을 보여준다.
거버넌스 보고서 vs 사업보고서 영업이익 사인 불일치는 자회사 실적 인용 충돌(baseline §6 Recheck #6·7)과 같은 계열의 데이터 검증 이슈로, 다음 분기보고서가 나오기 전까지 해소되지 않는 정보 결핍 항목.
What changed in the thesis
집중투표 배제 조항 삭제(2026-09-10 시행)는 비조원태 진영의 사외이사 추천 영향력을 키우는 거버넌스 변화로, 분쟁 모드 시 친경영진 측에 약하게 작용한다.
5월 12일~6월 15일 +26.8% 임펄스와 6월 25일 장중 +5.8% 갭상승은 분쟁 옵션 가격이 5월 22일 baseline 대비 명확히 활성화 상태로 거래되고 있음을 차트로 재확인한다.
대한항공-아시아나 합병 국토교통부 인가 수령(2026-06-25)으로 자회사 SOTP 입력값 재산정이 임박. baseline §3의 NAV 분해 가정과 §8의 valuation snapshot은 합병 완료 후 통합 법인 기준으로 다시 점검해야 한다.
거버넌스 변화(이사회 의장 교체, 감사위원 교체, 여성 사외이사 감소)는 baseline §10-2 이사회 구성 표를 업데이트해야 하는 사실관계 변화 — thesis 결론을 흔들지는 않으나 모니터링 베이스라인이 바뀜.
What did not change
호반 18.78% vs 조원태 20.56% 격차 1.78%p는 5월 22일 baseline 그대로이며, 분쟁의 정량적 지렛대는 5주간 정적이다.
KDB 10.58%, 델타 14.90%, 국민연금 5.44% 보유분도 5%룰 후속 보고가 없어 변동 미확인. 사모펀드 9% 잔여 매물의 최종 매수자 식별도 미해소.
baseline §1의 'Neutral with optionality (관망, 분쟁 옵션 가격 추적)' stance는 유지. 5주간 신호는 분쟁 옵션이 살아있음을 재확인하는 방향(red 임펄스)과 표 대결 구도가 친경영진 측에 미세 약화되는 방향(blue 집중투표 배제 시행)이 동시에 들어와 long/short 결정적 변경 신호가 아니다.
baseline §11 Catalysts·§14 Decision-Changing Issues 모니터링 리스트의 우선순위 4개 항목(호반 5%룰, 사모펀드 9% 매물, 정기주총 결과, KDB 사외이사 추천권)은 그대로 유효 — 다만 정기주총 결과는 본 update의 거버넌스 보고서로 1차 해소.
- 외인 IB 0건, 셀사이드 dormant 상태도 그대로. baseline §7-1·§7-2 갭은 미해소.
Signals to watch next
호반·델타·KDB·국민연금 추가 5%룰 보고 — 격차 1.78%p가 깨지는 단일 사건은 단기 +20~30% 갭상승의 1차 트리거.
2026-08 한진칼 반기보고서 — 합병 인가 수령 후 첫 분기 재무, 거버넌스 보고서 vs 사업보고서 영업이익 사인 불일치 해소 여부, 지분법 손익 본질 변화 1차 확인.
- 대한항공 합병 절차 후속 단계 — 합병 등기, 통합 시너지 가이던스, 아시아나항공 신주 발행 비율 확정 등.
2026-09-10 집중투표 배제 조항 삭제 시행 — 그 후 다음 정기주총(2027-03) 표 대결 시뮬레이션 가능.
조원태 본인 추가 담보 만기(농협 7/16, 우리 8/4, 하나은행 9/5) 재담보·매도·상환 처리 — baseline §11 모니터링 항목.
진에어 LCC 3사 통합 일정 구체화 — 2027.Q1 통합 법인 출범 목표가 일정 변경되는 경우 한진칼 자회사 가치 재평가 트리거.
- 거버넌스 보고서 영업이익 사인 불일치 — 다음 분기보고서(2026-08) 또는 정정공시로 확인 필요.
Sources
DART 한진칼 기업지배구조보고서 (2026-05-29 제출)[1] (2026-05-29)
[DART 한진칼 [기재정정]주요사항보고서(회사합병결정)(자회사의 주요경영사항) — 국토교통부 합병인가 통지 수령 (2026-06-26 제출)](https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260626800031) (2026-06-26)
DART 대한항공 증권신고서(합병) (2026-06-25 제출)[2] (2026-06-25)
DART 진에어 풍문 또는 보도에 대한 해명(미확정) — LCC 3사 통합 2027.Q1 목표 (2026-06-02 제출)[3] (2026-06-02)
[DART 한진칼 대규모기업집단현황공시[연1회·1Q용·대표회사] (2026-05-28 제출)](https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260528001017) (2026-05-28)
[DART 대한항공 [기재정정]타법인주식및출자증권취득결정 (2026-05-29 제출)](https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260529801777) (2026-05-29)
DART 대한항공 증권발행실적보고서 (회사채, 2026-06-11 제출)[4] (2026-06-11)
한진칼 일봉 (Yahoo Finance, 2026-03-26~2026-06-26)[5] (2026-06-28)
출처
- DART 한진칼 기업지배구조보고서 (2026-05-29 제출)
- DART 공시 · 접수번호 20260625000630
- DART 공시 · 접수번호 20260602800567
- DART 대한항공 증권발행실적보고서 (회사채, 2026-06-11 제출)
- 한진칼 일봉 (Yahoo Finance, 2026-03-26~2026-06-26)
- | 구분 | 출처 | 비고 |
- |---|---|---|
- | 지분 구조, KDB 합의, 담보, 자기주식, 이사회, 별도/연결 재무, 배당 | DART 사업보고서 (2025.12), rcept_no 20260318001143 | 공시 분석 근거 / 공시 수록 자료 |
- | 차트, 기술적 지표, 지지/저항, 패턴 | Yahoo Finance daily bars + 분석 근거 | 일별 가격 데이터 / assets/*.png |
- | 셀사이드 historical 코멘트 | Hankyung Consensus (HTTP 직접 조회) | 증권사 리포트 요약 |
- | MSCI 편출, 사모펀드 9% 매물, 호반 18.46%, 조원태 보수 145억 | speconomy(스페셜경제) Naver 블로그 | 독립 블로그 견해 |
- | 호반 LS·해운 동시 매수, 통합 시너지 | press02(재미진 저널리스트) | 독립 블로그 견해 |
- | 차트/모멘텀, 제2의 고려아연 +20.80% 인용 | firestnumberone(주재꿈사) | 독립 블로그 견해 |
- | 외인 IB | 수집 실패 — kr-foreign-analyst 스킬 버그 | 다음 갱신 시 수동 수집 |
- *본 메모는 2026-05-22 기준 공개 자료만으로 작성된 비공식 분석이며, 투자 추천이 아닙니다. 사업보고서·임시공시·자회사 실적·5%룰 변동은 작성 이후에도 계속 갱신됩니다.*
- DART 공시 · 접수번호 20260318001143
본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이 글은 AI 도구의 보조를 받아 작성했으며, 작성 방식은 소개 페이지에 공개합니다.
공유 횟수는 사이트 공유 기능 이용 횟수이며 링크 복사를 포함합니다. 외부 붙여넣기와 실제 메시지 전달 여부는 집계하지 않습니다.



댓글
관리자 승인 후 공개됩니다. 삭제 요청은 문의로 보내 주세요. 개인정보 안내