효성중공업: 전력기기 호황과 건설의 부담
기록 글 · 자료 기준일과 원문에 기록된 업데이트의 수치·판단을 보존했습니다. 이후 변동은 반영하지 않았습니다.
핵심 답변
효성중공업은 중공업(전력기기)과 건설을 겸업하는 사업회사로, 1H26 연결 매출 3.045조원(+17.1% YoY)·영업이익 4,166억원(+56.2% YoY, OPM 13.7%)을 냈다.
기준일(2026-08-15) 기준으로 주가·배수 피크는 2026년 5월에 지났고, 이익 피크는 수주잔고 납기상 2029년 이전에 오기 어렵다. 중공업 수주잔고 23.83조원은 연환산 매출의 4.07년치이고 1H26 book-to-bill 3.76배로, HD현대일렉트릭(2.84년·2.33배)보다 커버리지가 길다.
자료 기준일 2026-08-15 · 최근 편집 2026-11-01
색상 안내 — 빨간색: 좋은 것 · 파란색: 안 좋은 의견 · 갈색: 추측성 의견
한눈에 보는 결론
다만 가동률이 이미 104.5%여서 미국 증설 완료(2028-06) 전까지 성장은 단가와 믹스에 의존하고, 전기동 +31.5%가 그 단가를 잠식한다. 현재 36.0배(2026E)는 HD현대일렉트릭 29.3배 대비 23% 프리미엄이며, 이는 중공업 부문 마진이 대등(24.4% vs 25.0%)하다는 점과 수주 커버리지 우위로 일부만 설명된다.
건설 부문은 흔히 지목되는 PF 리스크가 실제로는 작다(연대보증 514억, 자본 대비 1.9%) — 진짜 부담은 리스크가 아니라 마진 희석이다.
자료 범위
가격 기준일: 2026-08-14 종가 2,954,000원 우선 질문: (1) 사이클 피크가 언제인가 (2) HD현대일렉트릭 대비 밸류에이션 갭이 정당한가
투자 판단의 핵심 축
이 메모는 두 개의 질문을 축으로 재배열했다. 결론부터 말한다.
질문 1 — 사이클 피크는 언제인가.
1. 멀티플 피크는 이미 지났다 — 2026-05-07, 4,742,000원.
그날 주가는 2026E EPS 82,104원(IBK투자증권 2026-08-03) 대비 57.8배였다. 이후 2026-07-30 1,834,000원(22.3배)까지 −61.3% 하락했고 현재 2,954,000원(고점 대비 −37.7%, 36.0배)이다.
주목할 점: HD현대일렉트릭도 정확히 같은 날 2026-05-07에 고점을 찍었다. 이것은 종목 이슈가 아니라 섹터 전체의 배수 리레이팅이 끝난 날이다.
2. 이익 피크는 아직 오지 않았다.
1H26 중공업 신규수주 11.01조원, book-to-bill 3.76배. 중공업 수주잔고는 6개월 만에 15.94조 → 23.83조원(+49.6%). 회사는 2026년 중공업 수주 가이던스를 8.4조 → 12조원으로 43% 상향했다(SK증권·IBK투자증권 2026-08-03).
최대 계약인 765kV 변압기·리액터 공급계약(7,871억원)의 납기는 2031-01-31, 노르웨이 Statnett 420kV 계약(3,723억원)은 2032-01-30까지 걸려 있다.
3. 그런데 효성의 병목은 HD현대일렉트릭보다 더 단단하다.
1H26 가동률이 104.49%다. 100%를 넘었다는 건 이미 정격 생산능력을 초과해 돌리고 있다는 뜻이다(HD현대일렉트릭은 95.1%). 미국 HICO 증설은 총 1억 8,011만 달러 중 5,062만 달러만 집행됐고 투자기간이 2028년 6월까지다.
즉 효성의 물량 제약 구간은 2027년 한 해가 아니라 2027~2028년 2년이다.
4. 마진 피크는 아직 판정할 수 없다.
2Q26 중공업 OPM 20.2%(SK증권)는 1Q26 13.4%에서 급등했는데, 이 점프의 상당 부분은 1Q26에서 이연된 매출 약 1,000억·영업이익 약 400억이 2Q에 반영된 것이다(IBK투자증권). 즉 2Q 마진은 부풀려져 있고 1Q 마진은 눌려 있다.
두 분기를 합친 1H26 연결 OPM 13.7%가 실제 수준이다.
5. 원가 압력은 HD현대일렉트릭과 동일하다.
전기동 내수가가 1H26 19,386~21,575원/kg으로 2025년 13,432~17,727원/kg 대비 중간값 +31.5% 올랐다(HD현대일렉트릭 +31.7%와 사실상 같은 숫자). 강판은 2,688원/kg으로 보합이다.
질문 2 — HD현대일렉트릭 대비 밸류에이션 갭이 정당한가.
통념과 반대다. 지금 효성중공업이 HD현대일렉트릭보다 비싸다.
| 효성중공업 | HD현대일렉트릭 | |
|---|---|---|
| 2026E PER | 36.0배 | 29.3배 |
| 1H26 연결 OPM | 13.7% | 25.0% |
| PBR | 10.65배 | 12.8배 |
| ROE (1H26 연율화) | 20.1% | 36.8% |
| 수주잔고 / 연환산 매출 | 4.07년 | 2.84년 |
| 1H26 book-to-bill | 3.76배 | 2.33배 |
효성은 마진이 절반이고 ROE도 절반인데 이익 배수는 23% 더 높다. 이 프리미엄을 정당화하는 것은 수주의 양과 기간뿐이다.
그리고 그 프리미엄에는 두 가지 성격이 섞여 있다 — 하나는 정당하고, 하나는 착시다.
정당한 부분 — 성장률. IBK 추정 EPS는 2025년 55,755원 → 2026E 82,104원(+47.3%) → 2027E 109,666원(+33.6%) → 2028E 142,033원(+29.5%)이다. 2027E 기준으로 보면 효성은 26.9배로 떨어진다. 배수가 성장으로 빠르게 녹는 구조다.
착시인 부분 — 건설 희석. 효성의 연결 OPM 13.7%는 중공업이 나빠서가 아니라 매출의 33.2%를 차지하는 건설 부문이 OPM 7.0%로 끌어내리기 때문이다. 중공업 부문만 떼면 1H26 부문 OPM은 24.4%로 HD현대일렉트릭의 25.0%와 거의 같다.
즉 "효성은 마진이 낮은 회사"라는 인식은 사업 자체가 아니라 사업 구성의 문제다.
결론: 갭은 절반만 정당하다. 중공업만 보면 두 회사의 수익성은 대등하고, 효성의 수주 커버리지가 더 길다.
그러나 그 장점은 이미 가격에 들어가 있고, 오히려 초과 반영되어 있다. 12~24개월 시계에서 효성의 리스크는 이익이 아니라 "이미 프리미엄을 받고 있다"는 사실 자체다.
아직 확신을 막는 것: (a) 765kV 7,871억 계약의 상대방이 연결 자회사 HICO America다 — 외부 수주인지 내부 이전인지 반기보고서만으로는 분리되지 않는다. (b) 연결조정 영업손실이 2025년 연간 −421억에서 1H26 반기 −1,493억으로 급증했는데 구성이 공시되지 않는다. 이 둘이 다음 검증 대상이다.
사업과 투자 논지
무엇을 파는가. 두 개의 사업부문이다.
중공업 (1H26 매출 66.3%): 초고압·중저압 변압기, 차단기, 배전반 등 전력기기(전력PU)와 산업용 전동기, 발전기, 감속기 등 회전기기(기전PU). 여기에 HVDC, STATCOM, ESS, 전력설비 자산관리 솔루션(ARMOUR+)을 붙이고 있다.
건설 (1H26 매출 33.2%): "효성해링턴플레이스" 브랜드의 주택·재개발·재건축, 업무·상업시설, 토목·SOC. 종속회사 진흥기업(주)이 함께 수행한다.
가치를 만드는 축은 네 가지다.
1. 초고압 변압기의 제조 진입장벽 + 미국 현지 생산.
창원 외에 Memphis(Hyosung HICO), Nantong(중국), Pune(인도)에 생산거점을 두고 있다. 미국 관세·통상 리스크에 대해 회사가 명시적으로 "미국 내 생산기지를 확보하여 통상위험에 대응"한다고 기재했다.
이것이 HD현대일렉트릭 대비 차별점이다.
2. 북미 전력망 교체 + AI 데이터센터 수요의 직접 노출.
HICO America Sales & Tech의 최종 고객 명단에 Softbank(9%), X.AI(3%)가 들어 있다. 나머지는 Constellation(15%), Intersect(13%), Dominion(9%), PSE(8%), AEP(8%), WESCO(6%), LS Power(5%), Southern(4%).
Hyosung HICO 기준으로는 Eversource Energy(22%), American Electric Power(17%), Intersect Power(15%). AI 데이터센터 개발사가 고객 명단에 실명으로 올라온 것은 반기보고서에서 확인되는 사실이다.
3. 수주산업 특유의 선반영 구조.
2026-02 체결한 765kV 계약의 납기가 2031년 1월이다. 지금 받는 주문이 2030~2031년 매출로 잡힌다.
"올해 실적"보다 "올해 수주"가 선행지표다.
4. 전력 + 건설의 결합 = 데이터센터 신사업.
회사는 "전력사업부문의 전력공급·에너지 효율화 기술과 건설부문의 시공 역량을 기반으로 데이터센터 사업을 신규 성장동력으로 육성"한다고 명시했다. 이것이 겸업 구조의 유일한 전략적 정당화 논리다 — 그리고 이미 가산랜드마크데이터센터PFV에 대한 지급보증으로 재무제표에 나타나 있다.
핵심 논지: 이 회사의 12~24개월 이익은 이미 확보된 32.96조원(중공업 23.83 + 건설 9.12) 잔고에서 나온다. 따라서 이익 리스크는 낮다.
리스크는 (a) 가동률 104.5%에서의 물량 상한, (b) 전기동 단가 전가 실패, (c) HD현대일렉트릭 대비 프리미엄 배수의 재조정으로 압축된다. 사이클 학습 목적이라면 이 종목은 "같은 사이클을 타는 두 회사가 왜 다른 배수를 받는가"의 사례로 읽는 것이 가장 유익하다.
매출 구조
사업부문별 (연결)
| 구분 | 1H26 | 비중 | 2025 | 비중 | 2024 | 비중 |
|---|---|---|---|---|---|---|
| 중공업 | 2,017,762백만 | 66.26% | 4,149,258 | 69.52% | 3,098,831 | 63.31% |
| 건설 | 1,011,988백만 | 33.23% | 1,786,501 | 29.93% | 1,765,459 | 36.07% |
| 기타(임대 등) | 15,437백만 | 0.51% | 32,753 | 0.55% | 30,690 | 0.62% |
| 합계 | 3,045,187백만 | 100% | 5,968,512 | 100% | 4,894,980 | 100% |
사업부문별 영업손익 (연결)
| 구분 | 1H26 영업손익 | OPM | 2025 | OPM | 2024 | OPM |
|---|---|---|---|---|---|---|
| 중공업 | 492,949백만 | 24.4% | 738,068 | 17.8% | 367,867 | 11.9% |
| 건설 | 71,091백만 | 7.0% | 46,899 | 2.6% | 47,554 | 2.7% |
| 공통 | 1,901백만 | — | 4,095 | — | 2,263 | — |
| 연결조정 | (149,332)백만 | — | (42,094) | — | (55,205) | — |
| 합계 | 416,609백만 | 13.7% | 746,968 | 12.5% | 362,479 | 7.4% |
이 표에서 읽어야 할 세 가지.
1. 중공업 OPM이 2년 만에 11.9% → 24.4%로 올랐다.
이것이 주가 3배 상승의 실체다.
2. 건설 OPM도 2.6% → 7.0%로 개선됐다.
시장이 건설을 "썩은 부문"으로 취급하지만, 1H26 숫자는 그 반대다. 2Q26 건설은 매출 5,491억(+19% YoY), 영업이익 344억으로 전년 동기 적자에서 흑자전환했다(SK증권 2026-08-03).
3. 연결조정 영업손실이 급증했다.
2025년 연간 −421억이던 것이 1H26 반기에만 −1,493억이다. 반기 기준으로 3.5배 이상이다.
부문 합산 OPM(중공업 24.4%)과 연결 OPM(13.7%)의 차이 대부분이 여기서 나온다. 반기보고서는 이 조정의 구성을 공시하지 않는다. 별도 매출의 18.83%가 HICO(연결 자회사)향이라는 점을 감안하면 미실현이익 제거일 가능성이 높지만, 이는 추론이지 확인된 사실이 아니다.
수출/내수 (별도 기준)
| 구분 | 1H26 수출 | 1H26 내수 | 수출 비중 |
|---|---|---|---|
| 중공업 | 1,002,873백만 | 484,979백만 | 67.4% |
| 건설 | — | 642,131백만 | 0% |
| 전사 | 1,002,873백만 | 1,141,475백만 | 46.8% |
HD현대일렉트릭의 수출 비중 78.3%와 비교하면 크게 낮다. 이유는 사업 자체가 아니라 건설이 100% 내수이기 때문이다. 중공업만 보면 67.4%다.
국가별 세부 분해는 별도 공시되지 않는다.
고객 집중도 (별도 기준, 1H26)
| 매출처 | 비중 | 성격 |
|---|---|---|
| HICO (HICO America Sales & Tech) | 18.83% | 연결 자회사 (내부거래) |
| 한국전력 | 9.09% | 중공업 / 국내 |
| 부산 우암1구역 재개발조합 | 4.95% | 건설 |
| 부평 산곡 재개발조합 | 3.95% | 건설 |
| NSW ELECTRICITY (호주) | 3.54% | 중공업 / 수출 |
| 성남 중1구역 도시환경정비조합 | 3.43% | 건설 |
| 한화오션 | 3.06% | 중공업 (선박용 회전기기 추정) |
| 평택가재 | 2.59% | 건설 |
| STATNETT (노르웨이) | 1.89% | 중공업 / 수출 |
최대 매출처가 자기 자회사다. 이것은 미국 현지 판매법인을 거치는 구조상 자연스럽지만, 동시에 "외부 최종수요가 얼마인가"를 별도 기준으로는 읽을 수 없게 만든다. 최종 고객은 자회사 단위 공시(위 Business 섹션)로만 간접 확인된다.
최근 실적이 말해주는 것
연결 손익계산서 (반기보고서 2026-08-13 제출)
| 항목 | 2Q26 (3개월) | 2Q25 (3개월) | YoY | 1H26 (누적) | 1H25 (누적) | YoY |
|---|---|---|---|---|---|---|
| 매출액 | 1,686,978백만 | 1,525,285 | +10.6% | 3,045,187 | 2,601,420 | +17.1% |
| 매출원가 | 1,287,977 | 1,203,939 | +7.0% | 2,376,141 | 2,086,019 | +13.9% |
| 매출총이익 | 399,001 | 321,346 | +24.2% | 669,046 | 515,400 | +29.8% |
| 판관비 | 116,599 | 144,688 | −19.4% | 221,063 | 227,233 | −2.7% |
| 영업이익 | 264,286 | 164,261 | +60.9% | 416,609 | 266,648 | +56.2% |
| OPM | 15.7% | 10.8% | +4.9%p | 13.7% | 10.3% | +3.4%p |
| 법인세차감전순이익 | 236,863 | 107,064 | +121.2% | 366,001 | 237,514 | +54.1% |
| 순이익 | 171,741 | 87,349 | +96.6% | 263,069 | 190,978 | +37.7% |
| 지배주주 순이익 | 172,588 | 92,523 | +86.5% | 259,843 | 194,679 | +33.5% |
| 기본 EPS | 18,534원 | 9,936원 | +86.5% | 27,905원 | 20,907원 | +33.5% |
1Q26 역산: 매출 1,358,209백만 / 영업이익 152,323백만 / OPM 11.2%. 2Q26 OPM 15.7%와의 4.5%p 격차 대부분은 1Q → 2Q 이연(매출 약 1,000억, 영업이익 약 400억)으로 설명된다(IBK투자증권 2026-04-28, 2026-06-11).
매출총이익률이 19.8% → 22.0%로 올랐다. 원가율 개선이 마진 확대의 실체이고, 판관비는 오히려 절대액이 줄었다(−2.7%). 이건 믹스와 단가가 동시에 좋아졌다는 뜻이다.
주의해야 할 두 줄: 금융수익 4,502억 / 금융비용 4,573억. 총액이 매우 크지만 순액은 −71억이다.
이는 2,105건의 선물환계약 평가·거래손익이 총액으로 계상되기 때문이며, 실질 손익 영향은 미미하다. 금융손익만 보고 "환에서 크게 벌었다/잃었다"고 읽으면 오독이다.
수주 상황 (2026-06-30 기준, 백만원)
| 부문 | 전기말 잔고 (2025-12-31) | 1H26 수주액 | 1H26 매출액 | 당기말 잔고 | b2b |
|---|---|---|---|---|---|
| 중공업 (지배+주요종속 합산) | 15,936,349 | 11,010,478 | 2,924,567 | 23,834,404 | 3.76배 |
| 건설 — 효성중공업 | 5,518,255 | 447,126 | 642,766 | 5,322,614 | 0.70배 |
| 건설 — 진흥기업 | 3,531,186 | 673,807 | 403,762 | 3,801,231 | 1.67배 |
| 합계 | 24,985,790 | 12,131,411 | 3,971,095 | 32,958,249 | 3.05배 |
- 중공업 잔고 커버리지: 23.83조 ÷ (1H26 매출 2.92조 × 2) = 4.07년치
- 건설 잔고 커버리지: 9.12조 ÷ (1H26 매출 1.05조 × 2) = 4.36년치
회사 가이던스: 2026년 중공업 신규수주 8.4조 → 12조원(+43% 상향, 2026-08-03 실적발표)
여기에 해석이 필요한 불일치가 하나 있다. DART 기준 1H26 중공업 수주액이 이미 11.01조인데 연간 가이던스는 12조다. 반기에 가이던스의 92%를 채웠다는 뜻이 된다.
두 가지 가능성이 있다 — (a) 가이던스가 보수적이거나, (b) DART 수주액과 회사 가이던스의 집계 기준이 다르다. DART 수주표에는 "지배회사 및 주요 종속회사의 실적을 단순 합산한 금액으로, 내부거래가 제거되지 않아 연결기준 금액과 차이가 있을 수 있습니다"라고 명시돼 있다. 765kV 계약(7,871억)의 상대방이 HICO America인 것을 보면 (b)일 가능성이 높다.
이 기준 차이를 무시하고 "이미 가이던스를 초과 달성"이라고 읽으면 안 된다.
생산능력과 가동률 (중공업, 지배+주요종속 합산)
| 구분 | 1H26 | 2025 | 2024 |
|---|---|---|---|
| 생산능력 | 1,894,093백만 | 3,128,398 | 2,540,371 |
| 생산실적 | 1,979,213백만 | 3,258,122 | 2,600,598 |
| 가동률 | 104.49% | 104.15% | 102.37% |
3년 연속 100%를 넘겼다. 회사는 "가동률은 생산실적을 생산능력으로 단순히 나눈값으로 실제 법인별, 제품별 가동률과는 차이가 발생합니다"라고 단서를 달았지만, 방향은 분명하다 — 증설 없이는 물량이 더 안 나온다.
증설 현황 (Hyosung HICO, 미국 Memphis)
| 투자기간 | 총투자액 | 기투자액 | 향후투자액 |
|---|---|---|---|
| 2025-01 ~ 2026-12 | 67,160천USD | 31,132천USD | 36,029천USD |
| 2025-07 ~ 2028-06 | 180,114천USD | 50,622천USD | 129,492천USD |
지배회사 설비투자도 1H26에 945.9억원을 집행해 계획(282.8억)의 3.3배를 썼고, 신설·증설만 692.5억으로 전년 동기(233.0억) 대비 3배다. 투자는 실제로 가속되고 있다. 다만 두 번째 미국 프로젝트가 2028년 6월까지이므로 효과 발현은 2028년 이후다.
공시로 다시 확인한 내용
반기보고서(2026-08-13 제출, rcept_no 20260813001554)에서 직접 확인된 것:
- 사업부문별 매출·영업손익·자산·부채 (II-7 사업부문별 요약 재무현황)
- 중공업/건설 수주잔고 및 1H26 수주액 (II-4 수주상황)
- 가동률 104.49%, 생산능력·생산실적 (II-3)
- 전기동 단가 19,386~21,575원/kg (II-3)
- 주요 매출처 및 비중, 자회사별 최종고객 (II-4)
- PF 연대보증 및 우발부채 (주석 31)
- 특수관계자 지급보증 4,328.95억 (주석)
- 단일판매·공급계약 진행 현황 (XI-1)
- 최대주주 지분 (VII-1), 자기주식 12,807주 (OpenDART tesstkAcqsDspsSttus)
확인되지 않는 것 — 여기서 멈춰야 하는 지점:
| 항목 | 상태 |
|---|---|
| 국가별·지역별 매출 분해 | 미공시. 별도 기준 수출/내수 총액만 있다. 증권사 리포트의 "북미 비중 53%"(IBK 2026-04-28)는 회사 IR 자료 기반이며 반기보고서에서 검증되지 않는다 |
| 분기별 신규수주 추이 | 반기 단위로만 공시. 1Q26 4.17조는 증권사 리포트(SK증권 2026-04-27)에만 있다 |
| 연결조정 영업손실 −1,493억의 구성 | 미공시. 미실현이익 제거 추정은 추론이다 |
| 765kV 계약 7,871억의 최종 외부 수요 | 분리 불가. 계약 상대는 연결 자회사 HICO America다 |
| 중공업 부문의 제품별(변압기/차단기/회전기) 분해 | 미공시. HD현대일렉트릭은 전력기기/회전기기/배전기기 3분류를 공시하지만 효성은 중공업 단일 라인이다 |
| 2026년 수주 가이던스 12조 | IR 자료 기반. 반기보고서에 기재 없음 |
HD현대일렉트릭 대비 공시 품질이 낮다. 제품별 분해가 없어 "어느 제품이 마진을 끌어올렸는가"를 필링만으로는 답할 수 없다. 이 메모의 중공업 마진 논의가 HD현대일렉트릭 메모보다 거친 이유다.
수주잔고와 매출 가시성
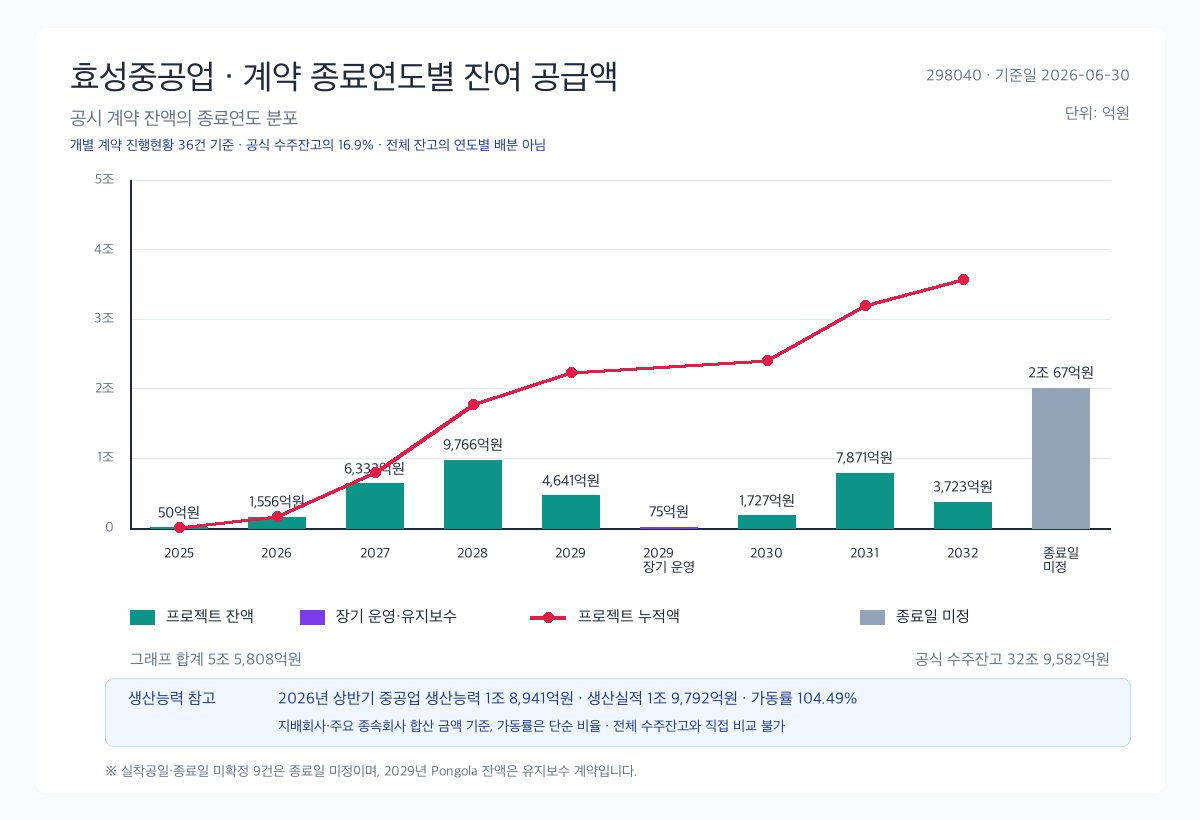
| 항목 | 값 | 해석 |
|---|---|---|
| 공식 수주잔고 합계 | 329,582.49억원 | 중공업·건설, 지배회사·주요 종속회사 단순합산 |
| 종료연도 확인 가능 개별 계약 잔액 | 35,741.67억원 | 27건, 프로젝트는 2032년까지 |
| 종료일 미정 개별 계약 잔액 | 20,066.74억원 | 실착공일 또는 계약종료일 미확정 9건 |
| 그래프 합계 / 공식 잔고 | 55,808.41억원 / 16.9% | 전체 잔고의 연도별 배분이 아님 |
| 잔고 / 같은 수주표 매출 연율화 | 4.15배 | 수주표 단순합산 범위; 중공업만 4.07배 |
| 생산능력 참고 | 18,940.93억원 | 상반기 중공업; 생산실적 19,792.13억원·가동률 104.49% |
기준은 official-contract-end-year다. 즉 프로젝트별 공시 잔여 수주액을 계약 종료연도에 묶은 값이며 매출 인식연도가 아니다. 2029년 Pongola 잔액 74.62억원은 설비 납품이 아니라 O&M이어서 별도 색으로 분리했다.
공식 잔고와 그래프 합계의 차이 273,774.08억원은 연도별 일정이 공시되지 않아 배분하지 않았다. 잔고만으로 마진, 취소, 인허가·착공 지연, 내부거래, 환율, 현금 전환을 추론할 수 없다.
상세 계산은 수주잔고 분석과 정규화 데이터에 있다.
시장과 반대편 시각
셀사이드 컨센서스
컨센서스 스냅샷 (한경 컨센서스, lookback 305일, 31개 리포트 전량 추출 성공)
- 투자의견: BUY 31 / HOLD 0 / SELL 0
- 목표주가: 중앙값 ₩3,520,000, 평균 ₩3,652,903, 범위 ₩1,800,000 ~ ₩5,000,000
- 커버리지 증권사: 6곳 (IBK투자증권, LS증권, SK증권, 유안타증권, 유진투자증권, 대신증권)
- 최신: 2026-08-03 IBK투자증권 김태현
주의: 중앙값 ₩3,520,000은 1년치 리포트를 섞은 값이라 현재 뷰가 아니다. 2026-08-03 실적 발표 직후 3개 리포트의 TP는 ₩4,000,000 / ₩4,100,000 / ₩4,300,000이며, 이 클러스터 기준 상승여력은 현재가 대비 +35~46%다.
| 증권사 | 애널리스트 | 날짜 | 의견 | TP | 직전 대비 |
|---|---|---|---|---|---|
| IBK투자증권 | 김태현 | 2026-08-03 | BUY | ₩4,100,000 | −16.3% |
| LS증권 | 성종화 | 2026-08-03 | BUY | ₩4,300,000 | −8.5% |
| SK증권 | 나민식 | 2026-08-03 | BUY | ₩4,000,000 | 0.0% |
| 유안타증권 | 손현정·김고은 | 2026-07-14 | BUY | ₩5,000,000 | 0.0% |
| 유진투자증권 | 허준서 | 2026-04-17 | BUY | ₩4,000,000 | — |
| 대신증권 | 허민호 | 2026-02-02 | BUY | ₩3,300,000 | — |
목표주가 궤적 — 배수만 잘렸다
| 시점 | 컨센서스 TP (중앙값) |
|---|---|
| 2025-10 | ₩1,830,000 |
| 2025-11 | ₩2,660,000 |
| 2026-01 | ₩2,860,000 |
| 2026-02 | ₩3,300,000 |
| 2026-03 | ₩3,520,000 |
| 2026-04 | ₩4,200,000 |
| 2026-06 | ₩4,950,000 (피크) |
| 2026-07 | ₩4,500,000 |
| 2026-08 | ₩4,100,000 |
6월 피크에서 8월까지 −17.2% 조정됐다. HD현대일렉트릭의 TP 중앙값이 같은 기간 −20% 조정된 것과 같은 패턴이다.
IBK투자증권이 TP를 내린 방식이 핵심이다 (2026-08-03):
"기존에는 북미 중심의 우호적인 사업환경을 반영해 Target PER 50.1배(2022~25년 연간 최고 PER 평균에 20% 할증)를 적용했으나, 업종 전반의 밸류에이션 조정을 감안해 할증을 제거하고 과거 4년 최고 PER 평균인 41.7배를 적용함"
- 12M Forward EPS 98,182원 × Target PER 41.7배 = 적정주가 4,097,073원
EPS 추정 변경: 2026E 84,862 → 82,104(−3.3%), 2027E 115,427 → 109,666(−5.0%)
즉 셀사이드는 이익을 −3~5% 미세 조정하고 배수를 50.1배 → 41.7배(−16.8%)로 잘랐다. HD현대일렉트릭과 완전히 동일한 패턴이다 — 시장이 판정한 것은 이익이 아니라 배수다.
IBK 실적 추정 (2026-08-03 기준)
| 2024 | 2025 | 2026E | 2027E | 2028E | |
|---|---|---|---|---|---|
| 당기순이익 (십억원) | 223 | 503 | 768 | 1,024 | 1,324 |
| EPS (원) | 23,876 | 55,755 | 82,104 | 109,666 | 142,033 |
| EPS 증가율 | +92.0% | +133.5% | +47.3% | +33.6% | +29.5% |
유안타증권 (2026-06-11, TP ₩5,000,000): 2026년 연결 매출 7조 2,880억(+22.1%), 영업이익 1조 1,833억(+58.4%, OPM 16.2%). 중공업 부문 2026년 매출 5조 1,848억 전망.
의견 분산: 유안타 TP ₩5,000,000은 컨센서스 중앙값 대비 +42.0%, 대신증권의 2월 TP ₩3,300,000과는 51% 차이다. LS증권은 밸류에이션 기준 연도를 4월 "2026E EPS 대비 글로벌 피어 14.0% 할증"에서 8월 "2027E EPS 대비 글로벌 피어 8.3% 할인"으로 옮겼다. HD현대일렉트릭 메모에서 지적한 것과 같은 현상이다 — 셀사이드가 어느 해 이익에 배수를 곱할지 계속 바꾸는 것 자체가 사이클 위치에 합의가 없다는 신호다.
리테일 / 네이버 블로그 뷰
네이버 블로그 패스를 실행했다(검색 쿼리 7개, 후보 28명). 적격 블로거는 1명(pisak001)뿐이었고, 그마저 투자 분석 블로그가 아니다.
| 블로거 | 포스트 | 커버 기간 | 최신 |
|---|---|---|---|
| pisak001 ("방구석 공인중개사") | 3 | 2026-04-30 ~ 2026-08-09 | 2026-08-09 |
포스트 제목: "폭락 후 50% 반등한 효성중공업 주가, 주식 시장이 놓친 진짜 상승 시그널"(2026-08-09), "'아직도 저평가' 효성중공업 주가 진짜 500만원 찍나?"(2026-05-05), "1주에 400만원 우량주, 효성중공업 주가 전망 500만원 가능할까"(2026-04-30).
평가: 독립적 분석으로 취급할 수 없다. 세 편 모두 증권사 리포트를 재서술한 콘텐츠이고, 제목 형식이 클릭 유도형이다. 5월 초 고점 부근(4,742,000원 직전)에 "아직도 저평가 / 500만원" 콘텐츠가 나왔고, 7월 저점 구간에는 글이 없다가 반등 후 다시 나왔다. 이것은 뷰가 아니라 심리 지표로만 쓸 수 있다 — 리테일 콘텐츠가 고점과 반등 국면에만 생산됐다는 사실 자체.
외국계 IB 커버리지는 이번 패스에서 별도로 수집하지 않았다. 필요하면 kr-foreign-analyst로 추가 확인이 필요하다.
현재 밸류에이션
| 항목 | 값 | 산출 근거 |
|---|---|---|
| 현재가 (price, 2026-08-14 종가) | 2,954,000원 | Yahoo Finance 298040.KS (조회 2026-08-15) |
| 발행주식수 (shares out) | 9,324,548주 | 자본금 46,622,740,000 ÷ 액면 5,000원 (2026-06-30) |
| 자기주식 (treasury) | 12,807주 (0.14%) | 단주 발생분. 실질적으로 없음 |
| 시가총액 (market cap) | 27.54조원 | 2,954,000 × 9,324,548 |
| 총차입금 | 6,348억원 | 유동 560,989 + 비유동 73,815백만 |
| 현금및현금성자산 | 1,726억원 | 2026-06-30 |
| 순차입금 | +4,622억원 | 총차입금 − 현금 |
| EV | 28.01조원 | 시총 + 순차입금 |
| Trailing PER (TTM) | 47.0배 | TTM 지배 EPS 62,830원 (2H25 + 1H26) |
| Forward PER (2026E) | 36.0배 | 2026E EPS 82,104원 (IBK 2026-08-03) |
| Forward PER (2026E, 대안) | 38.8배 | 2026E EPS 76,158원 (SK증권 2026-08-03) |
| Forward PER (2027E) | 26.9배 | 2027E EPS 109,666원 (IBK) |
| 12M Forward PER | 30.1배 | 12M fwd EPS 98,182원 (IBK) |
| EV/Sales (TTM) | 4.37배 | TTM 매출 6.41조원 |
| PBR | 10.65배 | 지배 BPS 277,474원 (지배자본 2,587,324백만) |
| ROE (1H26 연율화) | 20.1% | 지배 NI 259,843 × 2 ÷ 지배자본 |
| 부채비율 | 213.5% | 부채 5,826,243 ÷ 자본 2,728,790 |
| 유동비율 | 94.4% | 유동자산 4,644,061 ÷ 유동부채 4,919,012 |
| 배당수익률 | 0.25% | 2025 DPS 7,500원 기준 |
| 배당성향 (2025) | 13.4% | 현금배당 69,838백만 ÷ 지배 NI |
TTM 실적 = 2H25 + 1H26. TTM 매출 6,412,279백만 / 영업이익 896,929백만 / OPM 14.0%.
EV/EBITDA는 산출하지 않았다. 반기보고서 손익계산서에 D&A 단일 라인이 없고, 건설·중공업 혼합 구조라 근사치의 오차가 커서 비교에 부적합하다.
유동비율 94.4%는 100%를 밑돈다. 다만 유동부채 4.92조 중 초과청구공사 5,980억 + 기타유동부채 2조 87억은 상당 부분 선수금 성격이라 즉시 상환 의무가 아니다. 경보로 읽기보다 수주산업의 운전자본 구조로 읽는 것이 맞다. 다만 부채비율 213.5%는 HD현대일렉트릭(순현금 8,955억) 대비 명확한 열위다.
HD현대일렉트릭 대비 정밀 비교
같은 기준일(2026-08-15), 같은 가격 기준일(2026-08-14 종가)의 두 회사 비교다.
| 항목 | 효성중공업 (298040) | HD현대일렉트릭 (267260) | 우위 |
|---|---|---|---|
| 주가 | 2,954,000원 | 803,000원 | — |
| 시가총액 | 27.54조원 | 28.95조원 | HDEL |
| 2026E PER | 36.0배 | 29.3배 | HDEL (저평가) |
| 2027E PER | 26.9배 | n/a | — |
| PBR | 10.65배 | 12.8배 | 효성 |
| ROE (1H26 연율) | 20.1% | 36.8% | HDEL |
| 순현금/순차입금 | −4,622억 (순차입) | +8,955억 (순현금) | HDEL |
| 1H26 매출 | 3.045조 (+17.1%) | 2.18조 (+13.4%) | 효성 |
| 1H26 영업이익 | 4,166억 (+56.2%) | 5,453억 (+27.6%) | 효성 (성장률) |
| 1H26 연결 OPM | 13.7% | 25.0% | HDEL |
| 중공업/전력기기 부문 OPM | 24.4% | 25.0% | 대등 |
| 수주잔고 | 23.83조 (중공업) | 12.31조 | 효성 |
| 잔고 / 연환산 매출 | 4.07년 | 2.84년 | 효성 |
| 1H26 book-to-bill | 3.76배 | 2.33배 | 효성 |
| 가동률 | 104.5% | 95.1% | HDEL (여력) |
| 증설 완공 | 2028-06 (미국 2차) | 2027-12 | HDEL (빠름) |
| 수출 비중 | 46.8% (중공업 67.4%) | 78.3% | HDEL |
| 전기동 상승률 | +31.5% | +31.7% | 동일 |
| 배당수익률 | 0.25% | 0.88% | HDEL |
| 5월 고점 PER (2026E) | 57.8배 | 52.2배 | — |
| 고점 대비 하락 | −37.7% | −43.8% | — |
갭 해석 — 세 문장으로 요약한다.
1. 효성이 이기는 곳은 수주다.
잔고 커버리지 4.07년 vs 2.84년, book-to-bill 3.76 vs 2.33. 2029~2031년 매출 가시성은 효성이 명확히 우위다.
2. HD현대일렉트릭이 이기는 곳은 재무 품질과 가격이다.
순현금 8,955억 vs 순차입 4,622억, ROE 36.8% vs 20.1%, 그리고 2026E 29.3배 vs 36.0배. 더 좋은 재무구조를 더 싸게 산다.
3. 효성의 프리미엄은 "2027년 이후를 먼저 사는 것"이다.
2027E 기준 26.9배까지 내려가지만, 그건 EPS +33.6%가 실현된다는 전제다. 가동률 104.5%에서 미국 증설이 2028-06에나 끝나는 회사가 2027년에 EPS를 33% 늘리려면 단가와 믹스로만 해야 한다. 이 전제가 이 종목의 유일한 취약 고리다.
학습 관점 정리: 두 회사는 같은 사이클을 타고 같은 날 고점을 찍었지만, 시장은 "마진이 높은 회사"보다 "잔고가 긴 회사"에 더 높은 배수를 줬다. 전력기기 사이클 후반에는 현재 수익성보다 수주 가시성이 배수를 결정한다는 사례다 — 다만 그 선호가 옳은지는 2027년 실적으로만 판정된다.
과거 밸류에이션 구간
주의: 보유 아티팩트는 2년치 일봉(2024-08-14 ~ 2026-08-14)뿐이다. 아래는 확보 가능한 구간의 실제 주가 범위 × 연간 지배 EPS로 만든 근사 밴드이며, 2024년은 8월부터의 부분 구간이다.
| 연도 | 주가 저점 | 주가 고점 | 지배 EPS | PER 저 | PER 고 |
|---|---|---|---|---|---|
| 2024 (8~12월, 부분) | 239,000 (09-09) | 518,000 (11-12) | 23,876 | 10.0배 | 21.7배 |
| 2025 | 382,000 (04-09) | 2,483,000 (11-04) | 55,832 | 6.8배 | 44.5배 |
| 2026 YTD | 1,736,000 (01-02) | 4,742,000 (05-07) | 82,104 (E) | 21.1배 | 57.8배 |
| 현재 (2,954,000) | 82,104 (E) | 36.0배 |
PER 밴드 (2024-08 ~ 2026-08, 연간 EPS 기준)
| 시점 | 표시 값 |
|---|---|
| 2024(부분) | 2025 2026YTD |
읽는 법: 현재 36.0배는 2026년 레인지(21.1~57.8배)의 중간 부근이고, 2025년 최고치 44.5배보다는 낮다. 자체 역사 기준으로는 "상단권"이 아니라 "중립"이 정확한 표현이다 — 이 종목의 프리미엄 문제는 자기 역사가 아니라 동종 비교에서 나온다. 2024~2025년의 한 자릿수 PER은 EPS가 급등하기 전 주가 기준이라 현재와 직접 비교할 수 없다(2024년 EPS 23,876원 → 2026E 82,104원, 3.4배).
주의: 위 저점·고점은 일중 저가/고가 기준이며, 2026년 저점은 7월 급락 저점(1,834,000원, 07-30)이 아니라 연초 1월 2일의 1,736,000원이다. 5월 고점 대비 −61.3%였던 7월 저점은 22.3배에 해당한다.
차트와 수급 위치
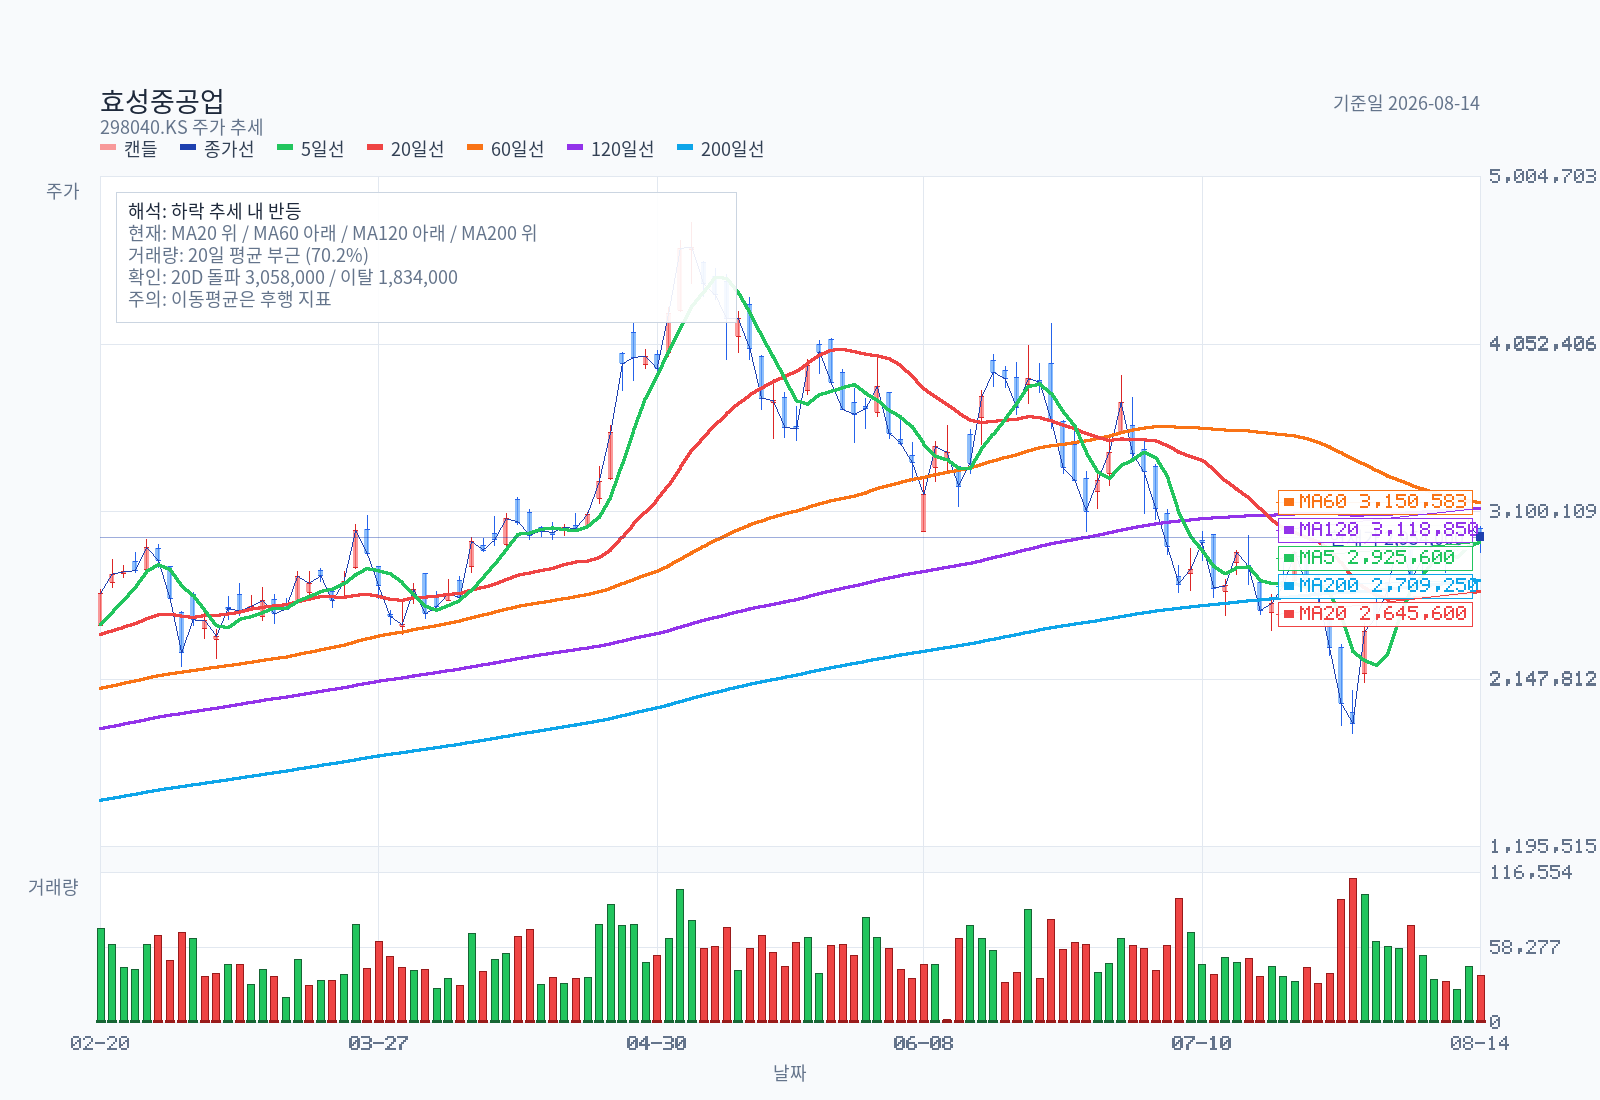
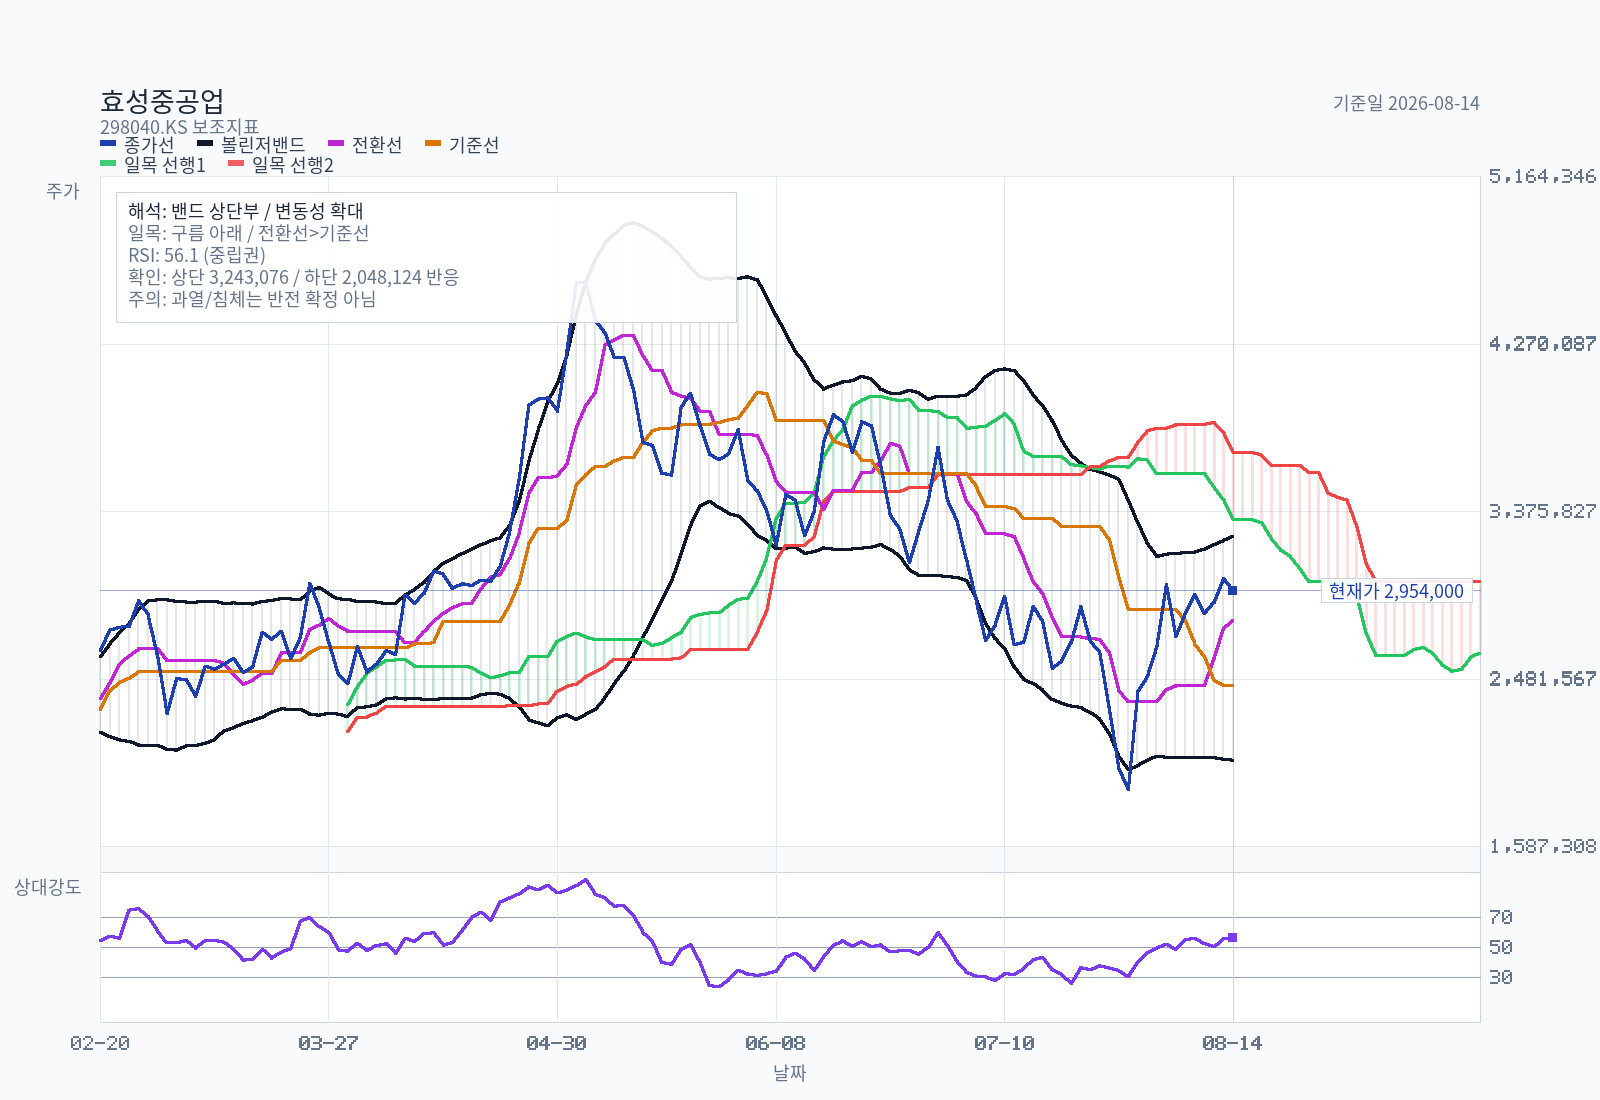
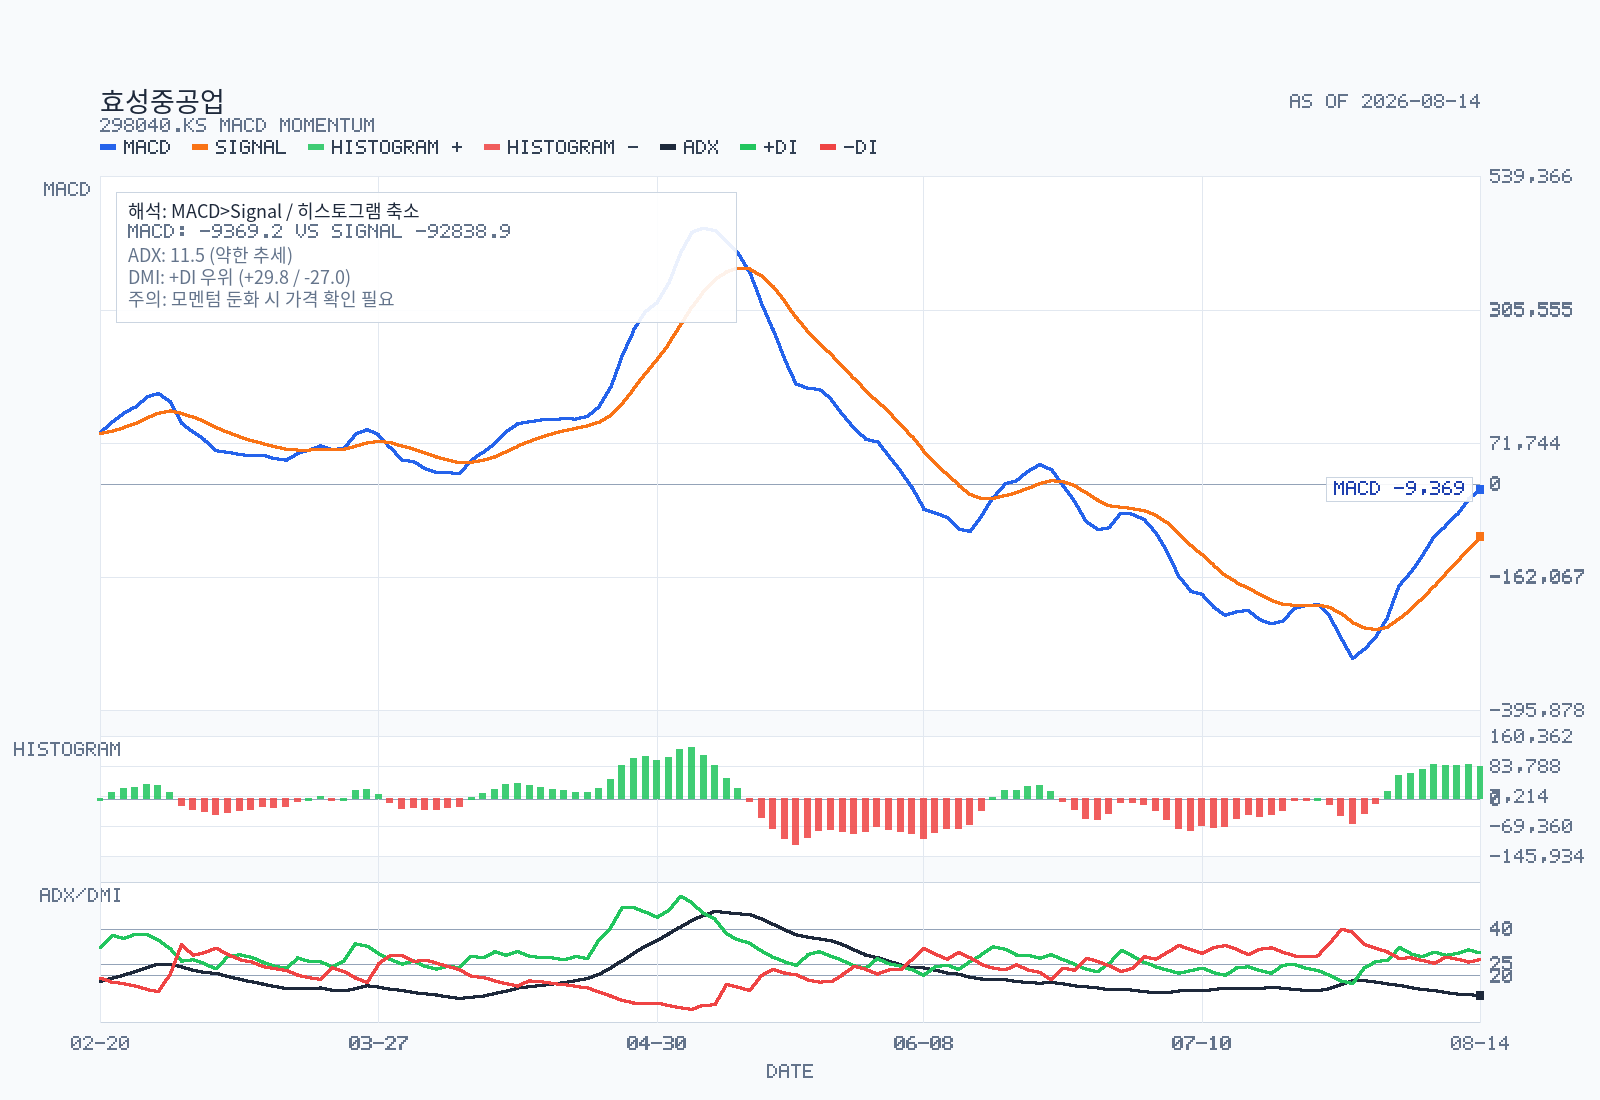
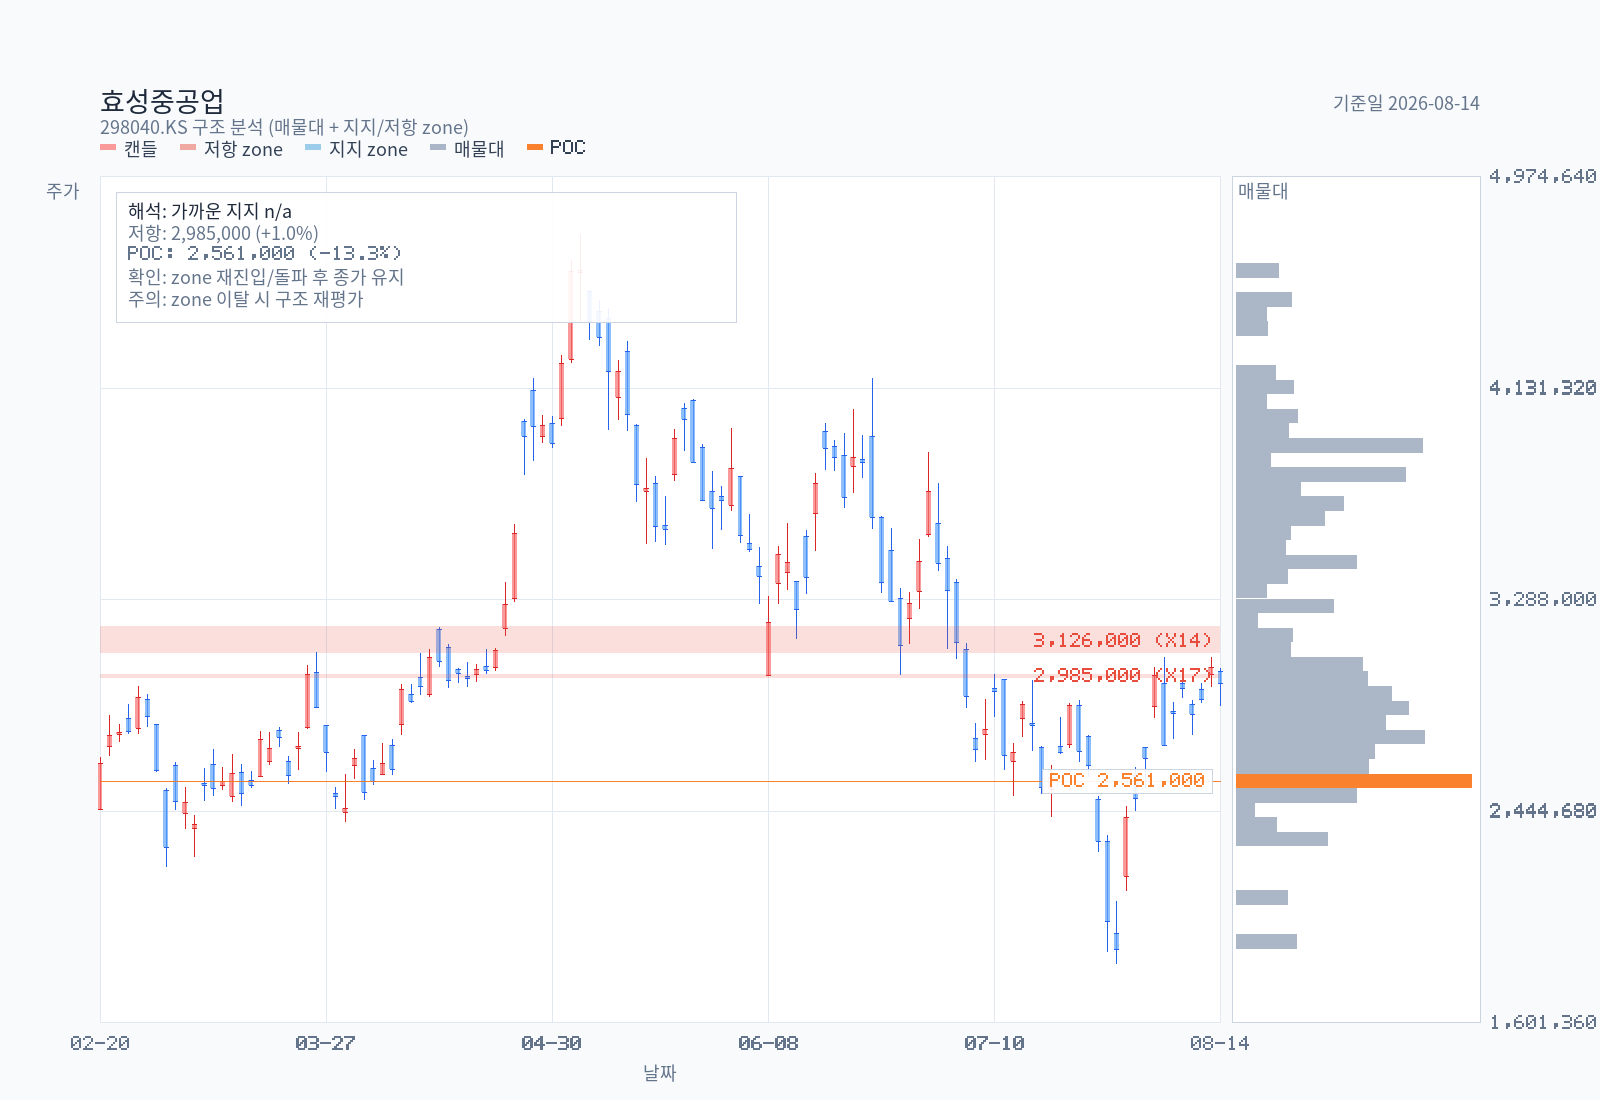
기술적 상태 (2026-08-14 기준)
| 지표 | 값 | 해석 |
|---|---|---|
| 종가 | 2,954,000원 | — |
| MA5 / MA20 | 2,925,600 / 2,645,600 | 단기 상승 |
| MA60 / MA120 / MA200 | 3,150,583 / 3,118,850 / 2,709,250 | MA60·MA120 아래, MA200 위 |
| 이동평균 구조 | rebound-inside-downtrend | 하락 추세 내 반등 |
| RSI14 | 56.14 | 중립 |
| MACD / Signal | −9,369 / −92,839 | 시그널 상회, 0선 아래 |
| MACD 히스토그램 | +83,470, 축소 중 | 반등 모멘텀 둔화 |
| ADX14 / +DI / −DI | 11.50 / 29.75 / 26.96 | 약한 추세 (ADX 하락) |
| 일목균형표 | 구름대 아래 | 하락 우위 |
| 볼린저 | 상단 절반, 밴드 확장 | 변동성 확대 |
| 거래량 / VolMA20 | 70.2% | 평균 이하 |
| 52주 최고 / 최저 | 4,742,000 (2026-05-07) / 1,073,000 (2025-08-20) | 고점 대비 −37.7% |
| YTD | +60.1% (2026-01-02 1,845,000 대비) | — |
구조적 가격대
| 유형 | 구간 | 중심 | 터치 | 최근 터치 | 상태 |
|---|---|---|---|---|---|
| 저항 | 2,985,000 | 2,985,000 | 17회 | 2026-08-14 | active |
| 저항 | 3,075,000 ~ 3,177,000 | 3,126,000 | 14회 | 2026-07-07 | active |
- 20일 돌파 레벨: 3,058,000원 / 20일 이탈 레벨: 1,834,000원
- 최근접 지지 관찰: 2,048,124원
읽는 법: 현재가 2,954,000원은 17회 터치된 2,985,000원 저항 바로 아래에 붙어 있다. 거래량은 20일 평균의 70%로 얇고, ADX 11.5는 추세가 없는 상태다.
MA60(3,150,583)을 회복하지 못하면 여전히 하락 추세 안의 반등이다. 차트만으로는 "range-bound or base-building" — 방향성 신호가 아니라 재축적 구간으로 읽어야 한다.
두 저항대가 겹치는 2,985,000 ~ 3,177,000 구간이 이번 반등의 1차 판정선이다.
지배구조와 자본배치
주주 구성 (2026-06-30)
| 주주 | 관계 | 주식수 | 지분율 | 변동 |
|---|---|---|---|---|
| (주)효성 | 최대주주 | 3,027,801 | 32.47% | — |
| 조현준 | 임원 | 932,455 | 10.00% | +1,135주 (장내 매수) |
| 송광자 | 기타 | 68,530 | 0.73% | — |
| 조현상 | 계열회사 임원 | 61,369 | 0.66% | +1,270주 (장내 매수) |
| 조인서 | 기타 | 2,291 | 0.02% | — |
최대주주 및 특수관계인 합계 약 43.9% (위 5인 외 조인영 0.03%, 조양래 0.01%, 이미경 0.01%, 조재현 등 소액 특수관계인 포함). 지배구조가 안정적이며 적대적 M&A 리스크는 사실상 없다.
구조상 유의점:
효성중공업은 (주)효성의 자회사인 사업회사다. 지주회사가 아니다.
동명 계열사인 효성(004800), HS효성(487570), 효성티앤씨 등과 혼동하지 말아야 한다.
- (주)효성과 브랜드사용료 약정을 체결하고 있다 — 연결매출액 및 광고선전비 기준으로 산정해 지급한다.
(주)효성으로부터 계약이행보증 등 366.8억원의 지급보증을 받고 있다. 반대로 효성중공업이 특수관계자에게 제공하는 지급보증은 4,328.95억원이다.
연구개발 조직이 (주)효성 산하 중공업연구소와 효성중공업 자체 조직으로 이원화되어 있다. R&D 성과의 귀속이 100% 자사가 아니다.
조현준·조현상 두 사람이 모두 1H26 중 장내 매수를 했다. 규모는 작지만(합계 2,405주) 방향은 매수다.
배당 정책
| 연도 | DPS | 배당총액 | 배당성향 | 수익률 |
|---|---|---|---|---|
| 2025 | 7,500원 | 698.4억원 | 13.4% | 0.40% |
| 2024 | 5,000원 | 465.6억원 | 20.9% | 1.20% |
DPS는 올렸지만 이익이 더 빨리 늘어 배당성향은 20.9% → 13.4%로 낮아졌다. 중간배당은 최근 3사업연도 중 없었다.
현재가 기준 수익률 0.25%는 배당 매력이 사실상 없는 수준이다.
주요 종속회사 (24개사, 주요 7개사)
| 회사 | 소재지 | 사업 | 자산총액 |
|---|---|---|---|
| HICO AMERICA Sales&Tech, INC | Pittsburgh, USA | 변압기 판매 | 1,312,296백만 |
| 진흥기업(주) | 인천 연수구 | 건설 | 563,127백만 |
| KB와이즈스타전문투자형사모부동산투자신탁제11호 | 서울 중구 | 부동산 임대 | 412,276백만 |
| Nantong Hyosung Transformer | Nantong, China | 변압기 제조 | 312,200백만 |
| Hyosung HICO, Ltd. | Memphis, USA | 변압기 제조 | 273,142백만 |
| HYOSUNG T&D INDIA | Pune, India | 차단기 제조 | 221,095백만 |
| Hyosung UK Limited | London, UK | 판매업 | 15,720백만 (2025-10 신설) |
건설 부문 — 리스크인가 옵션인가
이 질문은 효성중공업 고유의 것이라 별도 섹션으로 다룬다. **결론: 현재 시점에서 건설은 리스크가 아니라 마진 희석 요인이다.
단, 데이터센터 PFV 보증은 별개로 지켜봐야 한다.**
(1) PF 우발채무는 작다
| 구분 | 보증한도 | 보증금액 | 대출잔액 |
|---|---|---|---|
| 연대보증 — 정비사업 (본PF, 2년 이내) | 7,200백만 | 6,000백만 | 6,000백만 |
| 연대보증 — 기타사업 (본PF, 2년 이내) | 45,391백만 | 45,391백만 | 6,991백만 |
| 합계 | 52,591백만 | 51,391백만 | 12,991백만 |
PF 연대보증 총액 514억원은 자본총계 2.73조원의 1.9%에 불과하다. 지급보증(별도 항목)은 0이다. 건설사 PF 위기 국면에서 통상 문제가 되는 규모와는 차원이 다르다.
과거 사고 사례인 용인신갈동 미착공 사업장 PF대출 2,350억원은 기업구조조정촉진법 및 특별약정서에 따라 지급보증 의무가 없으며, 관련 소송(엠제이파트너스 vs 채권금융기관협의회)은 2023-10-12 대법원에서 최종 승소로 종결됐다.
(2) 별도로 봐야 할 것 — 책임준공과 특수관계자 보증
- 중도금대출 책임준공 확약 1,799.6억원 (금융약정 총액 2조 7,760억원에 포함)
- 특수관계자 지급보증 4,328.95억원:
| 특수관계자 | 금액 | 성격 |
|---|---|---|
| 효성에스티티지디씨(주) | 3,147억원 | 시설자금 외 (가산랜드마크데이터센터PFV 관련) |
| 린데수소에너지(주) | 635억원 | 차입금 (KDB산업은행) |
| 순천에코그린(주) | 454억원 | 계약이행보증 및 자금보충약정 |
| 옥산오창고속도로(주) | 93억원 | 차입금 |
가장 큰 항목은 데이터센터 PFV 관련 3,147억원이다. 이것은 건설업의 전통적 주택 PF가 아니라 신사업(데이터센터)에 수반된 신규 익스포저다. 회사가 "데이터센터를 신규 성장동력으로 육성"한다고 선언한 것의 재무적 실체가 여기 있다.
규모는 자본의 11.5%로 PF 연대보증보다 6배 크다. 이 사업의 진행 상황이 향후 건설 부문 리스크의 실제 축이다.
(3) 공사 수익 인식은 건전하다
| 항목 | 2026-06-30 | 2025-12-31 |
|---|---|---|
| 미청구공사 (자산) | 352,560백만 | 260,759백만 |
| 초과청구공사 (부채) | 597,956백만 | 586,370백만 |
| 순 초과청구 | +245,396백만 | +325,611백만 |
청구가 공정을 앞서 있다(초과청구 > 미청구). 미청구공사가 급증하면 부실 징후지만, 현재는 반대다. 다만 미청구공사가 6개월 만에 +35.2% 늘어난 것은 관찰 대상이다.
(4) 건설 실적은 개선 중이다
- 건설 OPM: 2024년 2.7% → 2025년 2.6% → 1H26 7.0%
2Q26 건설: 매출 5,491억(+19% YoY), 영업이익 344억 — 전년 동기 적자에서 흑자전환 (SK증권 2026-08-03)
- 건설 수주잔고 9.12조원 (4.36년치). 진흥기업 b2b 1.67배로 오히려 늘고 있다
신규 대형 수주: 답십리 자동차 부품상가 재개발 5,428억(2026-06-23), 오정 군부대일원 도시개발 1,727억(2026-02-12)
종합 판정: 건설은 지금 손실을 내는 부문이 아니다. 문제는 이 부문이 전체 매출의 33%를 차지하면서 OPM 7%로 연결 마진을 13.7%까지 끌어내린다는 것 — 즉 리스크가 아니라 밸류에이션 할인의 구조적 원인이다. 만약 회사가 건설을 분리하거나 데이터센터 시공으로 고부가화하는 데 성공하면 그것이 리레이팅 트리거가 된다.
주요 계약 현황 (XI-1 단일판매·공급계약)
중공업 — 진행 중 대형 계약
| 신고일 | 계약명 | 상대방 | 계약금액 | 종료일 | 누적 공급 |
|---|---|---|---|---|---|
| 2026-02-10 | 765kV Transformer and Reactor Purchase Agreement | HICO America Sales & Tech (연결 자회사) | 787,064백만 | 2031-01-31 | 0 (1차 수금조건 미도래) |
| 2024-07-08 (3차 정정 2026-02-26) | 420kV 변압기 등 | 노르웨이 송전청 Statnett SF | 372,324백만 | 2032-01-30 | 0 (1차 수금조건 미도래) |
| 2025-07-01 | Global Purchase Agreement | HICO America (연결 자회사) | 290,429백만 | 2027-12-31 | 238,014백만 |
| 2024-05-09 | 강원풍력 리파워링 (90.3MW) | 강원풍력발전 | 231,000백만 | 2026-09-30 | 212,555백만 |
| 2026-03-11 | 호주 Tangkam BESS 공급·일괄공사 | Tangkam BESS Pty Ltd | 142,540백만 | 2027-12-31 | 2,753백만 |
| 2022-05-04 | 남아공 Pongola·Elandskop 변전소 BESS | 남아공 국영전력 | 122,173백만 | 2029-10-02 | 114,711백만 |
| 2023-11-09 (정정 2026-02-10) | 420kV 변압기 등 | Statnett SF | 113,586백만 | 2028-05-31 | 21,551백만 |
건설 — 진행 중 대형 계약 (5,000억 이상)
| 신고일 | 계약명 | 계약금액 | 누적 공급 |
|---|---|---|---|
| 2021-12-30 (정정 2026-06-22) | 산곡 도시환경정비사업 | 614,973백만 | 202,246백만 |
| 2026-06-23 | 답십리 자동차 부품상가 재개발 | 542,797백만 | 0 |
| 2024-03-21 | 성남 중1구역 도시환경정비 | 511,798백만 | 229,866백만 |
이 표에서 가장 중요한 한 줄: 최대 계약(7,871억, 765kV)과 3위 계약(2,904억, Global Purchase)의 상대방이 모두 연결 자회사 HICO America다. 합계 1조 775억원이 그룹 내부 거래로 공시되어 있다. 이는 미국 최종 고객에게 가는 물량의 중간 단계이지만, "단일판매·공급계약 공시 금액"을 외부 수주로 그대로 합산하면 중복 계상이 된다. 셀사이드 리포트의 수주 집계를 볼 때 반드시 확인해야 하는 지점이다.
상승 촉매
| 시점 | 이벤트 | 판정 기준 |
|---|---|---|
| 2026-11 (예상) | 3Q26 실적 | 2Q 이연분 정상 인식 여부 / 중공업 OPM 20% 유지 여부 / 3Q 신규수주 |
| 2026-09-30 | 강원풍력 리파워링 완공 | 잔여 매출 인식 |
| 2026-12 | 미국 HICO 1차 증설(6,716만USD) 완료 | 2027년 생산능력 증분 확인 |
| 2027-03 (예상) | 2026 사업보고서 | 연간 중공업 수주 12조 가이던스 달성 여부 / 국가별 매출 / 제품별 분해 |
| 상시 | 765kV 후속 수주 | SK증권이 명시한 1순위 모니터링 포인트 |
| 상시 | KPX 장주기 BESS 500MW 매출화 | 4.2MW Modular PCS 양산 이후 인식 시점 |
| 상시 | 데이터센터 사업 진행 | 효성에스티티지디씨 3,147억 보증의 사업 진척도 |
| 2028-06 | 미국 HICO 2차 증설(1.8억USD) 완료 | 물량 제약 해소 시점 |
반드시 볼 리스크
1. 밸류에이션이 동종 대비 프리미엄이다 (최우선)
2026E 36.0배는 HD현대일렉트릭 29.3배 대비 +23%다. 마진(13.7% vs 25.0%)과 ROE(20.1% vs 36.8%)는 열위다. 섹터 조정이 재개되면 프리미엄 종목이 먼저 맞는다. 5월 고점 57.8배 → 7월 저점 22.3배의 진폭이 이 종목의 배수 변동성을 보여준다.
2. 가동률 104.5% — 물량 상한
증설 완료가 2028년 6월이다. 2027년 성장은 단가·믹스로만 만들어야 하는데, 전기동이 +31.5% 올랐다. IBK 추정 2027E EPS +33.6%는 이 제약 하에서 달성되어야 하는 숫자다.
3. 원가 전가 실패 위험
전기동 19,386~21,575원/kg (2025년 13,432~17,727 대비 +31.5%). 강판은 보합. 수주산업 특성상 계약 시점과 원자재 투입 시점 간 시차가 있어, 2024~2025년 저가 수주분이 남아 있으면 마진이 눌린다.
4. 내부거래 비중과 실질 외부 수요의 불투명성
별도 매출의 18.83%가 HICO향이고, 최대 공시 계약 두 건(1조 775억)의 상대방도 HICO America다. 연결조정 영업손실이 반기에만 −1,493억으로 급증했다. 외부 최종수요의 실제 크기와 마진 기여를 필링으로 분리할 수 없다.
5. 재무구조 — 순차입 상태 + 유동비율 94.4%
HD현대일렉트릭이 순현금 8,955억인 반면 효성은 순차입 4,622억이다. 부채비율 213.5%. 대규모 증설(향후 1.65억USD)과 배당을 동시에 감당해야 한다. 1H26 재무활동 현금흐름은 −2,526억이었다.
6. 데이터센터 PFV 보증 3,147억
자본의 11.5%. 주택 PF보다 큰 신규 익스포저이고, 사업 성격상 회수 기간이 길다. 건설 리스크의 실제 축은 여기다.
7. 공시 품질 열위
제품별·국가별 분해가 없어 마진 개선의 원인을 필링으로 특정할 수 없다. HD현대일렉트릭 대비 검증 가능성이 낮다.
8. 중국·인도 후발업체 가격 경쟁
회사가 직접 기재했다 — Nantong 법인은 "중국 경쟁사의 가격 경쟁 심화로 글로벌 시장가격 하락 위험", India 법인은 "유럽 업체의 인도 현지법인 및 중국 경쟁사들의 공격적인 가격 전략으로 시장가격 하락" 위험에 노출.
불편하지만 필요한 질문
1. 왜 효성이 HD현대일렉트릭보다 비싼가?
연결 마진 절반, ROE 절반, 순차입 상태인데 2026E 배수는 23% 높다. 수주 커버리지 우위(4.07년 vs 2.84년)만으로 이 갭이 설명되는가, 아니면 시장이 건설 희석을 과소평가하고 있는가?
2. 1H26 수주 11.01조가 연간 가이던스 12조의 92%라면, 가이던스는 왜 12조인가?
회사가 보수적인 것인가, 아니면 DART 단순합산 수주액과 가이던스의 집계 기준이 다른 것인가? 후자라면 "이미 92% 달성"이라는 서사 자체가 틀린 것이다.
3. 765kV 7,871억 계약이 자회사향이면 이건 수주인가 이전인가?
최종 외부 고객의 확정 주문이 얼마인지 반기보고서로는 알 수 없다.
4. 연결조정 영업손실이 왜 반기에만 −1,493억인가?
2025년 연간이 −421억이었다. 미실현이익 제거라면 재고가 미국에서 팔릴 때 환입되지만, 만약 다른 원인이라면 중공업 부문 OPM 24.4%는 신뢰할 수 없는 숫자가 된다.
5. 가동률 104.5%에서 2027년에 어떻게 성장하는가?
증설은 2028-06 완료다. 단가 인상만으로 EPS +33.6%가 나오려면 전기동 +31.5%를 전가하고도 남는 판가 인상이 필요하다.
6. 건설이 좋아지고 있는데 왜 아무도 이야기하지 않는가?
OPM 2.6% → 7.0%, 2Q26 흑자전환. 만약 이것이 추세라면 연결 OPM 13.7%는 바닥이고, 시장의 "건설 = 할인 요인" 프레임이 틀린 것이다.
판단을 바꿀 신호
| 이슈 | 확인 방법 | 판정 시점 |
|---|---|---|
| 3Q26 중공업 OPM이 20%를 유지하는가 | 3Q26 실적발표 | 2026-11 |
| 연간 수주가 12조를 넘어서는가 | 2026 사업보고서 II-4 | 2027-03 |
| 연결조정 손실이 3Q에 환입되는가 | 3Q 보고서 사업부문별 요약 | 2026-11 |
| 건설 OPM 7%가 유지되는가 | 3Q26 부문별 실적 | 2026-11 |
| 765kV 후속 수주가 나오는가 | 단일판매·공급계약 공시 | 상시 |
| HD현대일렉트릭과의 배수 갭이 축소/확대되는가 | 양사 주가 + 컨센서스 EPS | 상시 |
| 데이터센터 PFV 사업 진척 | 사업보고서 특수관계자 주석 | 2027-03 |
현재 판단
사이클 위치 판정 (질문 1)
| 피크의 종류 | 시점 | 근거 |
|---|---|---|
| 멀티플 피크 | 2026-05-07 (과거형) | 4,742,000원 = 2026E 57.8배. HD현대일렉트릭과 같은 날 |
| 마진 피크 | 미정 — 2027년 유력 | 1H26 중공업 부문 24.4%. 전기동 +31.5%와 물량 제약이 2027년에 겹침 |
| 이익 피크 | 2029년 이후 | 잔고 23.83조(4.07년치), 최대 계약 납기 2031-01 |
| 생산능력 피크 | 2028-06 이후 완화 | 현재 가동률 104.5%, 미국 2차 증설 완료 시점 |
밸류에이션 판정 (질문 2)
현재 36.0배(2026E)는 HD현대일렉트릭 대비 23% 프리미엄이다. 자체 역사 밴드(2026년 21.1~57.8배)로는 중간 부근이라 비싸 보이지 않는다 — 프리미엄 문제는 자기 역사가 아니라 동종 비교에서만 드러난다. 프리미엄의 정당한 근거는 수주 커버리지(4.07년)와 EPS 성장률(+47.3% → +33.6%)이고, 정당하지 않은 부분은 연결 OPM 13.7%·ROE 20.1%·순차입 4,622억이라는 열위한 재무 실체다. 2027E 26.9배까지 배수가 녹지만 그것은 물량 제약 구간에서 EPS +33.6%가 실현된다는 전제 위에 있다.
종합 스탠스 (12~24개월 시계, 학습 목적)
이익 사이클은 살아 있고, 이 회사는 그 사이클의 정중앙에 있다. 32.96조 총 수주잔고와 2031~2032년까지 걸린 납기가 그 근거다. "실적이 꺾인다"는 서사는 반기보고서와 맞지 않는다.
그러나 가격은 이미 그 사실을 알고 있다. 5월 고점 57.8배에서 36.0배로 내려왔지만, 이는 동종 최대 경쟁사보다 23% 비싼 수준이다. 자체 밴드로는 중립이어서 "싸졌다"는 착각을 만들기 쉬운 구간이다.
두 종목 중 하나를 고른다면, 같은 사이클에 대해 HD현대일렉트릭이 더 나은 가격과 더 나은 재무구조를 제공한다. 효성을 선택하는 근거는 단 하나 — 2027~2029년 매출 가시성을 더 길게 사려는 경우다.
효성 고유의 비대칭 기회는 건설이다. 시장은 건설을 할인 요인으로 취급하지만 OPM은 2.6% → 7.0%로 개선 중이고 2Q26에 흑자전환했다. 이 추세가 확인되면 연결 OPM 13.7%가 바닥이었다는 재평가가 가능하다.
이것이 이 종목에서 가장 덜 반영된 변수다.
차트는 아직 확인 신호를 주지 않았다. MA60(3,150,583) 아래, 구름대 아래, ADX 11.5, 거래량 평균의 70%. 2,985,000~3,177,000 저항대 돌파 전까지는 하락 추세 내 반등이다.
한 문장 요약: 효성중공업은 이익 사이클의 중앙에 있고 수주 가시성은 업계 최고지만, 그 우위가 이미 동종 대비 23% 프리미엄으로 가격에 반영되어 있어 지금은 "좋은 회사"이지 "싼 주식"이 아니다.
업데이트 내역
2026-08-16: 반기보고서 XI 단일판매·공급계약 진행현황 36건의 잔액을 계약 종료연도별로 재계산해 한글 수주잔고 그래프를 추가. 공식 수주표 잔고 합계 32.96조원과 그래프 합계 5.58조원을 별도 표시하고, 상반기 중공업 생산능력·생산실적·가동률을 함께 표기함.
2026-08-15 (최초 작성): 2026년 반기보고서(2026-08-13 제출, rcept_no 20260813001554) 기준 최초 메모. 가격 기준일 2026-08-14 종가 2,954,000원.
셀사이드 31개 리포트(한경 컨센서스, 6개 증권사) 전량 추출. 네이버 블로그 적격 1명(분석 가치 낮음으로 판정).
우선 질문 2축(사이클 피크 / HD현대일렉트릭 대비 밸류에이션 갭)으로 구성.
출처
- DART 공시 · 접수번호 20260813001554
- OpenDART 구조화 데이터 (fnlttSinglAcntAll, alotMatter, tesstkAcqsDspsSttus) — 조회 2026-08-15
- 한경 컨센서스 애널리스트 리포트 31건 — 증권사 리포트 요약 참조 (조회 2026-08-15)
- Yahoo Finance 298040.KS 일봉 2024-08-14 ~ 2026-08-14 — 일별 가격 데이터 / 차트 분석 (조회 2026-08-15)
- 네이버 블로그 — 독립 블로그 견해 (조회 2026-08-15)
- HD현대일렉트릭 비교 수치 — 비교 리서치 (기준일 2026-08-15)
본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이 글은 AI 도구의 보조를 받아 작성했으며, 작성 방식은 소개 페이지에 공개합니다.
공유 횟수는 사이트 공유 기능 이용 횟수이며 링크 복사를 포함합니다. 외부 붙여넣기와 실제 메시지 전달 여부는 집계하지 않습니다.




댓글
관리자 승인 후 공개됩니다. 삭제 요청은 문의로 보내 주세요. 개인정보 안내