현대오토에버: 좋은 캡티브 성장주에도 가격은 중요하다
기록 글 · 자료 기준일과 원문에 기록된 업데이트의 수치·판단을 보존했습니다. 이후 변동은 반영하지 않았습니다.
핵심 답변
한 줄 판단: 현대오토에버는 좋은 캡티브 성장주이지만, 현재 주가 380,500원에서는 이미 상당한 기대를 반영한 상태에 가깝다.
왜 긍정적인가: 2025년 매출 4조 2,521억원, 영업이익 2,553억원으로 사상 최대 실적을 냈고, SI + 차량SW + SDV 서사가 여전히 살아 있다.
자료 기준일 2026-04-05 · 최근 편집 2026-11-01
한눈에 보는 결론
왜 조심해야 하는가: 현대자동차(주)를 포함한 계열회사 매출 4조 918억원으로 연결 매출의 96.2%가 내부그룹에서 발생하고, 현대차·기아·현대모비스 3개사 합산만으로도 연결 매출의 43.7%를 차지한다. Trailing PER 약 57배, P/B 약 5.6배는 이 구조 대비 싸다고 보기 어렵다.
지금 핵심 포인트: 차량SW/SDV가 실제 외부 고객 기반 고수익 사업으로 커질 수 있는지, 그리고 2026 성장률이 고평가를 정당화할 만큼 유지되는지다.
한눈에 보는 결론
현대오토에버는 2026년 4월 5일 기준으로 보면 현대차그룹의 디지털 전환과 SDV 서사를 대표하는 상장 소프트웨어 자회사다. 2025년 연간 연결 매출 4조 2,521억원, 영업이익 2,553억원, 2026년 매출 전망 4조 5,120억원은 분명히 좋다. 특히 SI 부문 +29.6%, 차량용 SW 8,277억원은 사업이 여전히 성장 국면에 있다는 점을 보여준다.
다만 지금 주가는 성장 자체보다 성장의 질적 전환을 더 많이 선반영하고 있다. 2026-04-03 종가 380,500원, 시가총액 10.43조원 기준으로 Trailing PER 약 57.2배, P/B 약 5.6배, EV/EBITDA 약 26.6배다. 캡티브 구조가 강한 IT서비스/차량SW 혼합형 회사에 이 정도 멀티플을 줄 수 있으려면, 시장이 기대하는 SDV 플랫폼화, 외부 고객 확대, 고수익 반복형 SW 매출이 실제 숫자로 확인돼야 한다.
사업과 투자 논지
현대오토에버의 사업은 크게 ITO, SI, 차량용 SW 세 축이다. ITO는 그룹 계열사 IT 시스템 운영과 유지보수 중심의 안정적 매출이고, SI는 ERP·스마트팩토리·클라우드 구축 등 프로젝트형 매출이다.
차량용 SW는 내비게이션, 차량 SW 플랫폼, 미들웨어, 검증 체계 등으로 구성되며 주가가 가장 높은 멀티플을 받는 이유도 여기에 있다.
투자 포인트는 세 가지다. 첫째, 현대차그룹 SDV 전환의 직접 수혜사라는 점이다.
둘째, 2025년 실적 성장의 중심이 SI였지만 시장은 이를 단순 프로젝트 회사가 아니라 차량SW/플랫폼 회사로 변하는 과정으로 읽고 있다. 셋째, 현금및현금성자산 3,011억원 + 단기금융상품 5,036억원으로 재무 완충력도 나쁘지 않다.
반대로 할인 요인도 명확하다. 공시 기준 현대자동차(주)를 포함한 계열회사 매출이 4조 918억원으로 연결 매출의 96.2%다.
뒤집어 말하면 연결 기준 외부 매출은 약 1,603억원, 비중으로 3.8% 수준이다. 또한 현대자동차 1조 685억원, 기아 3,988억원, 현대모비스 3,912억원으로 핵심 3개사 합산 매출이 1조 8,584억원, 연결 매출의 43.7%다.
즉 현대오토에버는 아직 독립 SaaS 기업이라기보다 현대차그룹 디지털 실행사에 훨씬 가깝다. 그래서 현재 투자 논리는 기반 매출은 안정적이지만, 리레이팅 상단은 외부 고객 확대와 제품화 정도가 결정한다로 정리하는 편이 맞다.
매출 구조
제품/사업부: 2025년 연간 매출은 ITO 1조 7,672억원(41.6%), SI 1조 6,572억원(39.0%), 차량용 SW 8,277억원(19.5%)이었다. 전통적 운영사업 비중이 여전히 크지만, 시장이 주목하는 것은 차량용 SW + SI 고부가 프로젝트 쪽이다.
지역 믹스: 국내 2조 7,111억원(63.8%), 미주 8,068억원(19.0%), 유럽 3,903억원(9.2%), 아시아 2,537억원(6.0%), 기타 902억원(2.1%)이다. 해외 비중이 아예 낮은 회사는 아니지만, 여전히 본질은 국내/그룹 중심이다.
고객 집중도: 외부 고객 기준 집중도는 not separately disclosed다. 대신 연결 주석은 현대자동차(주)를 포함한 계열회사 매출 4조 918억원, 비중 96.2%를 직접 공시한다.
세부로는 현대자동차 1조 685억원, 기아 3,988억원, 현대모비스 3,912억원이며, 3개사 합산만으로 연결 매출의 43.7%다. 나머지 2조 2,333억원 가운데 이름이 드러난 기타 계열사 매출은 약 6,544억원이고, 더 큰 문제는 주석상 기타 통합 행이 1조 5,789억원이라는 점이다.
즉 분산돼 보이더라도 상당 부분은 어느 개별 외부 고객이 아니라 구체 법인명이 안 풀린 그룹 내부 매출이다. 별도 기준으로 보면 본사 특수관계자 매출 3조 882억원 중 현대차 34.6%, 기아 12.9%, 현대모비스 12.7%라서 본사 직거래 구조는 더 집중돼 있다.
시장이 현대오토에버를 높게 보더라도, 고객구조 자체는 아직 매우 강한 캡티브 구조다.
이 구조가 시사하는 바는 분명하다. 현대오토에버는 질이 나쁜 회사가 아니라 좋은 그룹 소프트웨어 계열사다.
문제는 현재 주가가 이미 그룹 계열 IT회사가 아니라 플랫폼형 차량SW 회사에 가까운 프레임을 일부 반영하고 있다는 점이다.
최근 실적이 말해주는 것
2025년 연간 실적은 숫자만 보면 꽤 좋다. 매출 4조 2,521억원, 영업이익 2,553억원으로 각각 전년 대비 +14.5%, +13.8% 성장했다.
특히 SI 부문이 1조 2,789억원 -> 1조 6,572억원으로 크게 늘어 연간 성장의 중심이었다.
4Q25도 나쁘지 않았다. 연간 실적에서 3Q 누적을 차감하면 4Q25 매출 1조 3,227억원, 영업이익 765억원, 당기순이익 527억원 수준이다.
즉 분기 말로 갈수록 성장세가 꺾였다고 보기 어렵다.
다만 실적의 해석은 단순하지 않다. 현재 수익 구조에서 ITO는 안정성을 주고, SI는 외형 성장을 만든다.
주가의 프리미엄은 이 위에 차량용 SW/SDV 기대가 얹혀서 형성된다. 그래서 2026년에 시장이 확인하고 싶은 것은 단순 매출 증가가 아니라 차량SW와 SDV 관련 사업이 얼마나 빠르게 믹스를 바꾸는가다.
회사가 제시한 2026년 매출 전망 4조 5,120억원은 좋지만, 이 자체만으로 현 밸류를 정당화하기엔 부족하다.
시장과 반대편 시각
Confirmed by filing: 2025년 최대 실적, SI +29.6%, 차량용 SW 8,277억원, 현대자동차(주)를 포함한 계열회사 매출 4.092조원, 현대차·기아·현대모비스 3개사 합산 1.858조원, 주당배당 1,900원은 모두 공시로 확인된다.
Street view: 2026년 3월 유진투자증권 계열 요약에서는 로봇/SDV가 수익모델의 구조적 변화를 부를 수 있다는 시각이 보인다. 요지는 현대오토에버가 단순 유지보수 회사가 아니라 그룹 SDV 전략의 핵심 소프트웨어 자산이라는 것이다.
Specialist media: 2026년 1월 지디넷코리아는 회사를 AI·SDV·스마트팩토리 전반을 아우르는 디지털 전환 실행 주체로 설명했다. 이 프레임은 시장이 왜 높은 멀티플을 허용하는지 잘 보여준다.
Independent view: 지금 현대오토에버의 투자 포인트는 이미 증명된 캡티브 실적보다 아직 숫자로 완전히 증명되지 않은 구조 변화 기대에 더 가깝다. 연결 기준 외부 매출이 약 1,603억원에 불과하다는 점을 감안하면, 실적이 계속 좋아도 주가가 더 오르려면 기대의 방향인 플랫폼화와 외부화가 확인돼야 한다.
현재 밸류에이션
2026-04-03 종가와 2025년 결산 숫자를 붙이면, 현대오토에버는 결코 싸지 않다.
| 항목 | 값 | 기준일 | 출처 | 비고 |
|---|---|---|---|---|
| 현재가 | 380,500원 | 2026-04-03 | 1년 일봉 데이터 | 최신 종가 |
| 시가총액 | 10.43조원 | 2026-04-03 | 종가 × 발행주식수 | 파생 |
| EPS | 6,654원 | 2025 결산 | 주당순이익 주석 | 지배주주 기준 |
| BPS | 약 67,355원 | 2025 결산 | 지배주주지분 기준 파생 | |
| Trailing PER | 약 57.2배 | 2026-04-03 | 종가 / EPS | |
| P/B | 약 5.6배 | 2026-04-03 | 종가 / BPS | |
| EV/EBITDA | 약 26.6배 | 2026-04-03 | 시총 - 현금성자산 단순 EV | 무차입에 가까운 구조 가정 |
| FCF yield | 약 1.8% | 2026-04-03 | 단순 FCF / 시총 | CFO - 유형·무형 CAPEX |
| ROE | 약 9.9% | 2025 결산 | 지배주주순이익 / 지배주주지분 | |
| 현금배당 | 주당 1,900원 | 2026-03-26 승인 | 배당금 주석 | |
| 배당수익률 | 약 0.5% | 2026-04-03 | DPS / 현재가 |
이 숫자 조합은 고성장 SW 플랫폼주에 가까운 평가다. 그런데 현재 공시가 보여주는 현실은 아직 캡티브 의존도가 높은 그룹 소프트웨어/IT서비스 회사다.
그래서 지금 밸류는 실적이 좋다는 이유만으로는 설명되지 않고, 앞으로 더 좋은 사업구조로 바뀔 것이라는 기대가 반드시 들어 있다.
과거 밸류에이션 구간
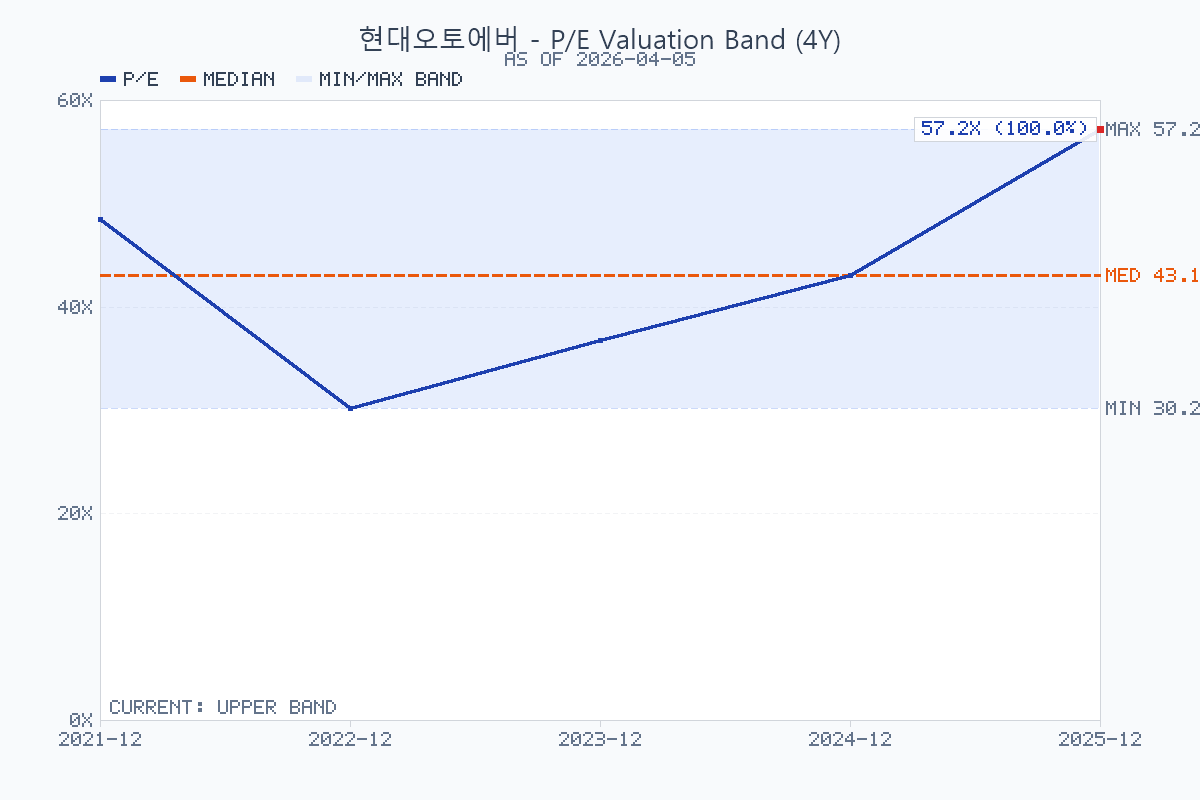
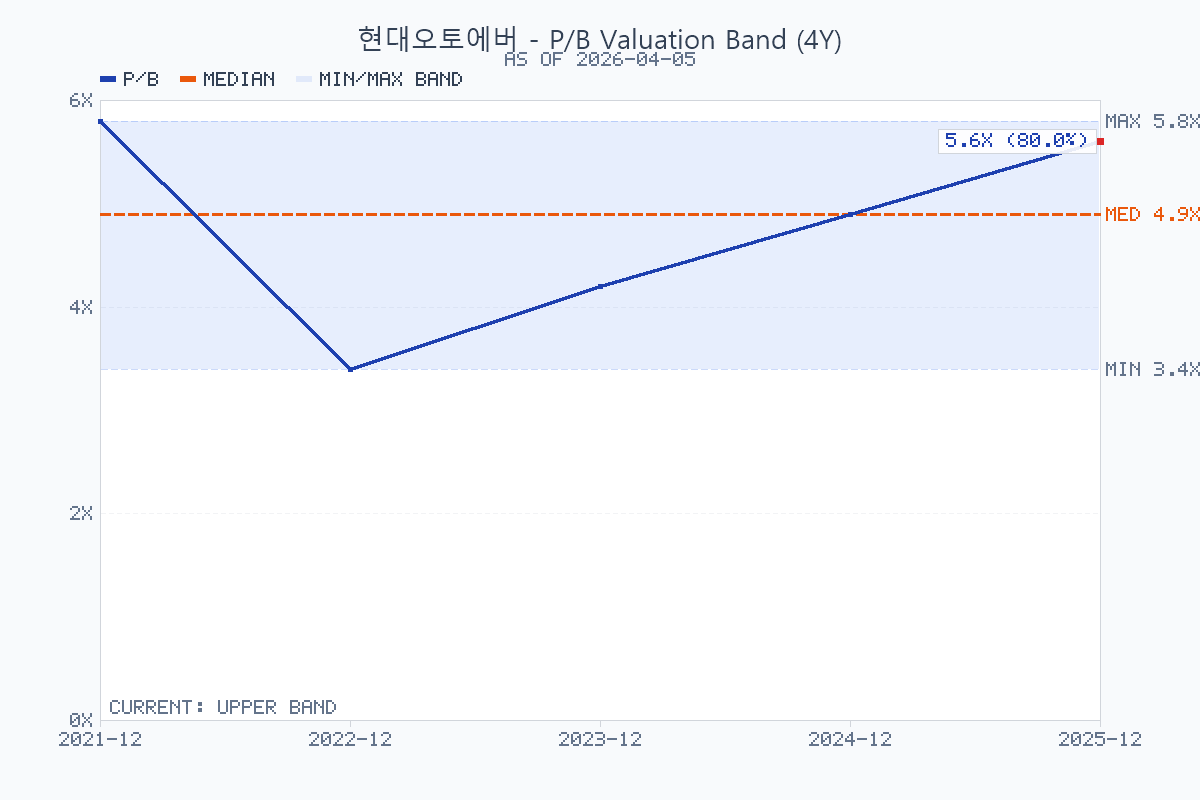
2021~2025년 연도말 기준 PER과 P/B 밴드를 복원했다. EV/EBITDA는 일관된 시계열을 확보하지 못해 제외했다.
| 연도말 | PER | P/B | 출처 |
|---|---|---|---|
| 2021-12-30 | 48.5배 | 5.8배 | FnGuide 투자지표 |
| 2022-12-29 | 30.2배 | 3.4배 | FnGuide 투자지표 |
| 2023-12-28 | 36.8배 | 4.2배 | FnGuide 투자지표 |
| 2024-12-30 | 43.1배 | 4.9배 | FnGuide 투자지표 |
| 2025-12-30 | 57.2배 | 5.6배 | 종가 + DART 결산 파생 |
PER 4년 범위 30.2배~57.2배. 현재 57.2배는 밴드 최상단(100th percentile)으로, 시장이 SDV/플랫폼 기대를 역대 가장 많이 반영한 상태다.
P/B 4년 범위 3.4배~5.8배. 현재 5.6배는 upper band(80th percentile)로, 2021년 IPO 직후 수준에 근접해 있다.
해석: 두 지표 모두 밴드 상단이며, 이 수준을 유지하려면 외부 고객 확대와 반복형 SW 매출이 실제로 확인돼야 한다.
차트와 수급 위치
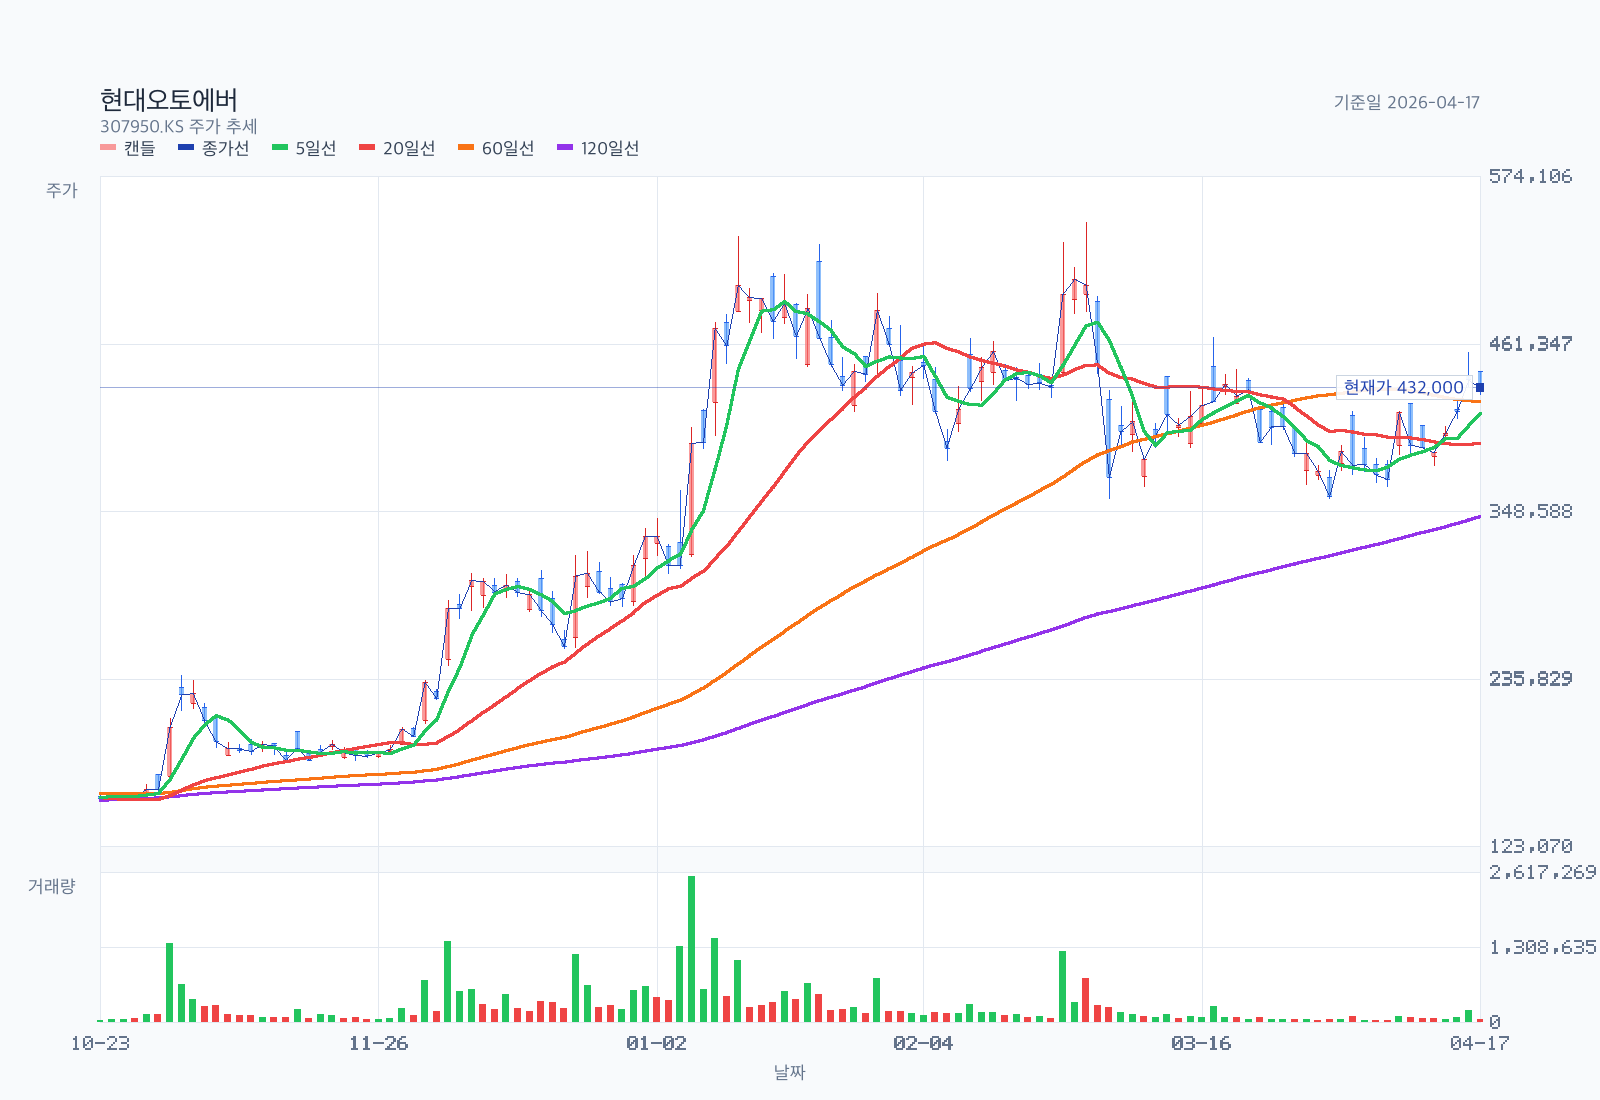
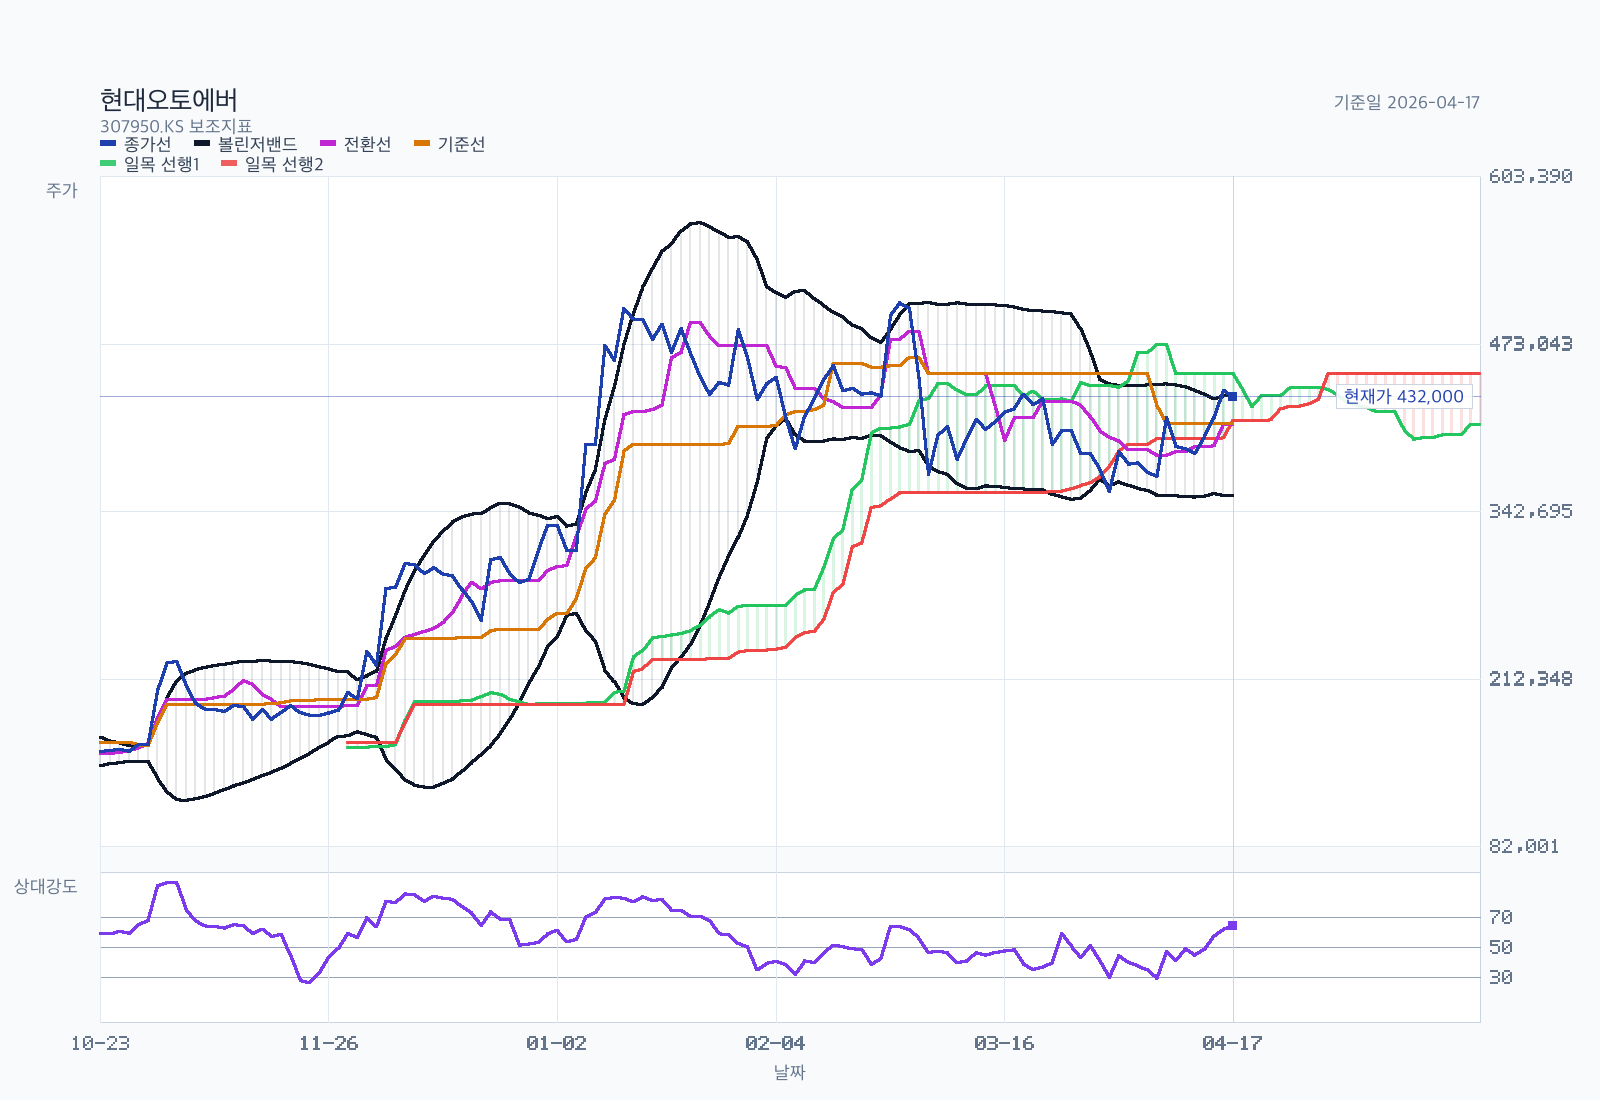
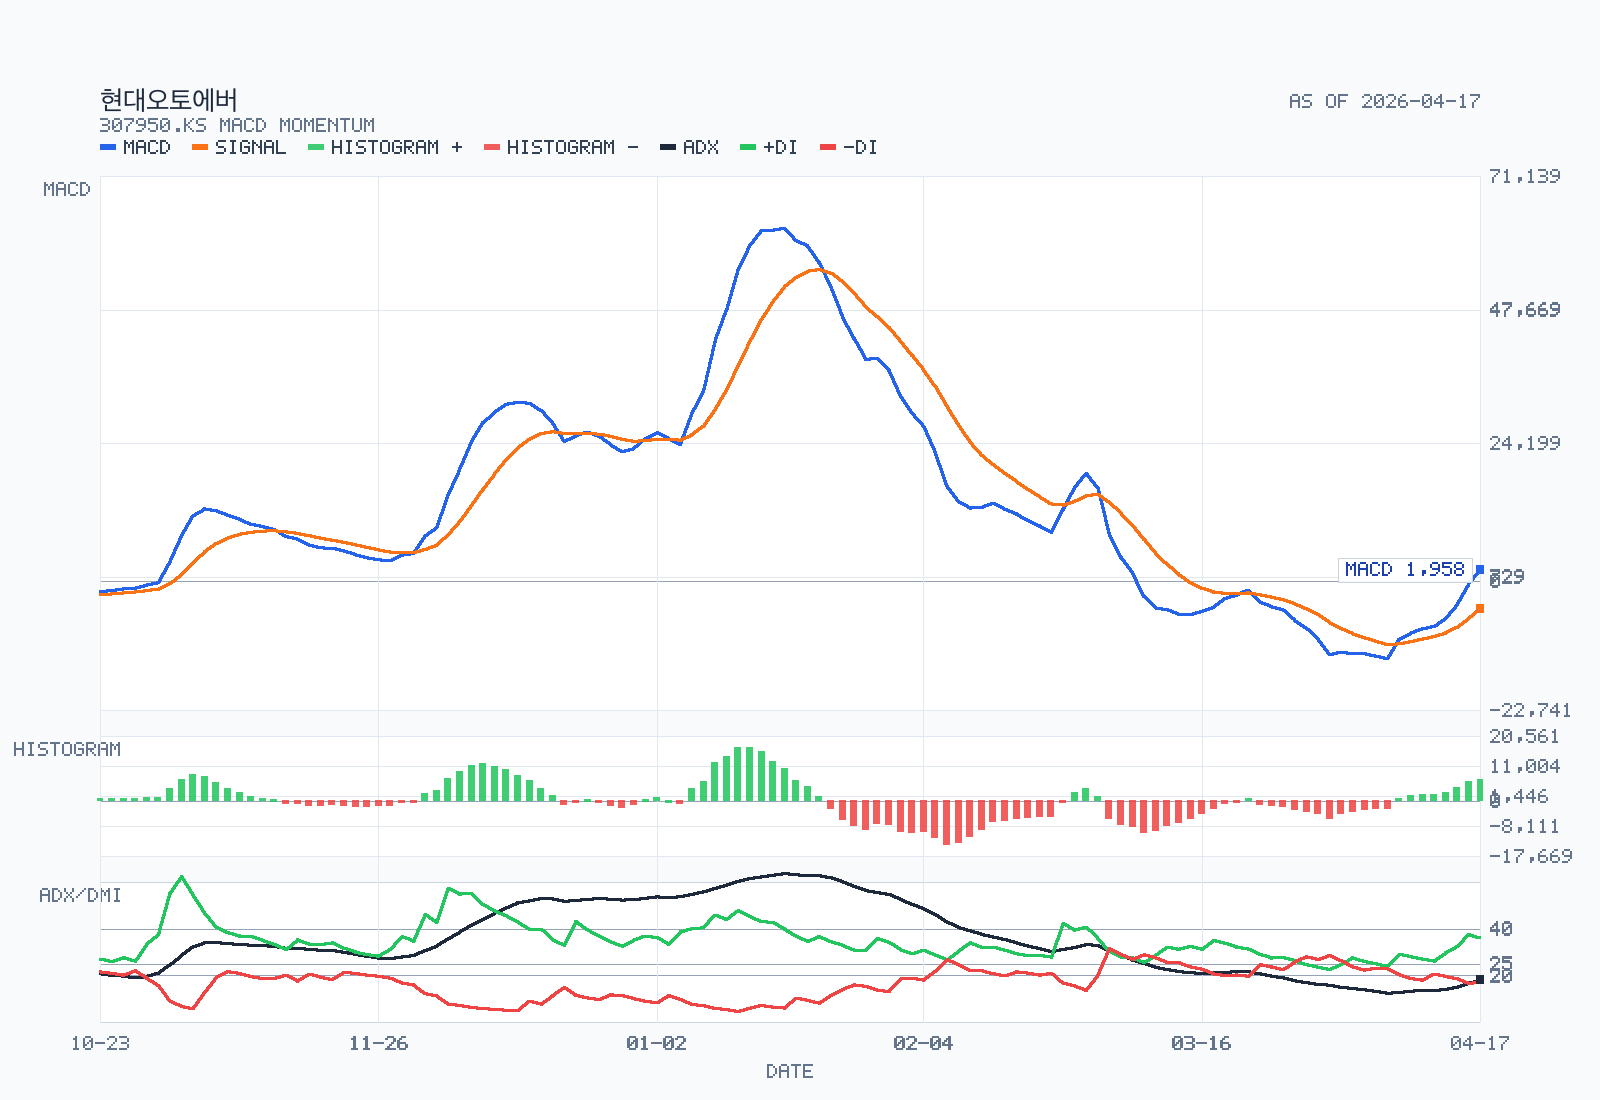
위 세 이미지는 2026-04-05에 재생성했고, 데이터 기준은 2026-04-03까지의 1년 일봉이다. 첫 번째 이미지는 캔들스틱, 종가선, 5/20/60/120일선, 거래량을, 두 번째 이미지는 종가선, 볼린저밴드, 일목균형표, RSI14를, 세 번째 이미지는 MACD, 시그널, 히스토그램, ADX/DMI를 보여준다.
차트 지표는 종가 380,500원, 5일선 376,600원, 20일선 400,650원, 60일선 430,125원, 120일선 324,510원, 볼린저 상단 440,573원, 볼린저 하단 360,727원, 전환선 390,750원, 기준선 450,000원, 현재 구름대 A 466,250원, 현재 구름대 B 395,000원, 미래 구름대 A 420,375원, 미래 구름대 B 450,000원, RSI14 37.69, MACD -12,768, 시그널 -9,943, 히스토그램 -2,826, ADX14 14.03, +DI 26.17, -DI 22.50, 거래량/20일 평균 46.8%, 20일 돌파 레벨 465,500원, 20일 이탈 레벨 357,000원이었다.
해석은 여전히 중기 조정 구간에 가깝다. 현재 주가는 20일선, 60일선, 전환선, 기준선 아래에 있고, 일목균형표 기준으로도 below-cloud다.
다만 120일선은 아직 상회하고 있어 장기 추세가 완전히 꺾였다고 단정하긴 이르다. RSI는 37.69로 과열이 해소된 중립 약세 구간이고, MACD도 시그널 아래이면서 0선 밑에 있어 추세 복귀 확인 전 단계다.
체크리스트로 보면 ADX 14.03은 아직 추세 강도가 약한 편이고, +DI가 -DI를 근소하게 웃돌아도 이 우위가 강한 추세 전환 신호로 이어진 단계는 아니다. 볼린저 밴드폭 수축과 거래량 20일 평균의 46.8%도 아직 강한 수급 반전이 없다는 뜻이다.
아래로는 360,727원~357,000원 구간 방어가 핵심이고, 위로는 390,750원 전환선과 395,000원 현 구름 하단, 그다음 400,650원 20일선 회복이 필요하다. 차트만 놓고 보면 현재 flow는 bearish continuation 쪽에 더 가깝다.
지배구조와 자본배치
지배구조: 최대주주 현대자동차 31.59%, 특수관계인 기아 19.46%, 현대모비스 19.46%로 그룹 지배력이 매우 강하다.
- 유통주식:
20.61%로 유동성은 확보돼 있지만 절대적으로 넓은 편은 아니다. - 이사회:
사내 3인,사외 5인으로 형식상 독립성은 나쁘지 않다. - 이사회 의장:
류석문 대표이사가 의장을 겸임한다. 즉 CEO와 의장 분리 구조는 아니다. - 감사위원회: 전원 사외이사로 구성된다.
주주환원: 주당 1,900원 배당으로 전년 대비 상향됐지만, 현재 주가 기준 배당수익률은 0.5% 수준에 불과하다.
왜 중요한가: 소수주주 관점에서 핵심은 형식적 이사회 독립성보다 경제적 독립성이다. 현대오토에버는 후자가 아직 약하다.
상승 촉매
1Q26 실적발표: 2026 전망이 실제 수주와 마진으로 이어지는지 확인차량용 SW/SDV관련 외부 고객 레퍼런스 확대hCloud,차세대 ERP, 그룹 디지털 전환 프로젝트의 추가 확장 공시현대차그룹 외 매출비중을 시장이 체감할 수 있는 공시 또는 IR 설명- 조정 이후 주가가
20일선과구름대 하단을 회복하는지
반드시 볼 리스크
- 캡티브 구조가 유지되면 현재 멀티플을 방어하기 어렵다
- SDV/차량SW 기대가 실제 반복형 고마진 매출로 이어지지 않을 수 있다
- SI 프로젝트 비중이 높아 실적 변동성이 생각보다 클 수 있다
- 배당수익률이 낮아 고평가 해소 국면에서 방어 논리가 약하다
- 차트상
357,000원하향 이탈 시 수급 악화가 빨라질 수 있다
What Would Change My Mind
더 좋아지려면 외부 고객 기반 차량SW 매출 확대, 2026년 영업이익 성장률이 매출보다 더 높게 나오기, 특수관계자 매출 비중 하락, 반복형 플랫폼 매출 근거가 필요하다.
더 나빠지려면 2026년 성장률이 한 자릿수에 머물고, 차량SW 비중은 커지지 않는데 멀티플만 유지되며, 그룹 투자 사이클 둔화로 SI/ITO 수주가 흔들리는 모습이 확인되면 된다.
Additional Research Questions
차량용 SW 8,277억원 중 플랫폼/내비게이션/미들웨어 비중은 각각 얼마인가?why it matters: 시장이 높은 멀티플을 주는 이유가 진짜 플랫폼형 수익모델인지 확인해야 한다.연결 기준 외부 매출 약 1,603억원은 어떤 고객군에서 발생했고, 2026년에 얼마나 늘어날 수 있는가?why it matters: 현재 분산의 대부분은 그룹 내부 분산이어서, 캡티브 할인 축소 여부를 판단하려면 진짜 외부 매출 증가의 출처와 속도를 알아야 한다.2026년 영업이익 전망은 왜 현재 source set에서 명확히 확보되지 않았는가?why it matters: 매출 성장만으로는 고평가 방어가 어렵고 마진 방향이 더 중요하다.hCloud와 ERP 롤인 프로젝트의 수익성은 유지보수형인지 구축형인지 어느 쪽에 가까운가?why it matters: 매출의 질과 반복성이 밸류에이션 상단을 결정한다.특수관계자 매출 4.092조원 중 주석상 기타 1.579조원은 실제 어떤 계열사들로 구성되는가?why it matters: 현재 내부매출의 큰 덩어리가 통합 표시돼 있어 고객구조의 실질 분산도와 그룹 투자사이클 민감도를 더 정확히 봐야 한다.2026-02-25 자기주식처분결정의 목적과 규모는 무엇인가?why it matters: 자본배치와 보상정책을 이해해야 한다.
출처
본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이 글은 AI 도구의 보조를 받아 작성했으며, 작성 방식은 소개 페이지에 공개합니다.
공유 횟수는 사이트 공유 기능 이용 횟수이며 링크 복사를 포함합니다. 외부 붙여넣기와 실제 메시지 전달 여부는 집계하지 않습니다.




댓글
관리자 승인 후 공개됩니다. 삭제 요청은 문의로 보내 주세요. 개인정보 안내