LG CNS: 좋은 사업과 약한 주가 사이
기록 글 · 자료 기준일과 원문에 기록된 업데이트의 수치·판단을 보존했습니다. 이후 변동은 반영하지 않았습니다.
핵심 답변
한 줄 판단: LG CNS는 좋은 회사가 조정을 거친 구간에 가깝고, 지금 판단은 중장기 관점 긍정, 단기 타이밍 보수적이다.
왜 긍정적인가: 클라우드&AI 비중이 이미 높고, 순현금 약 1.29조원으로 재무가 강하며, 데이터센터·AI 인프라 사업이 실제 수주와 장기 계약으로 연결되고 있다.
자료 기준일 2026-04-02 · 최근 편집 2026-11-01
한눈에 보는 결론
왜 아직 조심해야 하는가: LG전자, LG화학 중심 고객 집중도가 여전히 크고, 차트는 below-cloud 약세 구간이라 추세 확인은 아직 부족하다. 지금 이 종목을 보는 핵심 포인트: non-captive 매출 확대, 데이터센터 장기 계약의 수익성, 분기 실적과 현금창출력 유지 여부.
투자 판단의 핵심 축
- 현재 판단:
관심 유지, 추가 검증 전 보류.
지금 가장 중요한 검증 포인트: non-captive 매출 비중, 데이터센터/AI 인프라 계약의 실제 수익성, 분기 이익과 현금창출의 동행 여부.
왜 아직 바로 못 사는가: LG전자와 LG화학 중심 고객 집중도, 아직 완전히 확인되지 않은 AI 인프라 economics, 그리고 차트상 below-cloud 구간이 동시에 남아 있다.
한눈에 보는 결론
LG CNS는 2026년 4월 2일 기준으로 보면 나쁜 회사가 싸진 주식이라기보다 좋은 회사가 IPO 초기 프리미엄을 상당 부분 덜어낸 주식에 가깝다. 2025년 연간 매출 6조 1,295억원, 영업이익 5,558억원, 순현금 약 1.29조원, 배당수익률 3.27%를 감안하면 현재 주가 56,500원은 3월 중순보다 훨씬 다루기 쉬운 가격대다.
내 해석은 사업 품질은 여전히 좋다, 밸류는 3월보다 매력적이다, 하지만 리레이팅의 상단은 아직 캡티브 고객 구조와 non-captive 확장 속도가 결정한다이다. 그래서 현재 LG CNS는 질 좋은 IT 서비스/AX 종목의 조정 구간으로 볼 수 있지만, 차트는 아직 약세라 실적과 수주 확인형 접근이 더 맞다.
사업과 투자 논지
LG CNS는 클라우드 전환, AI 기반 디지털 혁신, 스마트팩토리·스마트물류, 금융·공공 시스템 구축, 데이터센터 설계·구축·운영(DBO)을 함께 하는 AX 중심 IT 서비스 회사다. 2025년 기준 실적의 중심축은 클라우드&AI, 스마트 엔지니어링, Digital Business Service 세 부문이다.
투자 포인트는 세 가지다. 첫째, 클라우드&AI가 이미 전사 매출의 절반을 넘는 주력 사업이 됐다는 점이다.
둘째, 2025년 말 기준 순차입금이 -1조 2,896억원인 순현금 구조라 다운사이드 방어력이 높다. 셋째, 2026년 3~4월에도 AI 박스, 인도네시아 AI 데이터센터 구축, 삼송 데이터센터 대형 계약처럼 AI 인프라와 데이터센터 사업 확장 뉴스가 이어지고 있다.
반대로 시장이 멀티플 상단을 열어주지 않는 이유도 분명하다. 최신 공식 IR과 최근 확인 가능한 감사보고서 기준으로 LG CNS는 여전히 LG전자, LG화학 비중이 큰 캡티브 구조를 갖고 있고, non-captive 성장의 질이 아직 완전히 숫자로 입증됐다고 보기는 어렵다.
따라서 현재 논리는 독립 SaaS형 초고성장주가 아니라 현금창출력 좋은 고품질 IT 서비스 회사 + AI/데이터센터 옵션에 가깝다.
매출 구조
제품/사업부: 2025년 연간 매출은 클라우드&AI 3조 5,872억원, 스마트 엔지니어링 1조 1,935억원, Digital Business Service 1조 3,488억원이었다. 전사 매출 6조 1,295억원 대비 비중은 각각 58.5%, 19.5%, 22.0%다.
지역 믹스: 최신 분기 IR에서는 지역별 외부매출이 분리 공시되지 않았다. 현재 접근 가능한 최신 공식 재무서류 기준으로는 2024년 연결조정 전 매출이 한국 5.808조원, 해외 합산 0.920조원이다.
방향성상 국내 비중이 높고 해외는 보완적 성장축으로 읽는 편이 맞다.
고객 집중도: 현재 접근 가능한 최신 공식 고객집중도 공시는 2024년 감사보고서다. 이 기준 10% 이상 매출처는 LG전자 1.557조원, LG화학 1.442조원이다. 2024년 연결 매출 5.983조원 대비 각각 약 26.0%, 24.1% 수준이며, 둘을 합치면 약 50.1%다.
클라우드 매출을 더 뜯어보면, 공식 자료는 클라우드 단독 고객별 매출을 공시하지 않고 AI·클라우드 합산 숫자만 제시한다는 점을 먼저 인정해야 한다. 따라서 어느 고객에게 클라우드 매출이 정확히 얼마 발생했는가는 현재 공개 자료만으로 확정할 수 없다.
다만 어떻게와 누구한테는 비교적 명확하다. LG CNS 공식 클라우드 페이지 기준 수익화 방식은 클라우드 컨설팅, 전환 및 구축, 애플리케이션 현대화, 클라우드 AI/Data, 운영 및 관리다.
즉 인프라 리셀링보다 엔터프라이즈 전환 프로젝트 + 운영 매니지드 서비스 성격이 강하다. 회사는 2025년 1분기 실적 설명에서 수요처로 게임사, 물류사, 금융사를 직접 언급했고, 공식 사례로는 대한항공 클라우드 전환, 코린도 그룹 클라우드 ERP 전환이 확인된다.
여기에 데이터센터 사업의 DBO, 코로케이션, 하이브리드 클라우드가 실질적인 클라우드 매출 축으로 붙는다.
정리하면 LG CNS의 클라우드 매출은 LG그룹 캡티브 시스템 운영만으로 설명되는 구조가 아니라 금융, 공공, 게임, 물류, 제조, 항공, 해외 대기업까지 포함한 B2B 전환·구축·운영 매출의 합으로 보는 편이 맞다. 다만 공식 공시가 AI·클라우드를 묶어 보여주기 때문에, 시장이 궁금해하는 pure cloud 반복형 매출 비중과 non-captive cloud 고객 비중은 여전히 추가 확인이 필요한 영역이다.
캡티브 vs non-captive 관점으로 좁혀 보면 해석은 더 명확해진다. 캡티브 쪽은 회사 전체 기준으로 LG전자, LG화학 고객 집중도가 여전히 높다는 점에서 분명한 기반 매출 축으로 봐야 한다.
다만 이 안에서 클라우드가 정확히 얼마인지는 공식 자료가 따로 나뉘어 있지 않다. 반대로 non-captive 쪽은 이름이 공개된 대한항공 퍼블릭 클라우드 전환, 코린도 그룹 클라우드 ERP 전환, 금융권 마이데이터·AI/데이터 플랫폼 구축, 공공 AX 사업, 게임·물류 업종 클라우드 전환 수요로 확인된다.
즉 LG CNS의 클라우드 사업은 캡티브 매출이 존재하는 구조는 맞지만, 성장 설명은 점점 외부 대형 고객의 전환·운영 수요 확대 쪽으로 이동하고 있다.
이 매출 구조가 의미하는 바는 분명하다. LG CNS는 이미 AI·클라우드 회사로 재분류할 수 있을 정도의 사업 비중을 확보했지만, 동시에 대형 그룹 고객 안정성과 고객 집중도 할인이 함께 붙는 회사다.
현재 멀티플의 방향은 결국 클라우드&AI 성장보다 캡티브 의존도 완화가 얼마나 같이 가느냐가 좌우한다.
최근 실적이 말해주는 것
2025년 연간 연결 기준 매출은 6조 1,295억원, 영업이익은 5,558억원, 당기순이익은 4,422억원이었다. 전년 대비 각각 +2.5%, +8.4%, +21.2%다. 2025년 4분기만 보면 매출 1조 9,357억원, 영업이익 2,160억원, 당기순이익 1,806억원으로 수익성은 더 좋아졌다.
사업부별 해석도 깔끔하다. 클라우드&AI는 2025년 연간 +7.0% 성장했고, 회사는 그 배경으로 국내 AIDC 구축 및 코로케이션 사업 성장, AI/Data 플랫폼 구축 증가, 클라우드 기반 AI 서비스 확대를 제시했다.
스마트 엔지니어링은 연간 -3.5%였지만, 회사는 IR에서 non-captive 방산/에너지 신규 고객 확대와 captive 대형 프로젝트 종료 영향을 같이 설명했다. Digital Business Service는 연간 -3.2%였지만 4분기에는 +4.5%로 반등했고, 금융 대형 사업의 본격 개발 단계 진입을 주요 배경으로 제시했다.
실적 이후 나온 회사 행보도 현재 투자 논리와 맞닿아 있다. LG CNS는 2026년 3월 11일 6개월 내 구축 가능한 모듈형 AI 데이터센터인 AI 박스를 공개했고, 2026년 3월 31일에는 인도네시아 자카르타에서 약 1,000억원 규모 AI 데이터센터 인프라 구축 사업 수주를 발표했다.
이어 2026년 4월 1일에는 삼송 데이터센터 관련 대형 코로케이션 및 위탁운영 계약 소식이 보도됐다. 해석하면 LG CNS의 성장 서사는 단순 SI 업종 방어주보다 AI 인프라 + 데이터센터 운영 역량으로 점점 옮겨가고 있다.
공시로 다시 확인한 내용
| 주장 | 상태 | 확인값 또는 판단 | 출처 | 비고 |
|---|---|---|---|---|
| 2025년 실적은 매출 6조원대, 영업이익 5천억 후반대로 마감했다 | confirmed | 매출 6조 1,295억, 영업이익 5,558억 | 2025년 4Q 실적발표 자료, 감사보고서 | 연간 연결 기준 |
| LG전자와 LG화학 중심의 고객 집중도가 여전히 높다 | confirmed | 2024년 기준 상위 2개 고객 합산 50.1% | 감사보고서 고객집중 공시 | 최신 공식 고객집중 공시는 2024년 기준 |
| 클라우드&AI가 실적 성장의 핵심 축이다 | partially supported | 클라우드&AI 매출 3조 5,872억, 전년 대비 +7.0% | 2025년 4Q 실적발표 자료 | 성장 확인, 다만 non-captive 비중은 별도 미공시 |
| 데이터센터와 AI 인프라 수주가 곧바로 높은 반복 매출로 이어진다 | needs follow-up | 계약과 보도는 확인되지만 반복 매출 구조와 수익성은 별도 미공시 | 회사 보도자료, IR 자료 | 내러티브는 강하지만 economics는 추가 검증 필요 |
시장과 반대편 시각
Street view: 삼성증권과 신한투자증권 요약 보도는 4Q25를 관계사 둔화를 대외 수주와 클라우드&AI가 완충한 분기로 읽는다. 이 해석은 본문에서 본 captivity discount remains, but non-captive growth matters more와 방향이 같다.
다만 대외 수주 확대의 정확한 고객 믹스와 반복 매출화 정도는 공식 공시에서 not separately disclosed다.
Street view: 외부 시장 코멘트는 오픈AI 협력, AI PoC 수요, 피지컬 AI 같은 신사업 옵션 가치를 계속 강조한다. 이 포인트는 상장 초기 프리미엄을 설명하는 데는 유용하지만, 현재 공시가 확정해 주는 것은 아직 기존 사업의 현금창출력과 데이터센터 수주 확대까지다.
즉 시장 기대는 공식 숫자보다 한 발 앞서 있다.
Specialist media: ZDNet은 삼송 데이터센터 계약을 장기 매출 기반으로 해석해 데이터센터 사업의 재평가 논리를 강화한다. 다만 계약 기간별 매출 인식 구조와 운영 단계 마진은 아직 not separately disclosed라서, 기사 해석을 그대로 숫자로 환산할 수는 없다.
Bottom line: outside view는 LG CNS를 캡티브 SI보다 non-captive AX + infra option에 더 가깝게 평가하려 하지만, 현재 filing이 확정해 주는 것은 아직 높은 고객 집중도, 견조한 현금창출력, 외부 수주 확대 조짐까지다. 그래서 멀티플 상단은 결국 non-captive mix disclosure와 반복형 데이터센터 수익성이 열어줘야 한다.
현재 밸류에이션
| Metric | Value | Date | Note |
|---|---|---|---|
| Current price | 56,500 KRW | 2026-04-02 | 네이버증권 KRX 장마감 |
| Market cap | 5.4741tn KRW | 2026-04-02 | 종가와 상장주식수 96,885,948주 기준 |
| Trailing PER | 12.42x | 2026-04-02 | 네이버증권 최근 4분기 기준 |
| Forward PER | 11.00x | 2026-04-02 | 네이버증권 2026E 컨센서스 기준 |
| EV/EBITDA | 8.69x | 2026-04-01 | FnGuide 가치지표 기준 |
| PBR | 1.87x | 2026-04-02 | 네이버증권 최근 4분기 기준 |
| FCF yield | about 12.4% | Mixed date | 2024 감사보고서 영업현금흐름에서 유형·무형 CAPEX를 차감한 값과 2026-04-02 시총으로 계산한 참고치 |
| EV/Sales | about 0.68x | Mixed date | 2026-04-02 EV와 2025 매출 6.1295조원으로 계산한 참고치 |
| Trailing dividend yield | 3.27% | 2026-04-02 | 네이버증권 최근 결산배당 기준 |
| ROE | 17.35% | 2025.12 | 네이버증권 최근 4분기 기준 |
| Net cash | about 1.290tn KRW | 2025-12-31 | 4Q25 IR의 현금성자산 1조 6,794억원에서 차입금 3,898억원을 차감한 값 |
현재 밸류는 3월 중순보다 훨씬 설득력이 좋아졌다. 같은 날 네이버증권 동종업종 비교 기준으로 LG CNS의 trailing PER 12.42x는 삼성SDS 15.34x보다 낮고, 현대오토에버 140.75x보다 훨씬 낮다.
반면 PBR 1.87x는 삼성SDS 1.17x보다 높다. 이것은 시장이 LG CNS를 현금창출력과 ROE가 더 높은 회사로 보되, 고객 집중도와 실적 가시성 때문에 절대 프리미엄을 크게 열어주지는 않는다는 뜻이다.
중요한 건 현재 주가가 이미 52주 최고 100,800원에서 크게 내려와 있고 52주 최저 47,000원에 더 가까운 위치라는 점이다. 지금 LG CNS는 고평가 성장주보다 좋은 사업이 멀티플 조정을 거친 품질주 쪽에 더 가깝다.
다만 삼성SDS 대비 PBR 프리미엄이 완전히 사라진 것은 아니라서 완전한 딥밸류로 보기는 어렵다.
과거 밸류에이션 구간
LG CNS는 2025년 상장 종목이라 3~5년의 의미 있는 공모시장 멀티플 시계열이 아직 없다. 비상장 시기의 재무는 존재하지만, 상장 전에는 시장가격이 없어 P/E, EV/EBITDA, P/B 밴드를 정직하게 길게 그릴 수 없다.
그래서 이 종목은 지금 억지로 장기 밴드를 그리는 것보다 다음 세 질문이 더 중요하다.
- 현재 trailing PER
12.4x가캡티브 구조가 큰 IT 서비스 회사기준으로 싼 구간인지 - PBR
1.87x가 ROE17.35%를 감안할 때 삼성SDS 대비 정당화되는지 - AI 인프라와 데이터센터 사업이 실제 이익 성장으로 이어져 상장 초기 멀티플 압축을 되돌릴 수 있는지
현 단계에서 가장 정직한 밸류 읽기는 장기 밴드보다 peer relative valuation, ROE, 순현금 구조, non-captive 확대 속도다.
2026-04-03 종가까지 반영한 최근 15거래일 PER/PBR 스냅샷은 아래 ## Update Log의 2026-04-04 블록에 따로 붙였다.
차트와 수급 위치
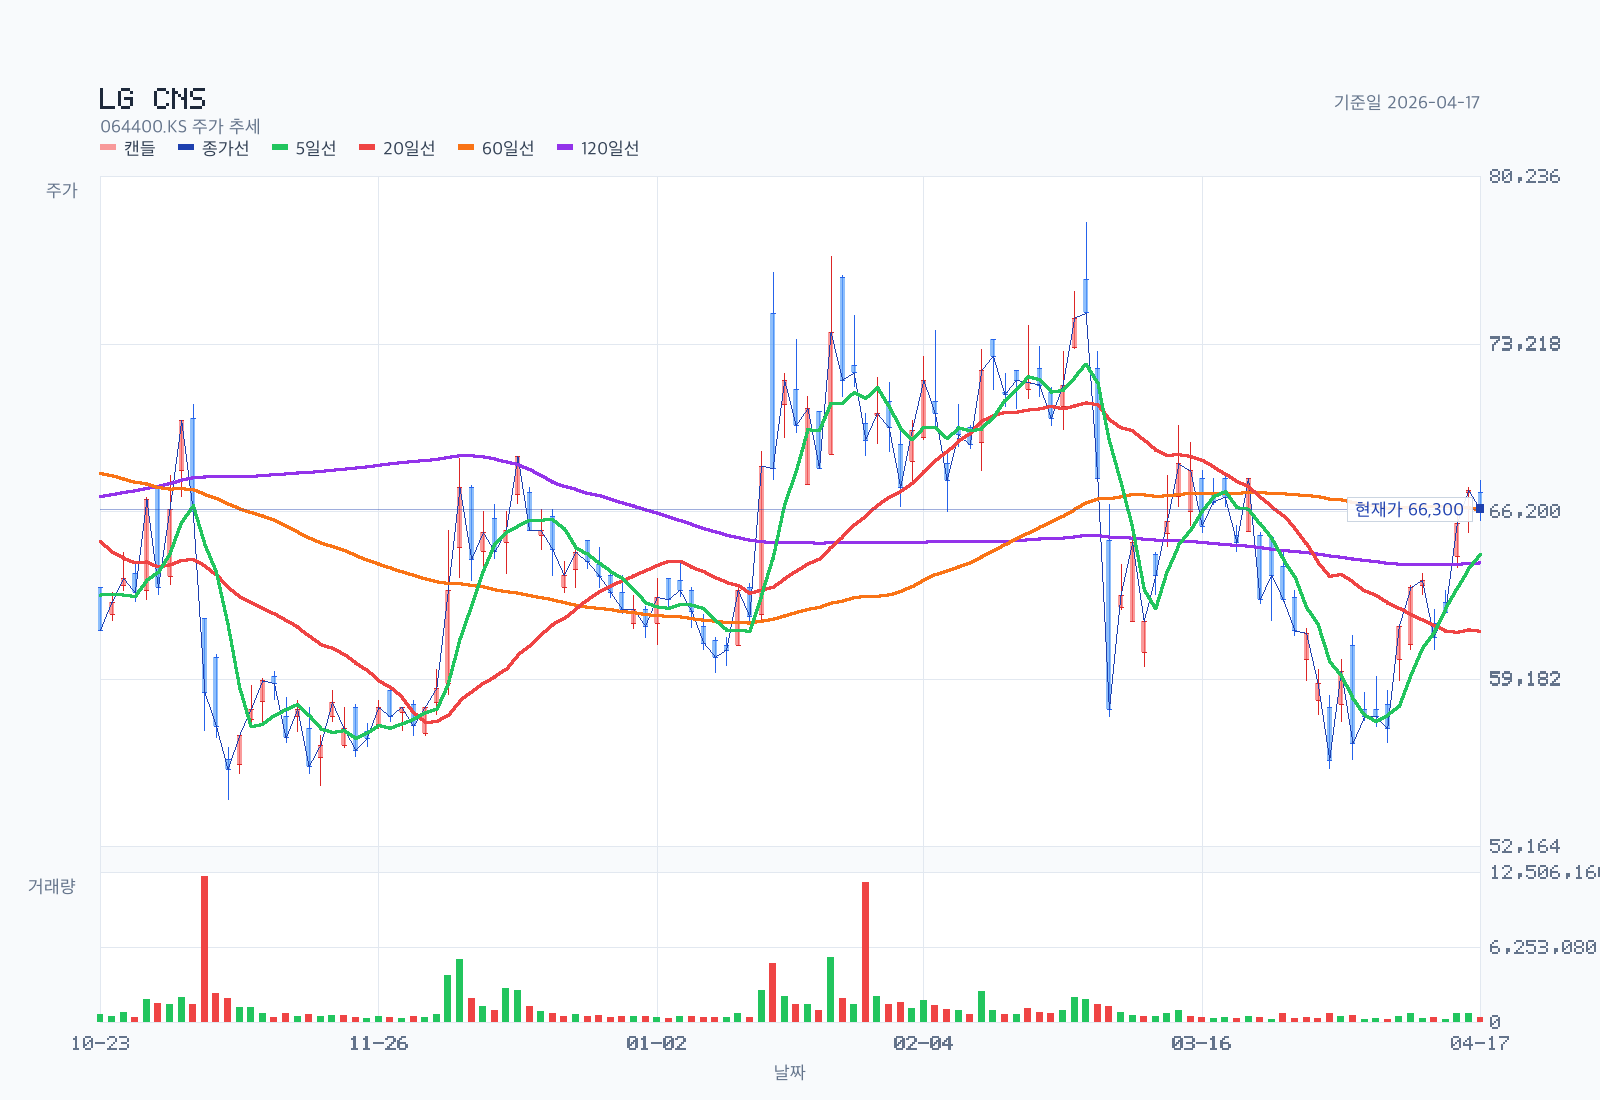
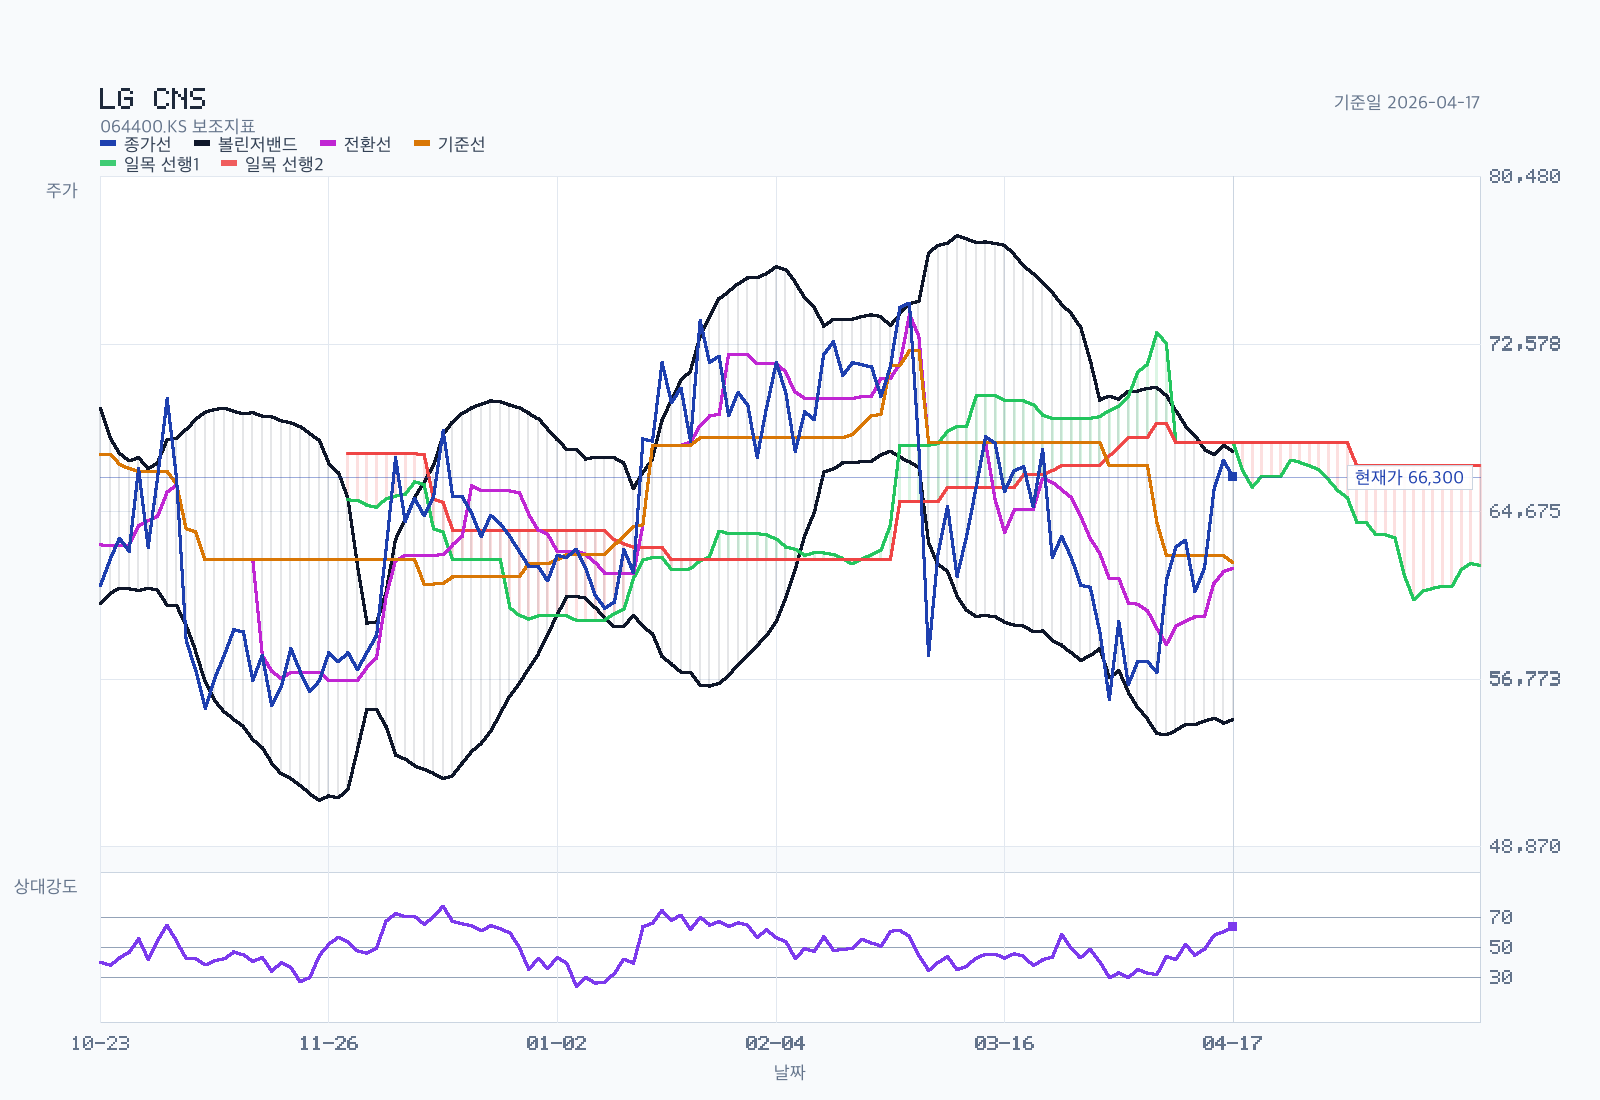
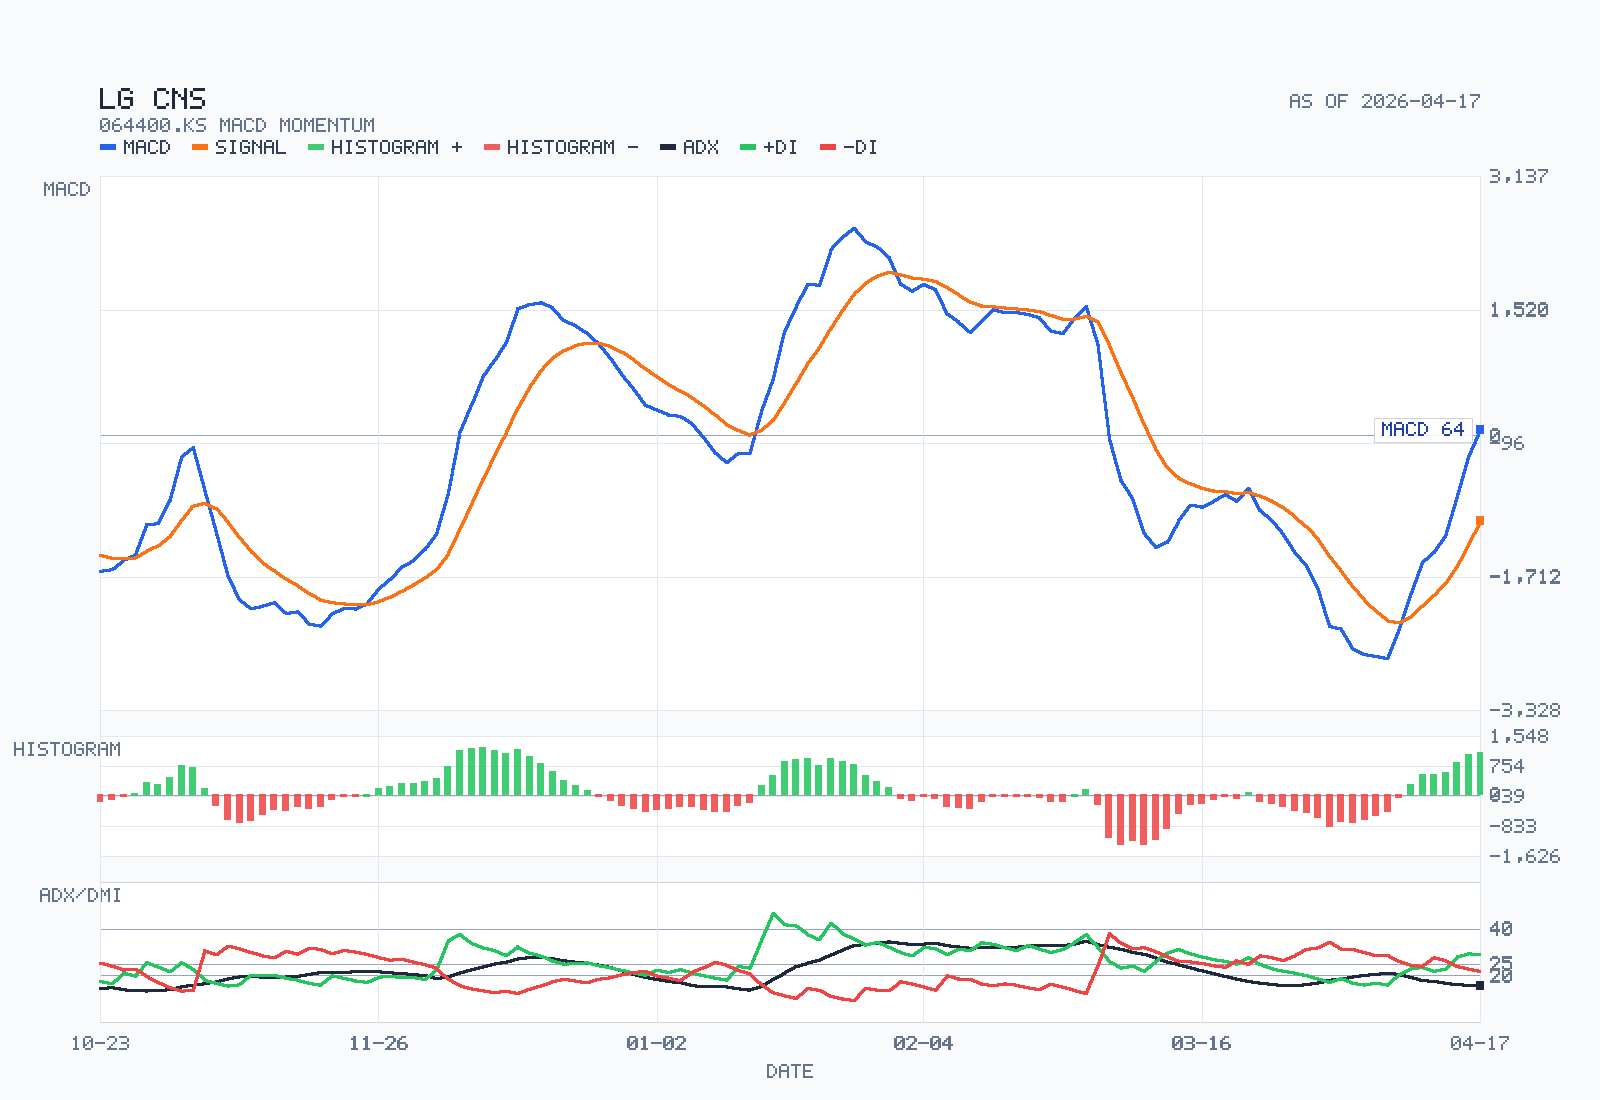
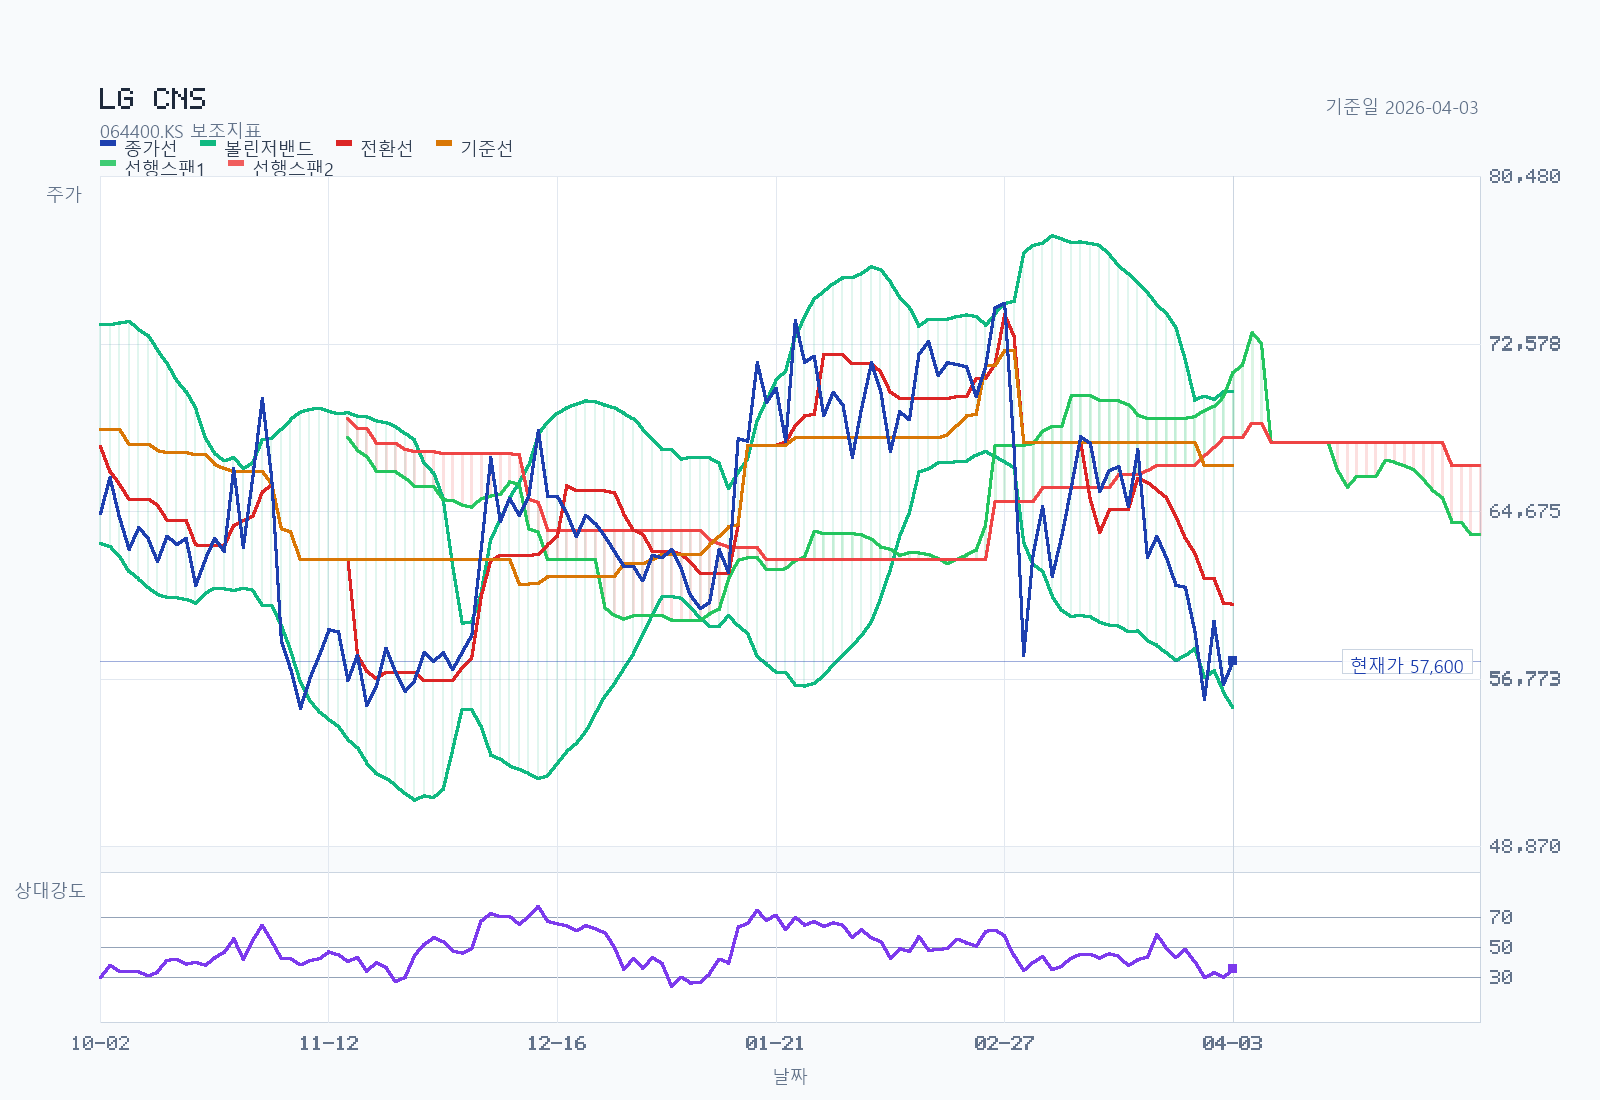
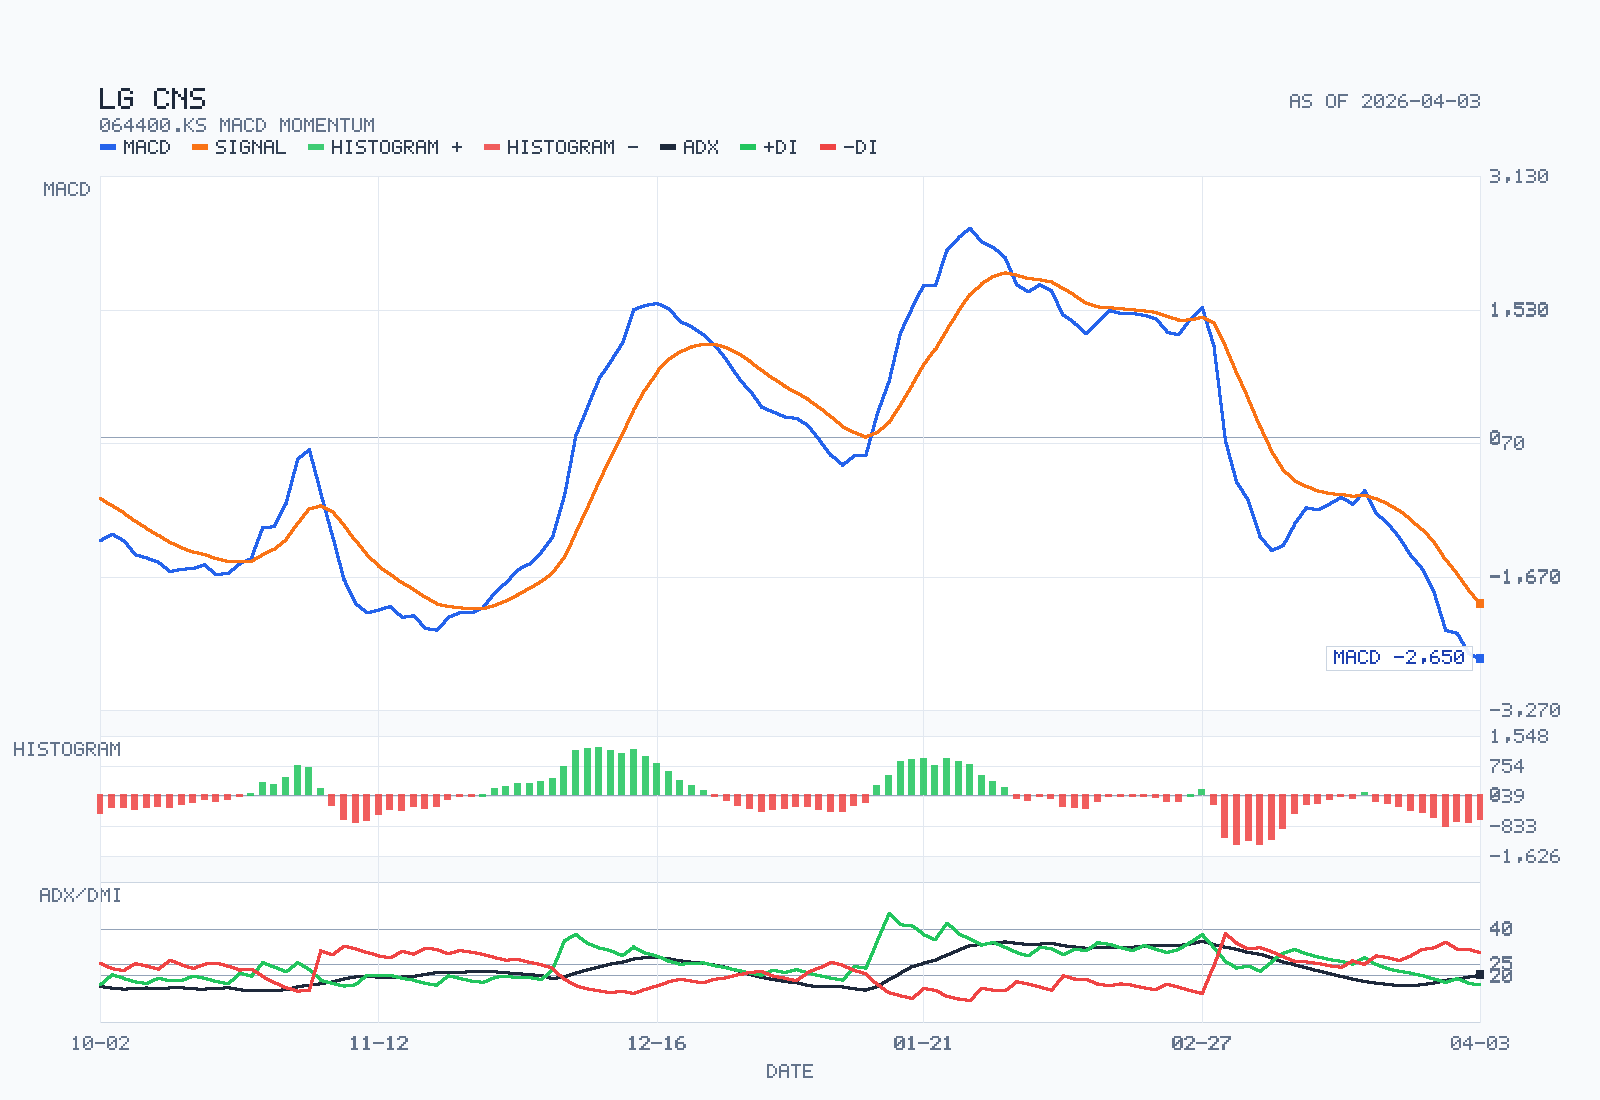
위 세 이미지는 2026-04-05에 재생성했고, 데이터 기준은 2026-04-03까지의 1년 일봉이다. 첫 번째 이미지는 캔들스틱, 종가선, 5/20/60/120일선, 거래량을, 두 번째 이미지는 종가선, 볼린저밴드, 일목균형표, RSI14를, 세 번째 이미지는 MACD, 시그널, 히스토그램, ADX/DMI를 보여준다.
차트 지표는 종가 57,600원, 5일선 57,680원, 20일선 62,885원, 60일선 66,502원, 120일선 64,156원, 볼린저 상단 70,353원, 볼린저 하단 55,417원, 전환선 60,300원, 기준선 66,850원, 현재 구름대 A 71,250원, 현재 구름대 B 68,150원, 미래 구름대 A 63,575원, 미래 구름대 B 66,850원, RSI14 35.40, MACD -2,650, 시그널 -1,993, 히스토그램 -657, ADX14 20.22, +DI 16.07, -DI 29.97, 거래량/20일 평균 49.3%, 20일 돌파 레벨 69,800원, 20일 이탈 레벨 55,400원이었다.
차트 해석은 여전히 약세 지속 쪽이다. 현재 주가는 20일선, 60일선, 120일선과 구름대 아래에 있고, 일목균형표 기준으로도 below-cloud다.
RSI는 35.40으로 과매도에 가까운 약세 중립 구간이며, MACD도 시그널 아래이면서 0선 밑에 있어 추세 전환 신호로 보긴 어렵다.
다만 히스토그램 축소는 하락 압력이 다시 강해지는 구간은 아니라는 뜻이다. 반대로 ADX 20.22와 -DI 우위는 약세 추세가 다시 힘을 받을 가능성까지 열어둬야 한다는 의미다.
아래로는 55,417원~55,400원대 방어 여부가 핵심이고, 위로는 60,300원 전환선, 62,885원 20일선 회복이 첫 체크포인트다. 그 위에는 68,150원~71,250원 구름대가 더 강한 저항이다.
차트만 놓고 보면 현재 흐름은 저점 통과 후 강한 추세 재개가 아니라 아직 약세 추세 안의 반등 대기 구간이며, chart-only flow는 bearish continuation에 가깝다.
지배구조와 자본배치
- 최대주주는
(주)LG 44.96%다. - 2대 주주는
크리스탈코리아(유) 8.28%다. 국민연금 5.70%,우리사주조합 3.05%가 뒤를 잇는다.- 2026년 3월 기준 이사회는
7명이고, 이 중사외이사 4명이다. - 이사회 의장은
사외이사 이호영이고, 대표이사는현신균이다. 의장과 CEO가 분리돼 있다.
거버넌스 구조는 분명한 플러스가 있다. 회사는 공식 거버넌스 페이지에서 감사위원회 위원 전원을 사외이사로 구성하고, 내부거래위원회 위원 전원도 사외이사로 구성한다고 밝히고 있다.
이사회 의장 역시 기타비상무나 CEO가 아니라 사외이사가 맡고 있어 형식적 독립성은 상당히 괜찮은 편이다.
제39기 정기 주주총회 결과도 긍정적이다. 회사 IR 정보 페이지 기준으로 전자주주총회 제도 도입, 집중투표제 배제 조항 삭제, 독립이사 명칭 변경, 감사위원 선임 관련 정관 변경 안건이 모두 원안가결됐다.
이는 형식상 지배구조 정비에 그치지 않고 소수주주 친화적 방향으로 규칙을 다듬고 있다는 신호로 읽을 수 있다.
다만 소수주주 관점에서 완전히 편한 구조는 아니다. 지분 구조보다 더 중요한 건 경제적 독립성인데, 최신 공식 고객집중도 공시에서 여전히 LG전자, LG화학 비중이 크다.
즉 LG CNS는 거버넌스의 형식은 좋아지고 있지만 사업모델의 캡티브 성격은 아직 강하다.
상승 촉매
- 2026년 1분기 실적에서
클라우드&AI성장과 영업이익률이 유지되는지 - 삼송 데이터센터 코로케이션·운영 계약이 실제 장기 매출과 이익으로 어떻게 반영되는지
- 인도네시아 AI 데이터센터 구축 수주가 동남아 추가 수주로 이어지는지
AI 박스가 제품 발표를 넘어 실제 고객 수주와 설치 사례로 확장되는지- 삼성SDS 대비 할인 축소 또는 현대오토에버 대비 프리미엄 재정립이 가능한지
반드시 볼 리스크
LG전자,LG화학중심 고객 집중도가 오래 유지될 가능성- 스마트 엔지니어링의 프로젝트 편차와 그룹사 투자 사이클 둔화
- AI 인프라·데이터센터 기대가 실제 이익화보다 앞서가 있을 가능성
- 순현금과 배당 매력이 있어도 시장이
독립 소프트웨어 기업멀티플을 계속 주지 않을 가능성 - 차트상 주요 추세선과 구름대를 회복하지 못하면 단기 수급 약세가 길어질 가능성
불편하지만 필요한 질문
LG CNS의 AI와 데이터센터 이야기는 실제로 반복 매출 + 높은 수익성으로 이어지는가, 아니면 일회성 구축 매출을 성장 서사로 포장한 것에 가까운가?
클라우드&AI 성장의 얼마나 많은 부분이 진짜 non-captive 고객 확장이고, 얼마나 많은 부분이 계열사 내부 프로젝트 재분류인가?
- LG전자와 LG화학의 투자 사이클이 둔화되면 현재 시장이 기대하는 성장률은 얼마나 빨리 훼손되는가?
시장은 LG CNS에 AI 인프라/플랫폼 멀티플을 주고 있는데, 현재 filing이 그 정도의 사업 질을 실제로 증명하고 있는가?
판단을 바꿀 신호
non-captive 매출 비중이 구조적으로 올라가는지 여부.- 데이터센터와 AI 인프라 수주가 매출만이 아니라 마진과 현금흐름까지 끌어올리는지 여부.
- 고객 집중도가 낮아지며 LG그룹 captive discount가 실제로 완화되는지 여부.
현재 판단
더 좋아지려면 non-captive 고객 비중이 실제 숫자로 확대, 클라우드&AI 성장률이 전사 평균을 꾸준히 상회, 데이터센터와 AI 인프라 수주가 반복형 매출로 연결, 1분기와 2분기에도 현금창출력과 마진이 안정적이어야 한다.
더 나빠지려면 캡티브 매출 의존이 더 심화, AI 인프라 뉴스가 실제 실적으로 이어지지 않음, 수주와 이익률이 동시에 둔화, 주가가 52주 저점권을 다시 시험하면서도 펀더멘털 반등 근거가 약함이 확인되면 된다.
업데이트 내역
2026-04-04
2026-04-04는 토요일이라 이번 시각화 업데이트의 최신 장마감 기준일은2026-04-03이다.
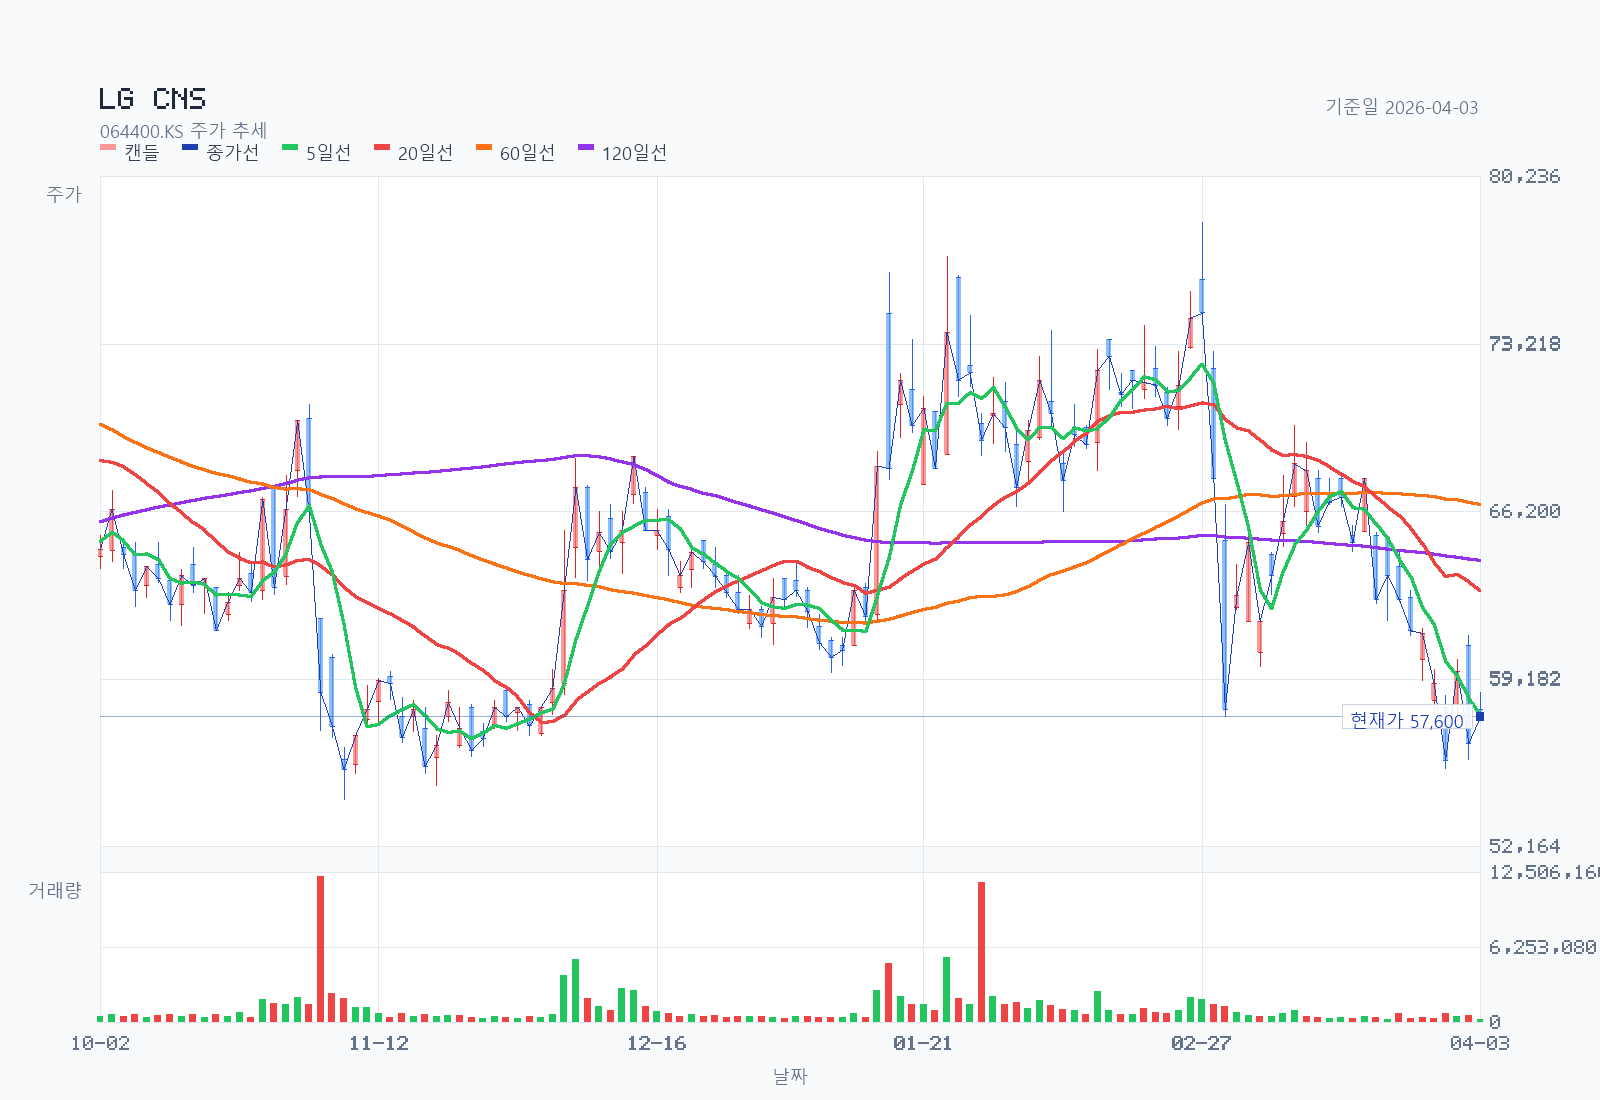
2026-04-03 종가 57,600원 기준으로 LG CNS 메인 추세 차트, 오버레이 차트, 모멘텀 차트를 다시 생성했다. 메인 차트는 캔들스틱 + 윗꼬리/아랫꼬리 + 종가선, 한글 범례, 현재가 가이드 라인을 함께 표시하고, 모멘텀 차트는 MACD + 시그널 + 히스토그램 + ADX/DMI를 함께 보여주도록 바꿨다.
차트 지표는 5일선 57,680원, 20일선 62,885원, 60일선 66,502원, 120일선 64,156원, 볼린저 상단 70,353원, 볼린저 하단 55,417원, 전환선 60,300원, 기준선 66,850원, 현재 구름대 A 71,250원, 현재 구름대 B 68,150원, RSI14 35.40, MACD -2,650, 시그널 -1,993, 히스토그램 -657, ADX14 20.22, +DI 16.07, -DI 29.97, 거래량/20일 평균 49.3%였다.
해석은 약세 지속 쪽이지만, 2026-04-02 대비 종가가 56,500원 -> 57,600원으로 반등했고 RSI도 30.07 -> 35.40으로 올라와 극단적 과매도 압력은 조금 완화됐다. 다만 MACD가 아직 0선 아래에서 시그널 밑에 있고, ADX도 -DI 우위로 서서히 올라오고 있어 20일선, 60일선, 120일선, 구름대 아래라는 큰 약세 구조는 그대로다.
Recent PER/PBR Snapshot
이번 최근 PER/PBR 스냅샷은 2025/12 EPS 4,549원, 2025/12 BPS 30,270원을 고정 기준으로 최근 15거래일 종가에 적용해 계산했다. 즉 장기 밴드가 아니라 최신 결산 기준 멀티플이 최근 15거래일 안에서 어디쯤 내려왔는가를 보는 용도다.
| Metric | Current | Min | Median | Max | Window |
|---|---|---|---|---|---|
| P/E | 12.7x | 12.3x | 13.7x | 14.9x | 최근 15거래일 |
| P/B | 1.9x | 1.8x | 2.1x | 2.2x | 최근 15거래일 |
Recent P/E snapshot (2025/12 EPS base)
| 시점 | 표시 값 |
|---|---|
| 2026-03-16 | 14.4x |
| 2026-03-17 | 14.6x |
| 2026-03-18 | 14.7x |
| 2026-03-19 | 14.3x |
| 2026-03-20 | 14.9x |
| 2026-03-23 | 13.7x |
| 2026-03-24 | 14.0x |
| 2026-03-25 | 13.7x |
| 2026-03-26 | 13.4x |
| 2026-03-27 | 13.4x |
| 2026-03-30 | 13.0x |
| 2026-03-31 | 12.3x |
| 2026-04-01 | 13.1x |
| 2026-04-02 | 12.4x |
| 2026-04-03 | 12.7x |
Recent P/B snapshot (2025/12 BPS base)
| 시점 | 표시 값 |
|---|---|
| 2026-03-16 | 2.2x |
| 2026-03-17 | 2.2x |
| 2026-03-18 | 2.2x |
| 2026-03-19 | 2.1x |
| 2026-03-20 | 2.2x |
| 2026-03-23 | 2.1x |
| 2026-03-24 | 2.1x |
| 2026-03-25 | 2.1x |
| 2026-03-26 | 2.0x |
| 2026-03-27 | 2.0x |
| 2026-03-30 | 1.9x |
| 2026-03-31 | 1.8x |
| 2026-04-01 | 2.0x |
| 2026-04-02 | 1.9x |
| 2026-04-03 | 1.9x |
최근 15거래일만 놓고 보면 P/E 12.7x, P/B 1.9x는 둘 다 구간 하단이다. 즉 현재 LG CNS는 상장 초기 프리미엄이 아직 완전히 사라진 초고평가주보다는 최근 멀티플 디레이팅이 상당히 진행된 상태로 읽는 편이 맞다.
2026-04-02
Revenue Mix에클라우드 매출은 누구한테서 어떻게 발생하나설명을 추가했다.캡티브 vs non-captive관점으로 LG CNS 클라우드 고객 구조를 재정리했다.
공식 자료 기준 클라우드 단독 고객별 매출은 비공개이며, 공개 범위는 AI·클라우드 합산 매출과 일부 외부 고객 사례라는 점을 명시했다.
Street / Alternative Views 섹션을 추가해 sell-side와 전문매체가 보는 non-captive 성장, 신사업 옵션, 데이터센터 장기 매출 논점을 분리했다.
출처
- 네이버증권 LG씨엔에스
- FnGuide LG CNS
- LG CNS 2025년 4분기 경영실적 발표 PDF
- LG CNS 2024 4Q Consolidated Financial Statement
- LG CNS 주주현황/배당정보
- LG CNS 거버넌스
- LG CNS IR 정보
- LG CNS, 6개월만에 짓는 AI 데이터센터 ‘AI 박스’ 출시
- LG CNS, 국내 기업 최초로 해외에 AI데이터센터 짓는다
- ZDNet Korea, LG CNS 삼송 데이터센터 최소 7800억 매출 확보
- LG CNS 클라우드 서비스
- LG CNS 데이터센터 서비스
- LG CNS 2025년 1분기 실적 보도자료
- LG CNS 2025년 3분기 실적 보도자료
- LG CNS, 코린도 그룹 클라우드 ERP 전환
- 클라우드 속 고객 데이터, LG CNS가 철통 경계한다
- 뉴스핌 2026-01-28 삼성증권 리포트 브리핑
- 뉴스핌 2026-01-28 신한투자증권 리포트 브리핑
- 파이낸셜뉴스 2026-01-16 연합뉴스 시황 기사, 신영증권 코멘트 인용
- Yahoo Finance chart API, 064400.KS, 1y 1d
본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이 글은 AI 도구의 보조를 받아 작성했으며, 작성 방식은 소개 페이지에 공개합니다.
공유 횟수는 사이트 공유 기능 이용 횟수이며 링크 복사를 포함합니다. 외부 붙여넣기와 실제 메시지 전달 여부는 집계하지 않습니다.




댓글
관리자 승인 후 공개됩니다. 삭제 요청은 문의로 보내 주세요. 개인정보 안내