LIG넥스원: 수주잔고가 매출과 현금이 되는 시간
기록 글 · 자료 기준일과 원문에 기록된 업데이트의 수치·판단을 보존했습니다. 이후 변동은 반영하지 않았습니다.
핵심 답변
LIG넥스원은 지금도 좋은 방산 성장주라는 판단이 맞다.
audited DART 기준 2025년 매출 4조 3,069억원, 영업이익 3,194억원, 공식 backlog 26조 2,526억원은 질적으로 강하다.
자료 기준일 2026-04-06 · 최근 편집 2026-11-01
한눈에 보는 결론
사업부도 PGM 47.2%에만 기대는 구조가 아니라 C4I 24.7%, AEW 13.1%가 같이 받쳐 주는 다축 성장이다.
다만 이번 DART deep-read로 이전보다 더 중요해진 약점도 있다. 첫째, 고객집중도가 생각보다 높다.
A고객 46.4%, B고객 12.1%로 10% 이상 고객 두 곳 합계가 58.4%다. 둘째, 지역 믹스는 국내 80.1% / 해외 19.9%라 아직 수출기업 이미지에 비해 내수 비중이 높다.
셋째, backlog는 크지만 영업활동현금흐름 -5,598억원이라 현금전환은 좋지 않았다. 넷째, 2026-04-06 종가 810,000원 기준 trailing PER은 69.8배, P/B는 12.46배로 이미 매우 비싸다.
결론은 간단하다. 좋은 회사라는 점은 official filing으로 더 강하게 확인됐지만, 쉬운 가격은 아니다.
지금 LIG넥스원은 backlog와 프리미엄 기술 옵션을 믿고 비싼 멀티플을 감수하는 종목이지, 저평가를 사는 종목은 아니다.
투자 판단의 핵심 축
- 현재 판단:
좋은 회사지만 지금 가격은 보수적으로 접근.
지금 가장 중요한 질문: backlog가 실제로 얼마나 빨리 매출과 현금으로 전환되는가, 고객 및 지역 집중도 리스크가 얼마나 빨리 완화되는가, 현재 주가가 옵션가치까지 얼마나 선반영했는가.
왜 아직 바로 강하게 못 가는가: 본업과 backlog는 강하지만 valuation이 이미 높은 기대를 상당 부분 반영하고 있다.
사업과 투자 논지
LIG넥스원은 국내 대표 방산 전자체계 회사다. 정밀타격 PGM, 감시정찰 ISR, 항공전자·전자전 AEW, 지휘통제·통신 C4I, 기타 무인화·미래전 영역을 함께 가진다.
사업 포트폴리오가 육·해·공을 모두 걸치기 때문에 단일 플랫폼 회사보다 수주 소스가 다양하다.
투자 포인트는 세 가지다. 첫째, 2025년 성장의 중심은 천궁-II 수출 + 정밀타격 양산이지만 DART 본문상 KF-21 최초양산, TMMR 2차 양산, 인도네시아 수출 사업도 같이 기여했다.
둘째, 공식 계약잔액 26.25조원은 매출 대비 6.10배라 중기 매출 가시성이 높다. 셋째, 팔란티어 MOU 같은 신규 옵션이 붙으면서 시장이 단순한 내수 방산주보다 통합방공/무인화/전자전 프리미엄을 얹어 보기 시작했다.
반대로 약점도 분명하다. 고객 A/B 합계가 58.4%라 고객집중도가 높고, 해외 매출 비중은 아직 19.9%에 그친다.
그리고 2025년은 이익이 좋았지만 현금흐름은 약했다. 즉 backlog가 크다 -> 바로 현금이 잘 돈다는 서사는 filing으로 확인되지 않는다.
매출 구조
- 제품/사업부: 2025년 audited 기준
PGM 47.2%,C4I 24.7%,AEW 13.1%,ISR 12.1%,기타 2.9%다. - 지역 믹스:
국내 80.1%,해외 19.9%다. 수출이 중요한 성장축인 것은 맞지만 현재 매출 구조는 여전히 국내 비중이 높다. - 고객 집중도: 10% 이상 외부고객이 두 곳 있으며
A고객 46.4%,B고객 12.1%, 합계58.4%다. 고객 실명은 공시에서not separately disclosed다.
여기서 가장 중요한 변화는 고객집중도가 이제 미확인이 아니라 공식 확인 항목이라는 점이다. 즉 LIG넥스원을 프리미엄 방산주로 보더라도, 특정 대형 고객과 대형 프로젝트 의존도는 무시하면 안 된다.
최근 실적이 말해주는 것
2025년 연결 매출은 4조 3,069억원, 영업이익은 3,194억원, 총당기순이익은 2,375억원이었다. 지배기업소유주지분 순이익은 2,534억원, EPS는 11,604원이다.
DART MD&A는 성장 배경으로 UAE향 천궁-II 수출사업의 안정적 진행, 국내 연구개발 사업, 정밀타격 대규모 양산사업을 적시했다.
사업부별로 보면 PGM +58.4%, AEW +42.4%, C4I +9.8%, ISR -3.3%였다. 이건 LIG넥스원을 단순히 미사일 한 축으로만 볼 수 없다는 뜻이다.
정밀타격이 메인 엔진이지만 전자전과 지휘통제도 같이 커지고 있다.
backlog는 26조 2,526억원으로 크다. 숫자 자체는 매우 좋다.
다만 filing이 같이 보여주는 다른 그림도 있다. 계약자산 1조 707억원, 계약부채 3조 8,335억원, 영업활동현금흐름 -5,598억원은 2025년이 이익 성장과 현금전환이 같은 방향으로 움직인 해는 아니었다는 뜻이다.
결국 앞으로 봐야 할 것은 backlog의 규모보다 매출 전환 속도와 현금 회수 질이다.
공시로 다시 확인한 내용
| 주장 | 상태 | 확인값 또는 판단 | 출처 | 비고 |
|---|---|---|---|---|
| 2025년 audited 실적은 강했다 | confirmed | 매출 4,306,936백만원, 영업이익 319,442백만원 | 사업보고서 MD&A | 공식 확정 |
| LIG넥스원은 PGM 단일축 회사가 아니다 | confirmed | C4I 24.7%, AEW 13.1% 비중 확인 | 사업보고서 최근 3사업년도 매출 구성 현황 | 다축 성장 |
| 고객집중도는 아직 확인되지 않았다 | contradicted | A/B 고객 합계 58.4% | 사업보고서 10% 이상 외부고객 | 실명만 미공개 |
| 특수관계자 매출 의존도는 높다 | contradicted | strict 특수관계자 매출 비중 0.03% | 사업보고서 특수관계자 거래 | 매출보다 매입 구조 확인 필요 |
| backlog 확대와 현금전환이 동시에 좋다 | partially supported | backlog 26.25조원은 확인, CFO -5,598억원 | 사업보고서 계약잔액, 현금흐름표 | 혼합 신호 |
| 수출 비중이 이미 절반 수준이다 | contradicted | 해외 19.9%, 국내 80.1% | 사업보고서 지역별 매출현황 | 아직 내수 비중 우위 |
시장과 반대편 시각
Specialist media: 2026-02-02 녹색경제신문은 LIG넥스원을 사상 최대 실적과 고스트로보틱스/추가 해외수주 관점에서 봤다. 이건 filing과도 맞닿아 있다.
backlog와 실적은 매우 좋지만, 주가가 더 가려면 해외 추가 수주와 옵션 사업의 실체화가 필요하다는 해석이다.
Official company news: 2026-03-25 팔란티어와의 UAE 통합방공망 및 무인체계 솔루션 개발협력 MOU는 시장이 좋아할 만한 뉴스다. 다만 이건 양산 매출이 아니라 기술/사업 옵션이다.
What looks ahead of the filing: 현재 주가는 시장이 backlog와 장기 옵션을 이미 많이 반영하고 있다는 신호다. filing이 보여준 강점은 분명하지만, 주가가 반영하는 기대는 그보다 한 발 앞서 있다.
현재 밸류에이션
| Metric | Value | Date | Note |
|---|---|---|---|
| Current price | 810,000원 | 2026-04-06 | chart API 종가 |
| Market cap | 약 17.82조원 | 2026-04-06 | 현재가 × 발행주식수 |
| Trailing PER | 69.8x | 2026-04-06 / 2025 실적 | 810,000 / EPS 11,604 |
| Forward PER | not cleanly verifiable | 2026-04-06 | 공식 컨센서스 부재 |
| P/B | 12.46x | 2026-04-06 / 2025말 지배주주지분 | pbr 12.46x, 17.82조원 / 1.430조원 |
| EV/EBITDA | not cleanly verifiable | Mixed date | 순차입금 기준일 미정합 |
| FCF yield | 약 -4.7% | 2025 CF / 2026-04-06 MCAP | audited CFO와 capex 기반 근사 |
| Dividend yield | 약 0.36% | 2026-04-06 | 2,950 / 810,000 |
| Backlog / Sales | 6.10x | 2025말 / 2025 매출 | 공식 backlog 기준 |
이 표가 말해주는 건 단순하다. LIG넥스원은 filing 기준으로도 좋은 사업이지만, 시장은 이미 좋은 사업 + 미래 옵션 가격을 요구하고 있다.
특히 trailing PER 69.8배, P/B 12.46배는 편안한 진입 밸류라고 보기 어렵다.
과거 밸류에이션 구간
현재 공식 소스와 이 세션의 접근 범위만으로는 3~5년 PER/PBR/EV/EBITDA 시계열을 깨끗하게 재구성하지 못했다. 그래서 이번 메모는 장기 밴드보다 다음 네 가지를 더 중시한다.
- audited 실적과 backlog가 실제로 강한가
- 고객/지역 집중도가 멀티플 할인 요인인가
- 현금전환이 개선될 여지가 있는가
- 주가가 이미 옵션 가치까지 많이 선반영했는가
즉 지금의 LIG넥스원은 밴드 하단에서 싼 주식이 아니라 높은 질의 방산 성장주에 얼마나 비싼 가격을 지불할지를 묻는 종목이다.
차트와 수급 위치
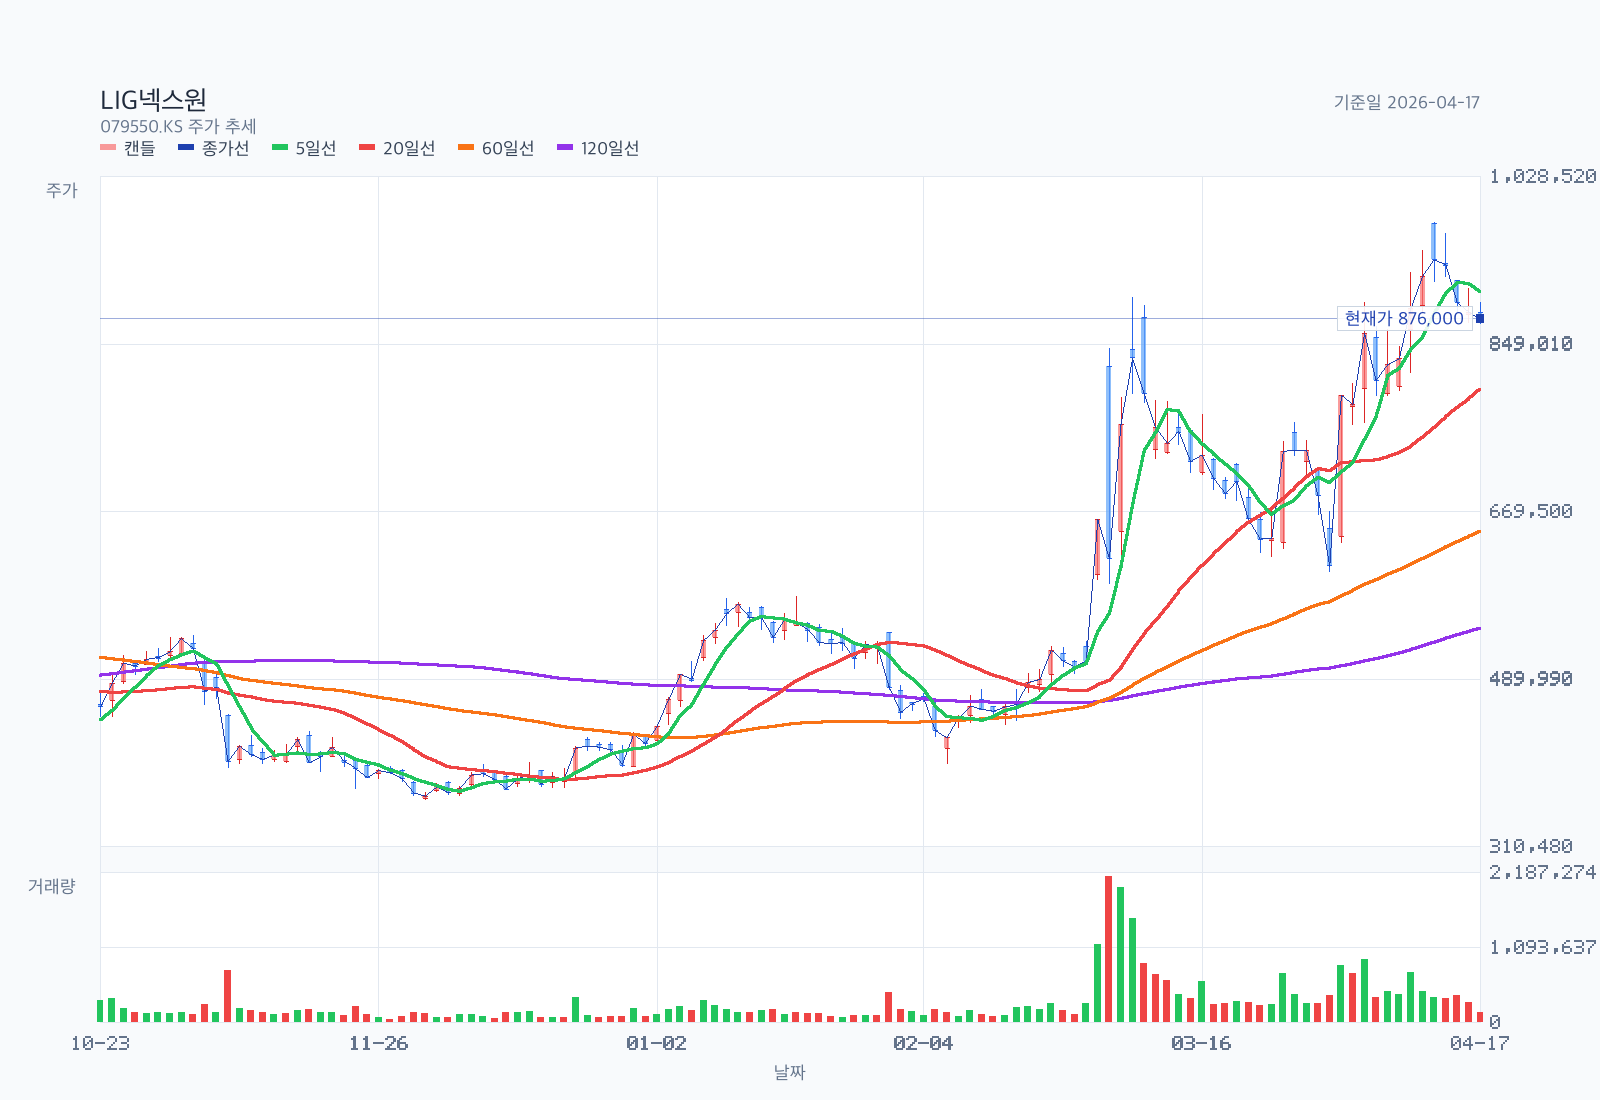
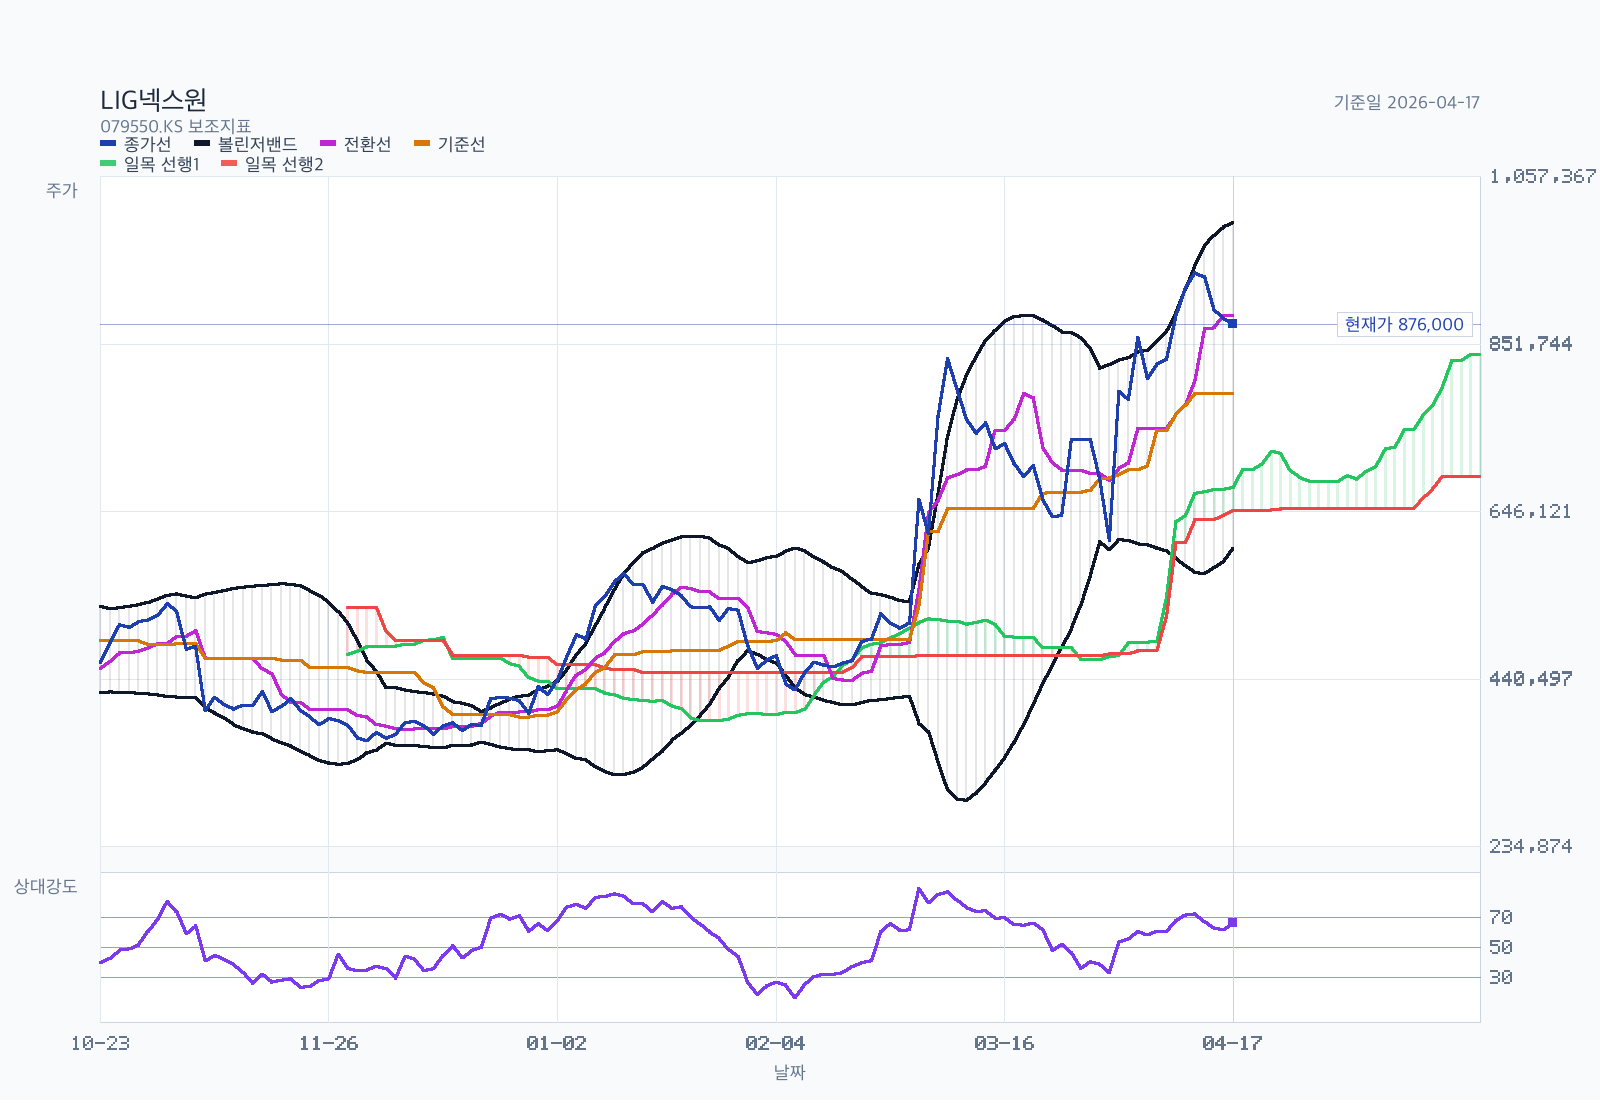
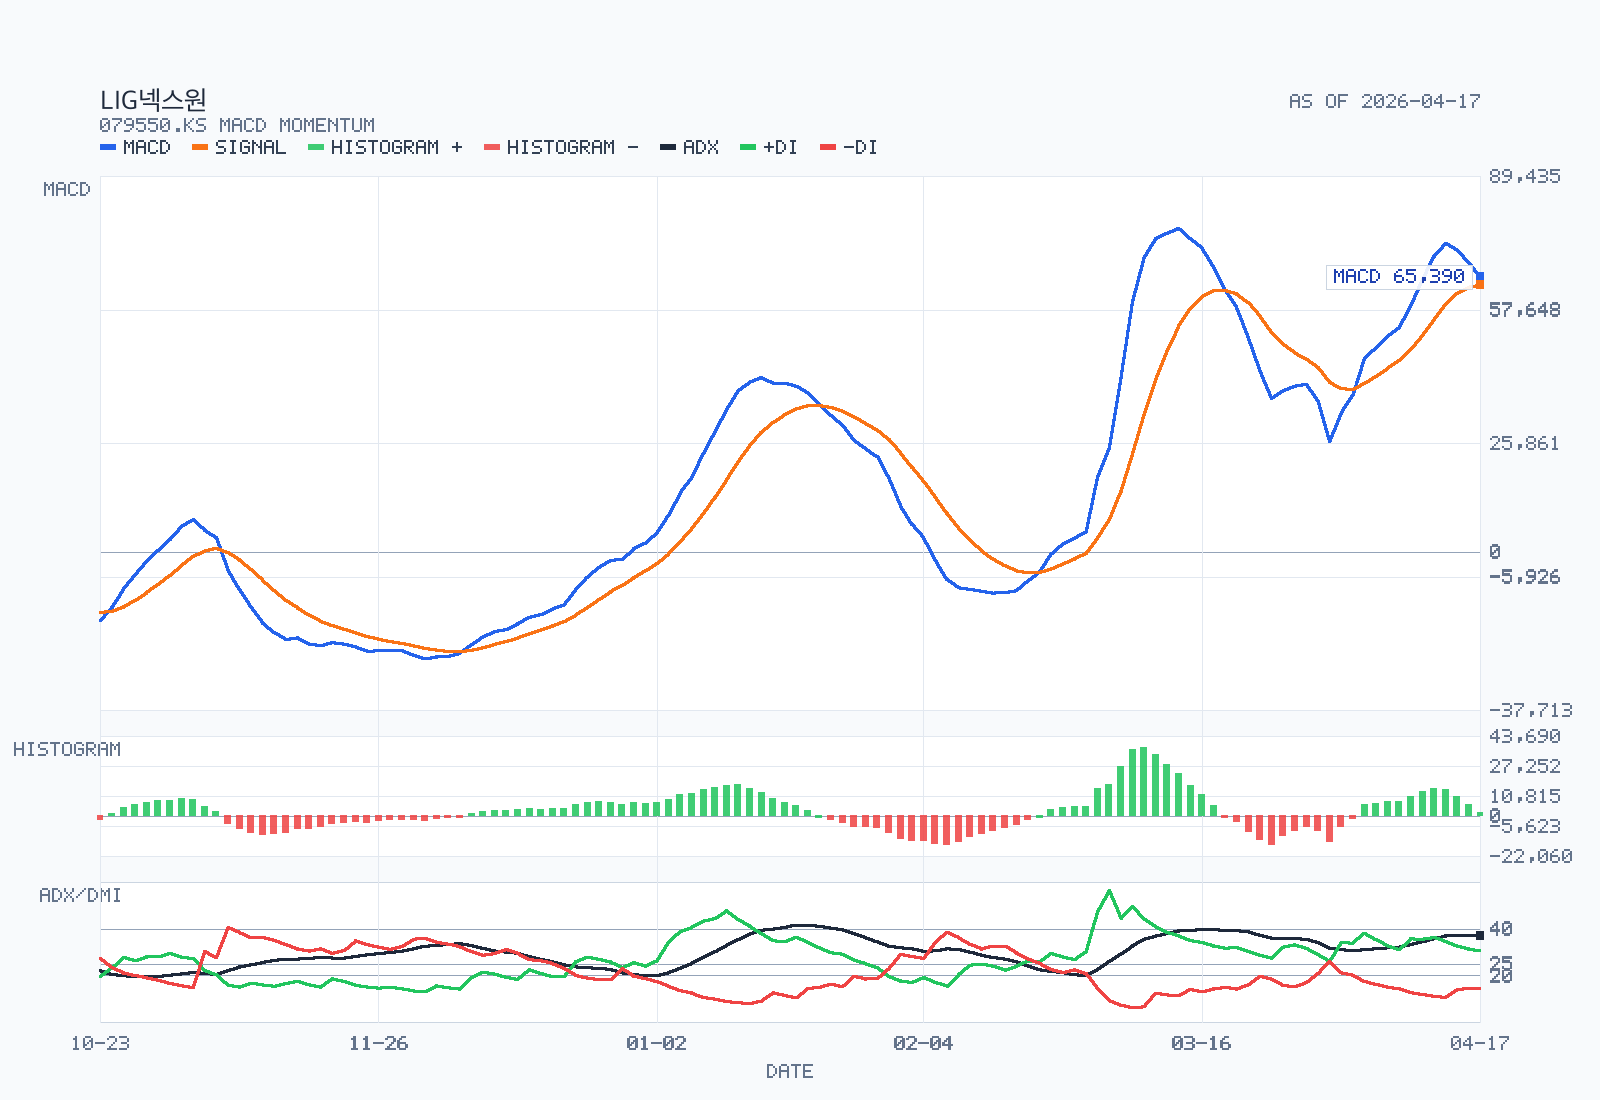
차트는 2026-04-06 종가 기준으로 다시 생성했다. 현재 종가는 810,000원, MA5 771,800원, MA20 724,800원, MA60 596,633원, MA120 511,908원이다.
볼린저 상단은 844,354원, RSI14는 58.35, MACD는 bullish / above-zero, ADX14는 31.62다.
해석은 강한 상승 추세다. 가격은 모든 주요 이평선 위에 있고, 일목 기준 above-cloud, MACD도 우상향이다.
다만 20일 breakout level 893,000원을 아직 넘지 못했고, 아래로는 604,000원 부근이 추세 훼손의 첫 강한 경계선이다. 차트만 보면 bullish continuation이지만, fundamentals보다 더 앞서 달려간 가격이라는 점은 같이 봐야 한다.
지배구조와 자본배치
- 2026-03-31 주총 후 이사 총수는
7명, 사외이사는4명, 비율은57.1%다. - 감사위원회 위원이 되는 사외이사
김승주가 신규선임됐고,차상훈은 사내이사로 재선임됐다. - 결산배당은
2,950원으로 확정됐다. 집중투표제 배제 조항 삭제,사명 변경,사채 발행 규모 확대가 가결됐다.- 2025년말 자기주식은
154,750주, 보유비율은0.70%다.
거버넌스 평가는 중립 이상이다. 형식상 개선 신호는 있다.
다만 이 종목의 핵심은 지배구조보다 높은 수주잔고가 이익과 현금으로 얼마나 잘 전환되는가에 더 가깝다.
상승 촉매
- 1Q26에서 backlog의 매출 전환이 실제로 이어지는지
- 영업활동현금흐름이 2025년 적자에서 개선되는지
- 추가 해외 수주와 UAE향 사업 확장이 이어지는지
- 팔란티어 협력이 실질 수주나 프로그램으로 연결되는지
- AEW/C4I 비중 확대가 계속되는지
반드시 볼 리스크
- 고객 A/B 집중도가 높아 특정 프로그램 의존 리스크가 크다
- 해외 매출 비중이 아직
19.9%라수출 프리미엄서사가 현재 구조보다 앞서 있을 수 있다 - backlog는 크지만 2025년 CFO가
-5,598억원이라 현금전환 리스크가 남아 있다 - trailing PER
69.8배, P/B12.46배는 기대가 꺾일 때 밸류 압축이 클 수 있다 - 옵션 사업이 실제 이익 기여로 이어지지 않으면 멀티플 정당화가 약해질 수 있다
불편하지만 필요한 질문
시장은 backlog를 거의 현금처럼 취급하고 있는데, 실제로는 working capital과 현금회수 타이밍이 더 큰 변수 아닌가?
- 고객 A와 B 집중도가 여전히 높은데, 지금 valuation은 그 의존도를 과소평가하고 있지 않은가?
- 해외 매출 비중이 아직 20% 내외인데, 시장은 이미 글로벌 방산 prime처럼 가격을 매기고 있지 않은가?
- MOU와 차세대 옵션 스토리가 실제 계약과 마진으로 연결되지 않으면 지금 멀티플은 얼마나 정당화되나?
판단을 바꿀 신호
- backlog의 현금화 속도와 2026년 영업현금흐름 회복 여부.
- 고객 및 지역 집중도 완화의 실제 진전.
- 높은 멀티플을 정당화할 추가 해외 수주와 옵션 사업의 현실화.
현재 판단
더 좋아지려면 backlog -> 매출 -> 현금 전환이 실제로 개선돼야 한다. 즉 1Q26 이후에도 두 자릿수 성장과 함께 현금흐름이 따라와야 한다.
그리고 해외 매출 비중이 구조적으로 올라가면 현재 멀티플이 더 정당화될 수 있다.
더 나빠지려면 세 가지면 충분하다. 고객집중 리스크가 실적 변동성으로 드러나거나, backlog는 큰데 현금이 계속 안 돌거나, 주가가 먼저 반영한 옵션 사업이 실제 계약으로 이어지지 않는 경우다.
출처
본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이 글은 AI 도구의 보조를 받아 작성했으며, 작성 방식은 소개 페이지에 공개합니다.
공유 횟수는 사이트 공유 기능 이용 횟수이며 링크 복사를 포함합니다. 외부 붙여넣기와 실제 메시지 전달 여부는 집계하지 않습니다.




댓글
관리자 승인 후 공개됩니다. 삭제 요청은 문의로 보내 주세요. 개인정보 안내