LS일렉트릭: 실적은 확인됐지만 가격은 남았다
기록 글 · 자료 기준일과 원문에 기록된 업데이트의 수치·판단을 보존했습니다. 이후 변동은 반영하지 않았습니다.
핵심 답변
LS일렉트릭은 2026년 상반기에 매출 2조 9,536억(+32.7%), 영업이익 3,051억(+55.7%), OPM 10.33%를 기록했고, 성장의 94.6%가 전력부문 단독에서 나왔으며 매출 증가액의 51.1%가 북미에서 나왔다.
별도 수주잔고는 6조 9,998억으로 연초 대비 +39.6%, Book-to-Bill 2.34배다.
자료 기준일 2026-08-16 · 최근 편집 2026-11-01
한눈에 보는 결론
사업의 방향성은 공시로 확인된다. 문제는 가격이다.
시가총액 30조 9,750억은 TTM PER 91.86배, 2026E PER 57.0배, PBR 14.85배이며, 동종 HD현대일렉트릭(TTM 36.80배)의 2.5배다. 고점 대비 38% 하락했음에도 여전히 2029년 전후의 이익을 정상 배수로 미리 반영한 수준(본 메모 계산, 가정은 Current Valuation Snapshot 참조)으로 읽힌다.
가장 강세인 LS증권조차 자사 목표주가 350,000원이 2028년 예상이익 기준 PER 67배, 글로벌 피어 대비 83% 할증임을 리포트에 명시했다 — 밸류에이션이 부담이라는 사실 자체에는 셀사이드도 이견이 없다. 기준일 2026-08-16 현재 스탠스는 관찰 유지 — 지금은 추격하지 않음이다.
자료 범위
- 시세 기준일: 2026-08-14 종가
- 재무 기준일: 2026-06-30 (반기보고서, 접수일 2026-08-14, 접수번호 20260814003088)
- 대상 증권: LS일렉트릭 보통주 (KOSPI 010120), 우선주 없음, 사업회사
투자 판단의 핵심 축
1. 핵심 질문은 "실적이 꺾였나"가 아니라 "얼마나 앞당겨 반영했나"다.
2Q26은 매출 1조 5,770억(+32.2%), 영업이익 1,785억(+64.4%), OPM 11.32%로 분기 최고였다. 주가는 5월 7일 고점(장중 335,000원) 대비 38% 낮은 206,500원이다.
실적과 주가가 반대로 움직였다는 사실 자체가 이 메모의 출발점이다.
2. 이번 조정은 이익 훼손이 아니라 배수 되돌림이다.
PBR은 2023년말 1.25배에서 2026-08-14 14.85배까지 갔다. 고점(318,500원) 기준 PBR은 22배 수준이었다.
이익이 아니라 배수가 먼저 빠졌다.
3. 가장 큰 미검증 변수는 백로그의 손익 전환 시점이다.
북미 3대 계약 9,491억원의 누적 공급 인식액은 2.37억원, 진행률 0.025%다. 즉 상반기의 +32.7% 성장은 이 계약들이 반영되기 전 숫자다.
상방도 여기 있고, 리스크도 여기 있다.
4. 회사가 증설에 돈을 쓰지 않고 있다 — 적어도 공시상으로는.
수주잔고는 +39.6% 늘었는데 1H26 유형자산 취득은 864억으로 전년 동기 대비 -16.5%다. LS증권 리포트는 2028년·2030년 2단계 증설 계획을 서술하지만 반기보고서에는 금액·시점이 없다. 계획이 공시로 확인되기 전까지 캐파는 성장률의 상한이다.
5. 셀사이드는 12개월간 단 한 번도 목표주가를 낮추지 않았다.
57개 리포트, 13개사, 중립·매도 0건, 하향 0건. 그리고 2026-07 상향분은 이익이 아니라 적용 배수 상향(IBK 48.5→68.2배, SK 50→60배)으로 만들어졌다.
만장일치 강세는 정보가 아니라 포지셔닝 신호로 읽어야 한다.
6. 지금 시점의 판단
: 사업은 확인됐고 가격은 확인되지 않았다. 아래 Structured Stance 참조.
사업과 투자 논지
LS일렉트릭(엘에스일렉트릭주식회사, 1974년 7월 24일 설립)은 전력기기·전력시스템을 만드는 사업회사다. 최대주주는 ㈜LS로 지분 48.46%를 보유한다.
공시상 보고부문은 전력 / 자동화 / 금속 / IT 4개다. 시장에서 흔히 쓰는 "전력기기 vs 전력인프라" 구분은 보고부문 단위로 분리 공시되지 않는다(전력부문 1개로 통합).
판매처 표에서만 전력-수배전 / 전력-인프라로 간접 노출된다.
핵심 논리는 세 겹이다.
1겹 (확인됨): 북미 전력망 노후 교체 + AI 데이터센터 전력 수요로 전력기기 수요가 구조적으로 늘고 있다. 공시 원문: "북미 시장에서는 노후 전력망 교체 및 Grid Modernization을 위한 Utility 투자 확대가 지속되고 있으며, AI 인프라 및 데이터센터 중심의 대규모 전력 인프라 투자가 증가하고 있습니다."
2겹 (부분 확인): 회사가 이 수요를 실제로 수주로 전환하고 있다. 별도 수주잔고 6조 9,998억(+39.6%), LS파워솔루션(변압기) 잔고 5,775억(+161.7%)이 근거다. 2025년 데이터센터 관련 매출 약 5,468억원이 공시에 직접 명시돼 있다(2025년 연결매출의 11.0%).
3겹 (미확인): 이 수주가 지금의 밸류에이션을 정당화할 만한 이익률과 속도로 손익에 꽂힌다. 이 부분이 아직 증명되지 않았고, 이 메모의 유보 근거다.
회사는 데이터센터를 "중점 성장사업"으로 명시하고, "전력설비 공급 중심의 사업에서 나아가 전력·냉각·운영을 통합한 데이터센터 솔루션 사업으로 확장"하겠다고 밝혔다. 이는 공시 문구이지 실적이 아니다.
매출 구조
부문별 (1H26, 연결조정 전, 단위: 백만원)
| 보고부문 | 1H26 매출 | 1H25 매출 | YoY | 1H26 영업이익 | OPM |
|---|---|---|---|---|---|
| 전력 | 3,273,963 | 2,316,244 | +41.3% | 283,290 | 8.65% |
| 자동화 | 283,183 | 289,595 | -2.2% | 8,160 | 2.88% |
| 금속 | 362,876 | 321,763 | +12.8% | 11,531 | 3.18% |
| IT | 81,320 | 61,631 | +31.9% | 3,892 | 4.79% |
| 부문 합계 | 4,001,342 | 2,989,233 | +33.9% | 306,873 | 7.67% |
| 연결조정 | (1,047,792) | (764,107) | - | (1,786) | - |
| 연결 합계 | 2,953,550 | 2,225,126 | +32.7% | 305,087 | 10.33% |
매출 증가액 1,012,109백만원 중 957,719백만원(94.6%)이 전력부문이다. 성장은 사실상 단일 부문 이벤트다.
자동화는 3년째 사실상 정체·역성장이다(2024년 590,160 → 2025년 579,190 → 1H26 연율 566,366). 공시가 밝힌 사유: "글로벌 전기차 수요 둔화(캐즘) 장기화에 따라 완성차 및 이차전지 관련 전방산업의 신규 공장 증설(CAPEX)이 지연 또는 축소".
부문 매출은 내부거래 제거 전이며 연결조정이 부문합계의 26.2%로 크다. 부문 비중을 연결 매출 대비로 직접 읽으면 안 된다.
지역별 (1H26, 연결조정 전, 단위: 백만원)
| 지역 | 1H26 | 비중 | 1H25 | 비중 | YoY |
|---|---|---|---|---|---|
| 한국 | 1,571,372 | 39.3% | 1,246,046 | 41.7% | +26.1% |
| 북미 | 1,434,424 | 35.9% | 917,245 | 30.7% | +56.4% |
| 기타아시아 | 572,096 | 14.3% | 458,293 | 15.3% | +24.8% |
| 유럽 | 228,802 | 5.7% | 179,578 | 6.0% | +27.4% |
| 중국 | 146,836 | 3.7% | 126,122 | 4.2% | +16.4% |
| 기타 | 47,812 | 1.2% | 61,949 | 2.1% | -22.8% |
- 매출 증가액의 51.1%가 북미다. 북미 비중 30.7% → 35.9%(+5.2%p).
판매법인으로도 확인된다: LS ELECTRIC America 1H26 매출 660,247백만원(2025년 연간 830,814, 2024년 504,111). 반기 만에 전년 연간의 79.5%.
LS ELECTRIC 별도 수출 비중 49.3%(1,100,192 / 2,230,008). 2025년 44.6%, 2024년 42.3%에서 상승.
고객 집중도
전력-인프라 최대 매출처는 LS ELECTRIC AMERICA INC. 41.7%인데, 이는 자사 미국 판매법인이며 최종 고객이 아니다. 연결에서 제거되는 내부거래이므로 외부 고객 집중도로 읽으면 안 된다.
다만 북미 최종수요 노출도가 전력-인프라의 절반 가까이라는 신호로는 유효하다. 외부 고객으로는 LG에너지솔루션 8.5%, 삼성SDI 7.6%, 카페스(KAPES) 4.9%, 한국전력공사 2.7%다.
미공시: 전력기기 vs 전력인프라 분리 손익, 사업부문별 시장점유율(공정거래법상 정보공유 제한으로 기재 생략 — 공시 명시), 1H26 데이터센터 매출.
최근 실적이 말해주는 것
반기보고서가 3개월 컬럼과 누적 컬럼을 모두 직접 공시해, 2분기 단독은 유도 계산 없이 원문 그대로다.
2Q26 단독 (직접 공시, 단위: 백만원)
| 항목 | 2Q26 | 2Q25 | YoY |
|---|---|---|---|
| 매출 | 1,576,998 | 1,193,042 | +32.2% |
| 매출총이익 | 339,392 | 256,756 | +32.2% |
| 영업이익 | 178,520 | 108,598 | +64.4% |
| 영업이익률 | 11.32% | 9.10% | +2.22%p |
| 분기순이익 | 115,838 | 67,258 | +72.2% |
반기 누적
| 항목 | 1H26 | 1H25 | YoY | 2025년 연간 |
|---|---|---|---|---|
| 매출 | 2,953,550 | 2,225,126 | +32.7% | 4,965,799 |
| 매출총이익률 | 21.40% | 21.68% | -0.28%p | - |
| 판관비 | 326,866 | 286,552 | +14.1% | - |
| 영업이익 | 305,087 | 195,907 | +55.7% | 426,407 |
| 영업이익률 | 10.33% | 8.80% | +1.53%p | 8.59% |
| 지배주주순이익 | 239,063 | - | - | 286,623 |
마진 개선의 정체 — 이 메모에서 가장 중요한 한 줄: 매출총이익률은 오히려 0.28%p 하락했다. OPM이 1.53%p 개선된 것은 판관비 증가율(+14.1%)이 매출 증가율(+32.7%)을 크게 밑돌아 판관비율이 12.88% → 11.07%로 떨어진 영업 레버리지 때문이다.
즉 지금의 마진 개선은 "고부가 초고압 변압기 믹스 개선"이 아니라 고정비 희석이다. 믹스 개선이 진짜라면 매출총이익률이 먼저 올라야 하는데 아직 그 신호는 없다. (비율은 본 메모 계산)
진도율과 컨센서스 정합성
1H26 영업이익 3,051억은 이미 2025년 연간(4,264억)의 71.5%다. 컨센서스 2026E 영업이익 7,165억을 기준으로 역산하면 2H26에 요구되는 실적은 다음과 같다(본 메모 계산).
| 항목 | 1H26 실적 | 2H26 컨센 역산 | 2H25 실적 | 2H26 YoY |
|---|---|---|---|---|
| 매출 | 29,536억 | 35,443억 | 27,407억 | +29.3% |
| 영업이익 | 3,051억 | 4,114억 | 2,305억 | +78.5% |
| OPM | 10.33% | 11.61% | 8.41% | - |
컨센서스는 하반기에 OPM 11.61%를 추가로 요구한다. 2Q26 실적(11.32%)이 이미 그 근처이므로 불가능한 수준은 아니지만, 여유가 없다. 2Q26은 컨센(매출 1조 4,974억 / 영업이익 1,607억)을 매출 +5.3%, 영업이익 +11.1% 상회했는데, 그럼에도 주가는 반응하지 않았다.
재무상태 — 성장의 청구서
| 항목 | 2026-06-30 | 2025-12-31 | 증감 |
|---|---|---|---|
| 자산총계 | 5,985,475 | 4,956,680 | +20.8% |
| 매출채권 | 1,404,903 | 982,452 | +43.0% |
| 재고자산 | 735,001 | 552,890 | +32.9% |
| 현금및현금성자산 | 672,434 | 762,717 | -11.8% |
| 유동부채 | 2,881,580 | 1,864,660 | +54.5% |
| 부채총계 | 3,785,909 | 2,815,381 | +34.5% |
| 자본총계 | 2,199,566 | 2,141,299 | +2.7% |
| 부채비율(계산) | 172.1% | 131.5% | +40.6%p |
매출채권 증가율(+43.0%)이 매출 증가율(+32.7%)을 상회하고 현금은 줄었다. 유동부채 +54.5%는 대형 수주에 따른 계약부채(선수금) 성격일 가능성이 높지만 — 2026-05-14 정정 공시가 "선급금 무→유"로 바뀐 점이 방증 — 반기보고서 요약재무정보 레벨에서 계약부채 단독 분해는 확인되지 않았다.
선수금이면 성장 가시성의 근거이고, 매입채무·차입이면 운전자본 부담이다. 이 구분이 아직 안 된다는 점은 정직하게 남겨둔다.
참고 차입 구조: 단기차입금 572,320백만원(전기말 302,193), 유동성장기차입금 169,011백만원(전기말 267,188).
Capex — 수주와 반대로 가는 지표
| 항목 | 1H26 | 1H25 | 증감 |
|---|---|---|---|
| 유형자산의 취득 | 86,445 | 103,473 | -16.5% |
| 무형자산의 취득 | 4,770 | 3,616 | +31.9% |
수주잔고 +39.6% 국면에서 유형 capex가 -16.5%다. 부산사업장 제2생산동(약 1,008억원 투자, 초고압 변압기 대응)이 2025년 10월 준공되며 대형 투자 사이클이 일단락된 영향으로 보이지만, 향후 증설의 금액·시점·capacity는 공시되지 않았다.
공시 문구는 "시장 수요 및 수주 상황에 따라 탄력적으로 추진할 계획"이라는 정성 서술에 그친다. 북미 현지 생산공장 신설 계획·투자규모도 본 반기보고서에서 확인되지 않는다.
수주 (기준일 2026-06-30)
LS ELECTRIC 별도 (단위: 억원)
| 부문 | 이월 잔액 | 당기 수주 | 기납품 | 수주잔고 |
|---|---|---|---|---|
| 전력 T&D | 48,902 | 34,293 | 14,299 | 68,896 |
| 철도 | 1,153 | 201 | 414 | 940 |
| 자동화 | 99 | 183 | 120 | 162 |
| 합계 | 50,154 | 34,677 | 14,833 | 69,998 |
잔고 약 7.0조원, 연초 대비 +39.6%. Book-to-Bill 2.34배(본 메모 계산).
- 잔고의 98.4%가 전력 T&D 단일 항목. 자동화 잔고 162억은 사실상 무의미하다.
별도 잔고 ÷ 별도 1H26 매출 연율화(44,600억) = 약 1.57년 커버리지(본 메모 계산, 공시 KPI 아님).
주요 종속회사 (단위: 억원)
| 법인 | 품목 | 이월 | 당기수주 | 수주잔고 |
|---|---|---|---|---|
| LS이모빌리티솔루션 | EV Relay 외 | 11,500 | 1,440 | 12,179 |
| LS파워솔루션 | 변압기 외 | 2,207 | 4,288 | 5,775 (+161.7%) |
| LS ELECTRIC Vietnam | 배전반 외 | 448 | 1,144 | 962 |
| LS메탈 | STS관 | 368 | 679 | 666 |
| LS Energy Solutions | ESS 외 | 112 | 112 | 178 |
LS파워솔루션(2024년 9월 지분 51% 인수)이 초고압 변압기 사이클을 가장 직접적으로 보여준다. 반면 LS이모빌리티솔루션 잔고 1조 2,179억은 규모는 크나 공시 주석이 "거래상대방(완성차업체)의 생산계획 및 시장 상황에 따라 조정될 수 있습니다"라고 명시한 확정성이 낮은 잔고다.
대형 계약의 진행률 — 아직 시작도 안 했다
단위: 백만원, 기준일 2026-06-30
| 계약 | 공시일 | 계약금액 | 누적 공급 | 진행률 |
|---|---|---|---|---|
| 북미 신재생 PJT (초대형 IOU, 초고압변압기) | 2025.11.26 | 459,803 | 237 | 0.05% |
| 북미 데이터센터용 연료전지 전력설비 | 2026.05.14 | 318,965 | 0 | 0.0% |
| 북미 데이터센터 전력설비 공급 | 2026.04.13 | 170,289 | 0 | 0.0% |
| 동해안-동서울 HVDC 변환설비 (KAPES) | 2024.12.02 | 561,000 | 0 | 0.0% |
| 동해안~신가평 HVDC (KAPES) | 2018.01.17 | 212,580 | 51,962 | 24.4% |
| Widow Hill BESS (영국) | 2024.01.03 | 121,729 | 38,510 | 31.6% |
| 왕신 연료전지 발전설비 | 2022.11.21 | 164,730 | 0 | NTP 미수령, 착공 미진행 |
핵심: 북미 3대 계약 합계 949,057백만원(약 9,491억) 중 누적 공급 인식은 237백만원, 0.025%다. 상반기의 +32.7% 성장과 북미 +56.4%는 이 계약들이 반영되기 전 숫자다.
이건 양날이다 — 위로는 아직 반영 안 된 성장이 남아 있다는 뜻이고, 아래로는 인식 시점이 통제 불가라는 뜻이다. 실제로 왕신 연료전지(2022년 공시, 1,647억)는 4년 가까이 NTP 미수령으로 착공조차 못 했고, Widow Hill BESS는 계약기간이 2025-03-31 → 2025-12-31 → 2027-02-28로 두 차례 연장됐다.
공시로 다시 확인한 내용
| 주장 | 상태 | 확인값 또는 판단 | 출처 | 비고 |
|---|---|---|---|---|
| 상반기 성장은 북미 전력 인프라가 견인했다 | confirmed | 북미 917,245 → 1,434,424백만원(+56.4%), 매출 증가액의 51.1% | 반기보고서 주석 4. 영업부문 > 지역별 매출 | 내부거래 제거 전 |
| 마진 개선은 믹스가 아니라 영업 레버리지다 | confirmed | 매출총이익률 21.68%→21.40%(하락), 판관비율 12.88%→11.07% | 연결 포괄손익계산서 | 비율은 계산치 |
| 대형 북미 계약의 매출 인식은 아직 시작되지 않았다 | confirmed | 3건 949,057백만원 중 누적 공급 237백만원(0.025%) | XI. 단일판매·공급계약 진행 현황 | 동해안-동서울 HVDC 5,610억도 누적 0 |
| 수주잔고 급증으로 성장 가시성이 올라갔다 | confirmed | 별도 잔고 50,154 → 69,998억(+39.6%), B/B 2.34배 | II. 4. 수주 상황, 기준일 2026.06.30 | 연도별 인식 스케줄은 미공시 |
| 회사가 초고압 변압기 증설을 계속 확대하고 있다 | contradicted (단기) | 1H26 유형자산 취득 86,445백만원, 전년 동기 대비 -16.5% | 연결 현금흐름표 | 부산 제2생산동(1,008억)은 2025.10 준공 완료 |
| 자동화 부문도 함께 성장하고 있다 | contradicted | 자동화 289,595 → 283,183백만원(-2.2%) | 주석 4. 영업부문 | 공시가 EV 캐즘을 사유로 서술 |
| 미국 유타 공장 6배 증설 (블로그·언론 발) | not separately disclosed | 반기보고서 전문에 "유타"·"Utah" 언급 0건. 북미 현지공장 신설은 "현지 생산 및 공급 기반을 활용" 수준 서술만 | 반기보고서 전문 검색 | 언론 보도이며 공시 미확인 — 사실로 취급하지 않음 |
| 계열 의존도가 실적에 유의미하다 | partially supported | 매출 측 내부그룹 1.69%로 낮음. 그러나 매입 128,062 중 엘에스엠앤엠 100,674(78.6%) | 주석 31 / X. 대주주 등과의 거래내용 | 원자재 조달이 계열 단일 창구 집중 |
| 재무구조가 견조하다 | partially supported | 부채총계 +34.5%, 유동부채 +54.5%, 부채비율 131.5%→172.1% | III. 1. 요약연결재무제표 | 계약부채 분해 needs_review |
수주잔고와 매출 가시성
- Order-driven company: yes
- 차트 기준:
official-contract-end-year
판단: 전력 T&D가 별도 수주잔고의 98.4%이고, DART가 공식 수주잔고와 주요 계약별 금액·누적 공급·종료일을 함께 공시하므로 수주산업 라우팅 대상이다.
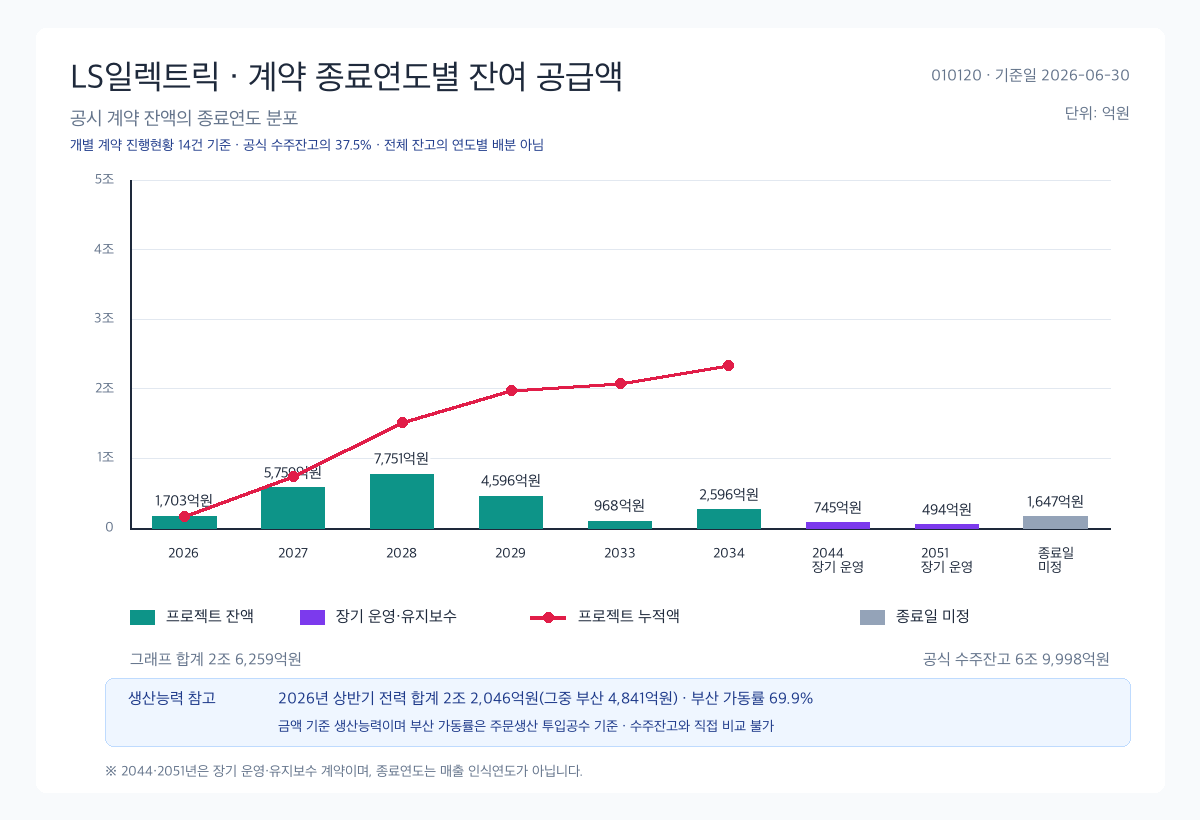
| 항목 | 값 | 해석 |
|---|---|---|
| 공식 별도 수주잔고 | 69,998억원 | 2026-06-30 기준, 연초 대비 +39.6% |
| 종료연도 확인 가능 개별 계약 잔액 | 24,611.28억원 | 주요 계약 13건, 계약총액에서 누적 공급액 차감 |
| 종료일 미정 | 1,647.30억원 | 왕신 연료전지, 착수통지 미수령 |
| 개별 계약 잔액 합계 | 26,258.58억원 | 공식 잔고의 37.5%만 프로젝트 종료연도까지 관찰 가능 |
| 최종 공시 연도 | 설비·프로젝트 2034년 / 장기 운영 2051년 | 2051년은 23년 운영·유지관리 용역 종료일 |
| 수주잔고 / 별도 매출 연율화 | 1.57배 | 비교용 파생 지표, 회사 공시 KPI 아님 |
| 생산능력 참고 | 전력 합계 22,046억원(그중 부산 4,841억원) | 2026년 상반기 금액 기준, 부산 가동률 69.9% |
개별 계약 진행표 기준으로 종료일이 2028년 이내인 계약 잔액은 누적 1조 5,212.72억원, 2029년 이내는 1조 9,808.38억원이다. 이는 계약 종료연도 분포이지 연도별 매출 인식 계획이 아니다.
공식 7.0조원 잔고와 개별 계약 잔액 합계의 차이 4조 3,739.42억원은 종료일이 공개되지 않은 일반 T&D 주문 등이므로 임의 배분하지 않았다.
수주잔고는 매출·마진·현금흐름을 보장하지 않는다. 계약 연장, NTP 지연, 환율, 현장 공정과 취소·조정에 따라 일정과 수익성이 달라질 수 있다.
그래프의 2051년은 전력기기 납기가 아니다. 영광 태양광 발전설비가 상업운전을 시작하는 2028년 3월부터 23년간 제공하는 운영·유지관리 용역의 계약 종료일이다.
생산능력은 최신 반기 공시 기준 전력 합계 2조 2,046억원이며, 그 안에 부산 4,841억원이 포함된다. 부산 가동률은 주문생산 투입공수 기준 69.9%다.
시장과 반대편 시각
셀사이드 컨센서스 (57개 리포트, 2025-09-18 ~ 2026-07-24, 13개사)
목표주가 정규화 주의: LS일렉트릭은 2026년 4월 5:1 액면분할(거래정지 2026-04-08~04-10, 변경상장 2026-04-13)을 단행했다. 아래 목표주가는 모두 분할 후 기준으로 환산했다(2026-04-13 이전 발간분은 원문 ÷ 5).
이 정규화를 하지 않으면 TP 궤적이 무의미해진다.
| Broker | 최신 리포트일 | Rating | TP (분할후) | vs 206,500 |
|---|---|---|---|---|
| LS증권 (성종화) | 2026-07-24 | BUY | 350,000 | +69% |
| 대신증권 (허민호) | 2026-07-24 | BUY | 330,000 | +60% |
| 교보증권 | 2026-07-24 | BUY | 320,000 | +55% |
| SK증권 (나민식) | 2026-07-24 | BUY | 310,000 | +50% |
| 유안타증권 (손현정·김고은) | 2026-07-24 | BUY | 300,000 | +45% |
| IBK투자증권 (김태현) | 2026-07-24 | BUY | 280,000 | +36% |
| 하나증권 | 2026-07-24 | BUY | 270,000 | +31% |
| iM증권 (이상헌·장호) | 2026-07-13 | BUY | 265,000 | +28% |
| 유진투자증권 (허준서) | 2026-04-22 | BUY | 200,000 | -3% (stale) |
| DS투자증권 | 2026-01-29 | BUY | 156,000 | -24% (stale) |
| 키움증권 | 2026-01-28 | BUY | 138,000 | -33% (stale) |
| 미래에셋증권 | 2026-07-24 | n/a | PDF 추출 실패 | - |
| 신한투자증권 | 2026-07-24 | n/a | PDF 부재 | - |
투자의견 BUY 11 / HOLD 0 / SELL 0. 12개월 57건 중 중립·매도 0건, 목표주가 하향 0건.
TP median 280,000원(+35.6%). 다만 하위 3개사는 2026-04 이전 미갱신 stale이며, 2026-07 이후 갱신분만 보면 median 300,000원(+45.3%), range 265,000~350,000.
- 네이버 금융/FnGuide 집계 기준으로도 투자의견 4.00(매수), 목표주가 300,000원으로 일치한다.
주가가 38% 빠지는 동안 목표주가는 오히려 올라갔고, 하향은 한 건도 없었다. 유안타증권은 조정 한복판인 2026-06-11(주가 236,000원)에 TP를 260,000 → 300,000으로 상향했고, 2026-07-14(주가 184,500원)에도 300,000을 유지하며 "상승여력 63%"를 제시했다. 셀사이드는 이번 하락을 리스크 재평가가 아니라 매수 기회로 일관되게 규정했다.
셀사이드가 스스로 밝힌 상향의 정체 — 이 메모에서 두 번째로 중요한 부분
목표주가 상향이 이익 추정 상향이 아니라 적용 배수 상향에서 나왔다는 사실을 브로커들이 직접 공시했다.
| 근거 | 출처 | 라벨 |
|---|---|---|
| TP를 128,000 → 280,000원(+118.8%)으로 상향하며 적용 PER을 48.5배 → 68.2배로 상향했다고 명시 | IBK투자증권, 2026-07-24 | Street view — 배수 상향 자인 |
| 같은 날 적용 PER 50배 → 60배 상향. 리포트 제목이 "영업레버리지에 멀티플 확장까지" | SK증권, 2026-07-24 | Street view — 본 메모의 마진 분석과 동일 진단 |
| 실적 전망치를 상향했음에도 목표주가는 350,000원 유지. 이것이 2028E PER 67배 = 글로벌 피어 목표 PER 대비 83% 할증임을 리포트에 직접 기재 | LS증권, 2026-07-24 | Street view — 유일한 밸류에이션 부담 자인 |
| 제목 "2Q26 Review: Hyperscaler를 의심하지 말자" | 미래에셋증권, 2026-07-24 | Street view — 조정의 본질이 실적이 아니라 빅테크 capex 지속성에 대한 의심임을 인정 |
읽는 법: 가장 강세인 LS증권조차 자기 목표주가가 2028년 예상이익 기준 PER 67배, 글로벌 피어 대비 83% 할증이라고 적어놨다. 본 메모가 독립적으로 계산한 "현재가가 2029년 전후 이익을 정상 배수로 반영"이라는 결론과 방향이 같다.
셀사이드와 이 메모의 차이는 사실 인식이 아니라 그 할증을 지불할 것인가에 대한 판단뿐이다.
또한 SK증권 리포트 제목이 "영업레버리지에 멀티플 확장까지"라는 점은, 본 메모가 공시에서 확인한 "마진 개선은 믹스가 아니라 판관비 희석"과 정확히 같은 진단이다. 즉 마진의 성격에 대해서는 셀사이드도 이견이 없다.
셀사이드 실적 전망 (2026E, 브로커별)
| Broker | 2026E 매출 | 2026E 영업이익 | 비고 |
|---|---|---|---|
| 대신증권 | 6.78조 (+37%) | 7,900억 (+85%) | 가장 공격적 |
| SK증권 | 6.60조 (+33.2%) | 7,320억 (+71.8%) | |
| IBK투자증권 | - | - | 2H26 3조 6,810억 / 4,229억 |
| FnGuide 컨센서스 | 6.50조 | 7,165억 | 본 메모 밸류에이션 기준 |
IBK의 2H26 전망(매출 3조 6,810억 / 영업이익 4,229억)은 본 메모가 컨센서스에서 역산한 값(3조 5,443억 / 4,114억)과 근접한다. 하반기 눈높이 자체는 일관된다.
증설 계획 — 공시에는 없고 리포트에는 있다
LS증권(2026-07-24)은 1차 증설로 2028년말까지 연간매출 3,000억원 중반대, 2차 증설로 2030년말까지 연간매출 7,000억원 이상 규모의 캐파 확대를 서술하고, LS파워솔루션도 증설을 검토 중이라고 적었다. 이는 본 메모가 지적한 "수주 +39.6% vs capex -16.5%" 괴리에 대한 답이 될 수 있다.
다만 이 계획은 반기보고서에 없다. 공시는 "시장 수요 및 수주 상황에 따라 탄력적으로 추진할 계획"이라는 정성 서술뿐이며 금액·시점·capacity는 미공시다. 따라서 이 증설 계획은 Street view로 분류하며 확정 사실로 취급하지 않는다. 증설 공시가 실제로 나오는지가 Catalysts 3번이다.
셀사이드 커버리지의 공백
2026년 5월과 2026년 8월에는 리포트가 한 건도 없다. 즉 주가 고점(5월 7일)과 현재 시점이 모두 셀사이드 공백 구간이다. 가장 최근 뷰는 2026-07-24 것이며, 그 시점 주가는 지금과 다르다.
신한투자증권 5건은 PDF 부재, 미래에셋증권 2건은 폰트 서브셋 문제로 텍스트 추출 실패 — 두 곳의 TP는 미확인이다.
독립 견해 (Naver 블로그)
출처 품질 경고: 수집된 6개 블로거 27개 포스트 중 aipostkoreayhd(AI포스트), fyndignews(핀디그뉴스), newsnanumy(나눔경제뉴스)는 언론사 공식블로그의 보도자료 재게시이며 독립 견해가 아니다. jseconds는 AI 요약체로 읽힌다.
실질적 독립 리테일 관점은 bomod 하나다. 아래에서 그 구분을 유지한다.
| 견해 | 출처 | 날짜 | 라벨 |
|---|---|---|---|
| "미래에셋 23만→28만, SK증권 24만→31만으로 같은 날 목표가 상향. 시장 분위기와 증권가 리포트 사이 온도차가 뚜렷하다" | bomod | 2026-07-26 | Independent view |
| "5월부터 한 달 넘게 30% 가까이 빠져서... 저도 물려있는 투자자" — 반등을 기술적 반등 vs 펀더멘털로 나눠 수주 실적과 밸류에이션 부담을 함께 검증해야 한다는 프레임 | bomod | 2026-06-20 | Independent view |
| 유안타 논지 인용: 조정은 업황 악화가 아니라 AI 테마의 반도체 로테이션 + 차익실현이며, 1Q 전력기기 신규수주·수주잔고는 사상 최고 | bomod (유안타 인용) | 2026-06-12 | Street view (2차 인용) |
| "숨은 청구서" — 수주잔고와 매출은 진짜지만, underwrite 대상은 AI 테마 라벨이 아니라 백로그의 손익 전환이다 | bomod | 2026-06-04 | Independent view — 본 메모 결론과 일치 |
| 전력기기 섹터 로테이션 실황: 2026-07-01 코스피 -2% 날 LS일렉트릭 +10%, 효성중공업·HD현대일렉트릭 +8~10%, 가온전선 +28% | bomod | 2026-07-02 | Independent view |
| LS파워솔루션 통한 미국 데이터센터 345kV 초고압 변압기 $70.26M 수주, 납기 2027년 4분기~2028년 상반기 | jseconds | 2026-04-06 | Specialist media — 납기 시점이 핵심 |
| 미국 유타 공장 6배 증설 기공식(2026-06-25) 뉴스에 주가 하루 +10% | bomod | 2026-06-30 | 공시 미확인 — 위 DART Recheck 참조 |
뉴스 흐름 (언론 재게시, 사실 확인용)
- 2026-08-13: 전력시험기술원, 캐나다 CSA WMTL 인정시험소 자격 확보 (북미 인증 대응)
- 2026-08-10: GS건설과 AIDC 직류(DC) 배전 공동대응 MOU
- 2026-07-22: LG유플러스와 AI 데이터센터 DC 전력 인프라 공동개발 MOU
- 2026-05-18: 북미 빅테크 데이터센터 배전기기 약 7,000만달러(1,050억원) 수주
- 2025-11-10: 미국 하이퍼스케일 AI 데이터센터 전력시스템 약 1,329억원(9,190만달러) 수주
MOU는 계약이 아니다. 7월·8월의 두 건은 모두 업무협약이며 금액·물량이 없다.
외국계 IB 커버리지
확인된 커버리지 0건 (기준일 2026-08-16). 국내 뉴스 18개 쿼리 / 60개 기사를 365일 창으로 검색했으나, 외국계 IB가 LS일렉트릭에 대해 낸 리포트를 특정 브로커·투자의견·목표주가와 함께 인용한 한국어 기사는 없었다. 30건은 IB명이 동시 등장했으나 모두 시황 기사 내 부수적 병기(예: 모건스탠리 메모리 반도체 노트에 전력기기 상승 종목으로만 언급)로 확인돼 제외했다.
커버리지가 없다는 뜻이 아니라, 한국어 공개 매체에서 확인되지 않는다는 뜻이다. 외국인 지분율은 18.41%다.
현재 밸류에이션
기준일 2026-08-14 종가
| 항목 (metric) | 값 | 출처 기준일 | 비고 |
|---|---|---|---|
| 현재가 (price) | 206,500원 | 2026-08-14 | 전일 대비 -3.50% |
| 시가총액 (market cap) | 30조 9,750억원 | 2026-08-14 | 코스피 24위 |
| 상장주식수 | 150,000,000주 | 2026-06-30 | 액면가 1,000원 (5:1 분할 후) |
| TTM PER | 91.86배 | 2026-08-14 | TTM EPS 2,248원 |
| 2026E PER (forward) | 57.00배 | 2026-08-14 | 추정 EPS 3,608원 (FnGuide 컨센서스) |
| PBR | 14.85배 | 2026-08-14 | BPS 13,908원 (2026-03-31 기준) |
| 2026E ROE | 23.81% | 2026-08-14 | 컨센서스 |
| 배당수익률 | 0.29% | 2026-08-14 | 2025년 DPS 600원(분할 조정), 배당성향 31.13% |
| 외국인 보유율 | 18.41% | 2026-08-14 | 27,618,725주 |
| 셀사이드 목표주가 | 280,000원 (median) / 300,000원 (최신 갱신분) | 2026-07-24 | BUY 11 / HOLD 0 / SELL 0 |
| 자기주식 | 1,214,650주 (0.81%) | 2026-06-30 | 임직원 상여 지급으로 소진 중 |
| 현금및현금성자산 | 6,724억원 | 2026-06-30 | 전기말 7,627억 대비 감소 |
| 부채비율 | 172.1% | 2026-06-30 | 2025-12-31 131.5% |
| EV/EBITDA | 미산출 | - | 총차입금·감가상각비 분해가 반기보고서 요약 레벨에서 확인되지 않아 계산하지 않음 |
| FCF 수익률 (FCF yield) | 미산출 | - | 반기 기준 영업현금흐름 분해 미확인 |
동종 비교 (기준일 2026-08-14)
| 종목 | 시가총액 | TTM PER | 2026E PER | PBR |
|---|---|---|---|---|
| LS일렉트릭 (010120) | 30조 9,750억 | 91.86배 | 57.0배 | 14.85배 |
| HD현대일렉트릭 (267260) | 28조 9,458억 | 36.80배 | 30.0배 | 13.90배 |
| 효성중공업 (298040) | 27조 5,447억 | 54.55배 | 36.0배 | 11.48배 |
| 일진전기 (103590) | 3조 5,430억 | 25.19배 | 20.0배 | 5.42배 |
| LS (006260, 지주) | 10조 932억 | 30.33배 | 16.0배 | 1.75배 |
| 동일업종 평균 PER | - | 52.63배 | - | - |
LS일렉트릭은 TTM·forward PER 모두 동종 최고가다. 가장 순수한 비교 대상인 HD현대일렉트릭 대비 TTM 2.5배, forward 1.9배다.
PBR은 HD현대일렉트릭과 비슷한 수준(14.85 vs 13.90)이므로, 격차는 주로 현재 이익 창출력 대비 가격에서 나온다 — HD현대일렉트릭의 TTM EPS는 21,822원, LS일렉트릭은 2,248원이다.
지금 가격이 반영한 연도 (본 메모 계산 — 가정 명시)
가정: (a) 성숙 국면 전력기기의 정상 PER을 25배로 둔다, (b) 지배주주순이익이 연 30%로 성장한다.
- 시가총액 30조 9,750억 ÷ 25배 = 필요 순이익 1조 2,390억
- 2026E 순이익 5,371억 대비 2.31배
- 30% CAGR 가정 시 도달까지 ln(2.31)/ln(1.30) ≈ 3.2년 → 2029년 전후
즉 고점 대비 38% 하락한 지금 가격도 2029년 이익을 정상 배수로 미리 반영한 수준으로 읽힌다. 배수 25배를 30배로 완화하면 2028년, 20배로 조이면 2030년으로 이동한다.
이건 예측이 아니라 현재가에 내재된 요구조건이며, 30% 순이익 CAGR을 3년 연속 달성해야 겨우 "적정"에 도달한다는 뜻이다.
과거 밸류에이션 구간
3~5년 분기 밸류에이션 밴드를 PNG 차트로 생성하지 않았다. 이유를 명시한다: 2024년 분기별 BPS가 확보된 출처에 없어, 3년치 분기 시계열을 보간 없이 조립할 수 없다.
보간값으로 밴드를 그리면 이 메모에서 가장 중요한 리레이팅 서사를 추정치 위에 세우게 되므로 하지 않았다. 대신 공시·집계 출처에 실제로 존재하는 시점만 쓴다.
| 시점 | PER | PBR | 비고 |
|---|---|---|---|
| 2023.12 | 10.66배 | 1.25배 | 리레이팅 이전 |
| 2024.12 | 20.21배 | 2.60배 | |
| 2025.03 | 22.85배 | 2.84배 | |
| 2025.06 | 38.47배 | 4.68배 | |
| 2025.09 | 32.09배 | 4.28배 | |
| 2025.12 | 48.15배 | 6.61배 | |
| 2026.03 | 63.87배 | 10.32배 | |
| 2026.08.14 | 91.86배 | 14.85배 | 고점 대비 -38% 상태 |
PBR 밴드 (배)
| 시점 | 표시 값 |
|---|---|
| 2023.12 | 1.25 |
| 2024.12 | 2.60 |
| 2025.03 | 2.84 |
| 2025.06 | 4.68 |
| 2025.09 | 4.28 |
| 2025.12 | 6.61 |
| 2026.03 | 10.32 |
| 2026.08 | 14.85 ← 현재 (고점 대비 -38%) |
읽는 법: 2년 8개월 만에 PBR이 1.25배 → 14.85배로 11.9배 확대됐다. 같은 기간 BPS는 11,669원 → 13,908원으로 19% 늘었을 뿐이다.
주가 상승분의 거의 전부가 배수 확대다. 5월 고점(318,500원) 기준 PBR은 약 22.9배였다. 지금의 조정은 이익 훼손이 아니라 그 배수의 일부 되돌림이며, 되돌림 이후에도 역사적 밴드 최상단이다.
이 종목에 "역사적 밸류에이션 하단" 개념은 현재 존재하지 않는다.
차트와 수급 위치
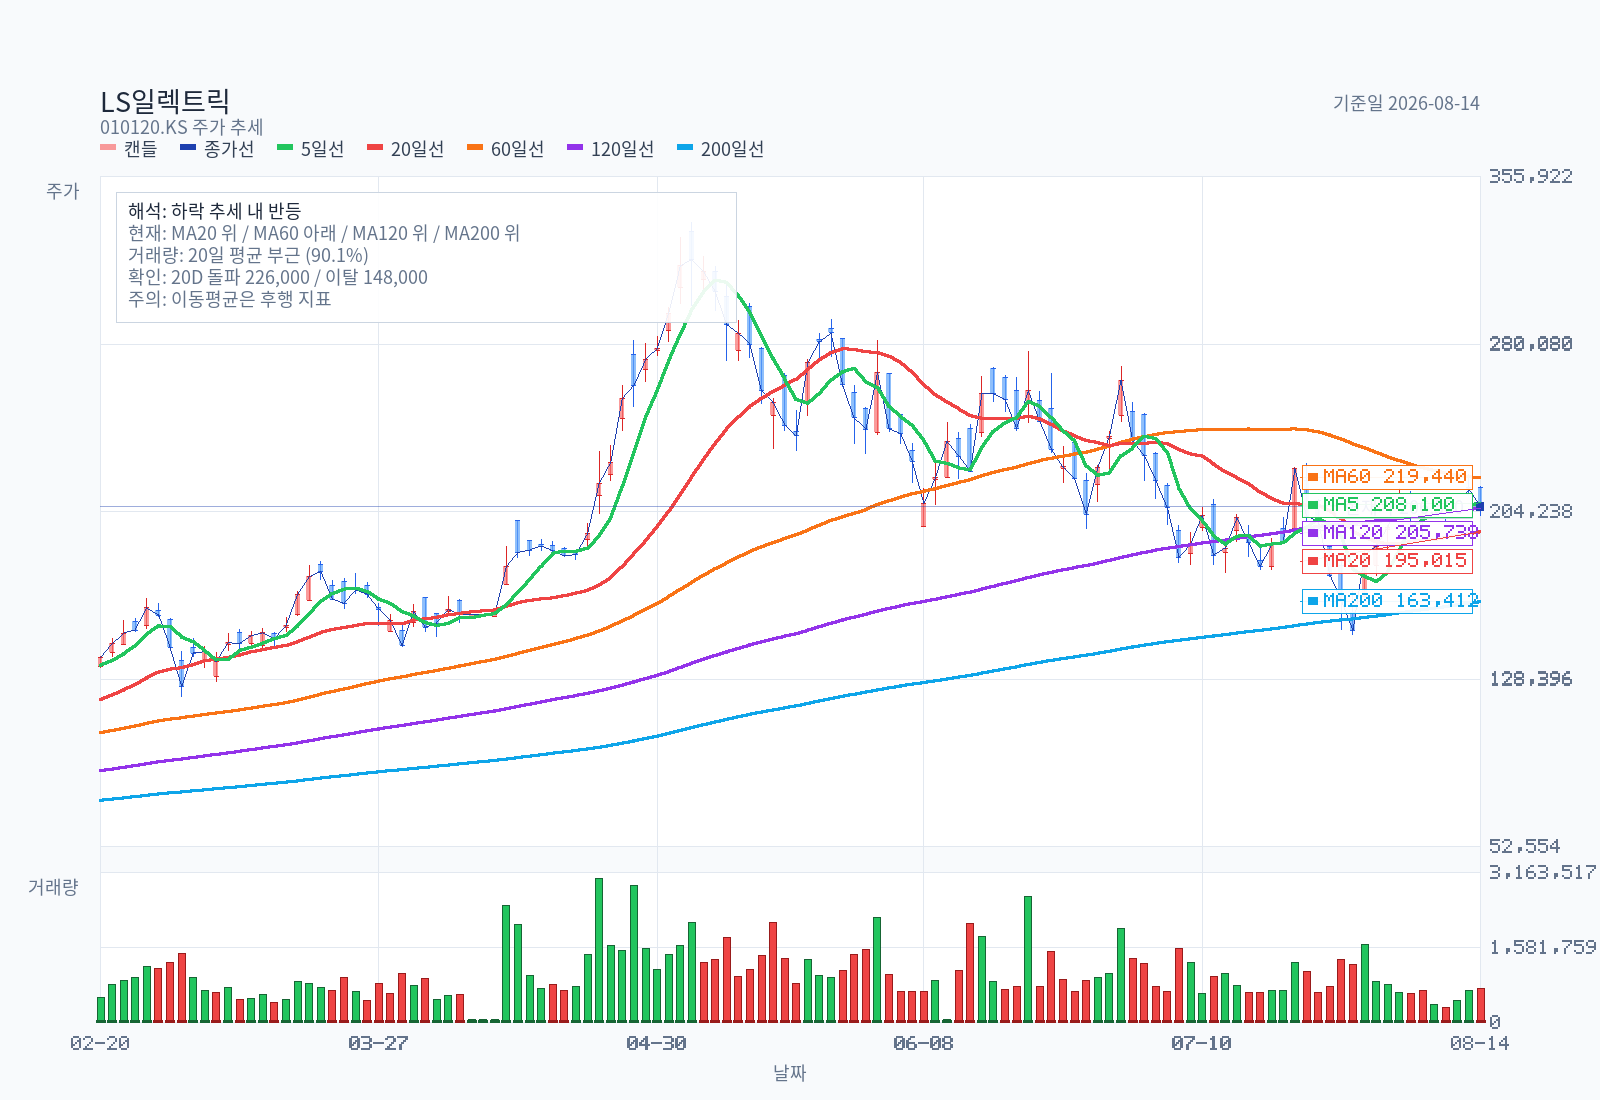
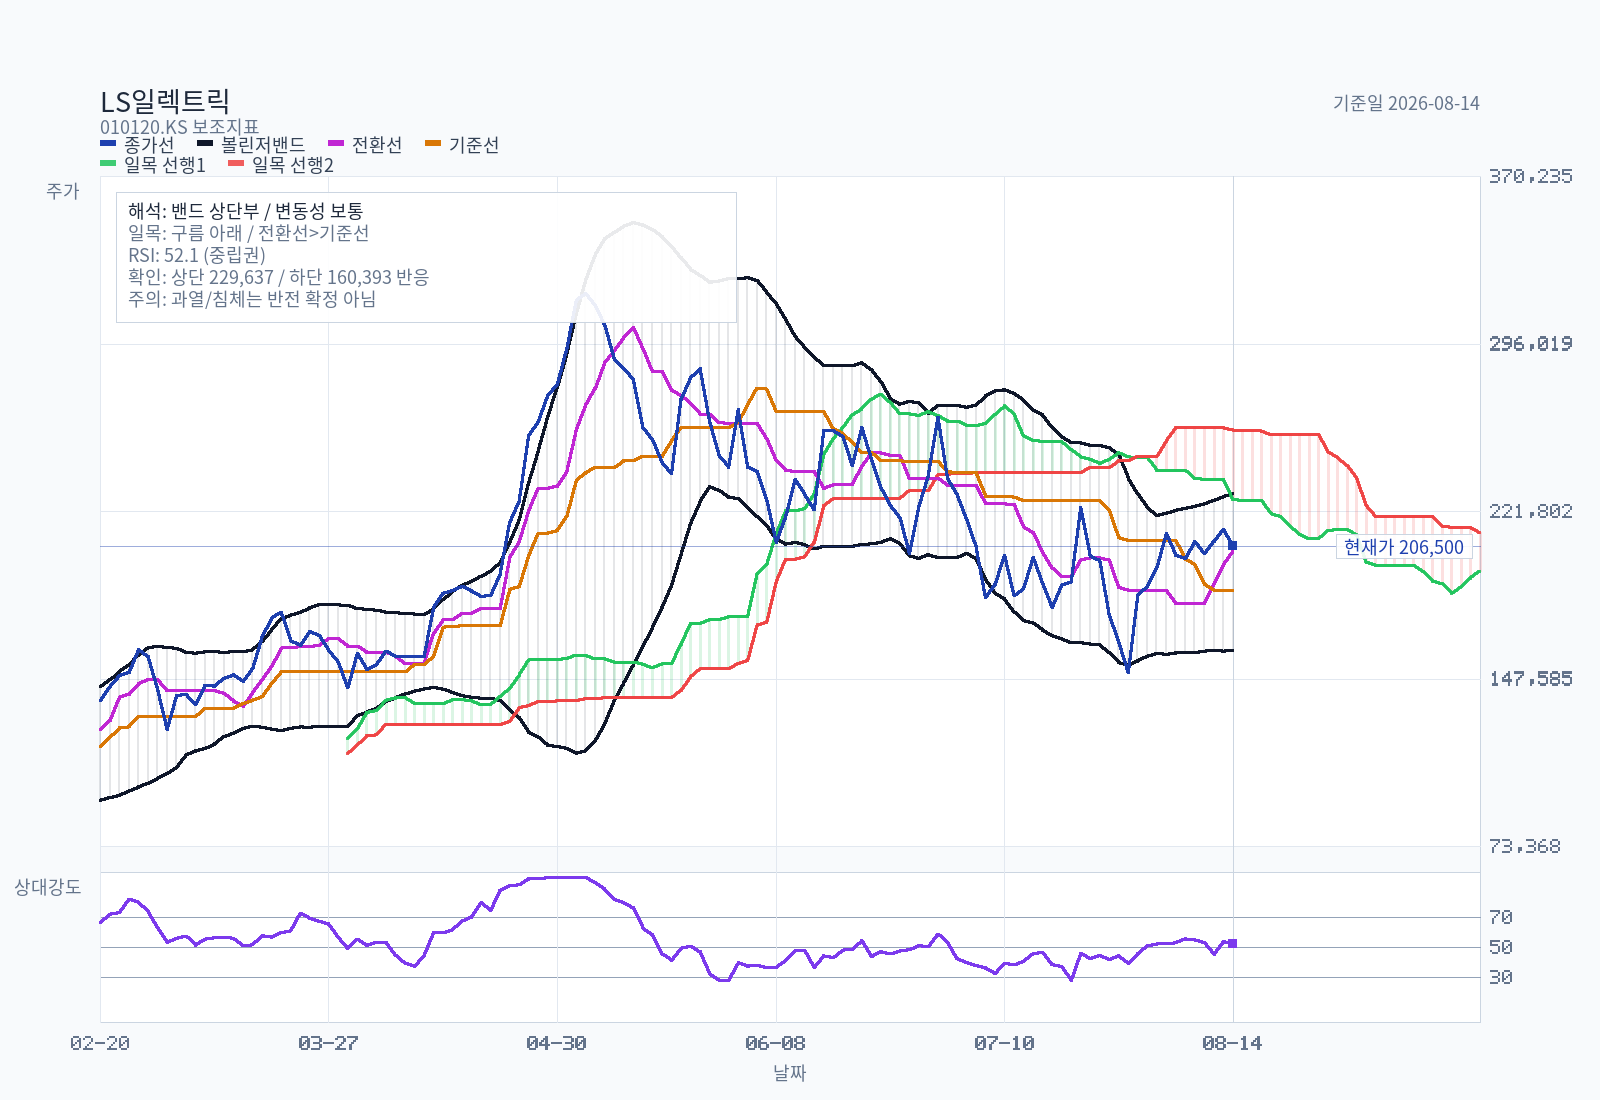
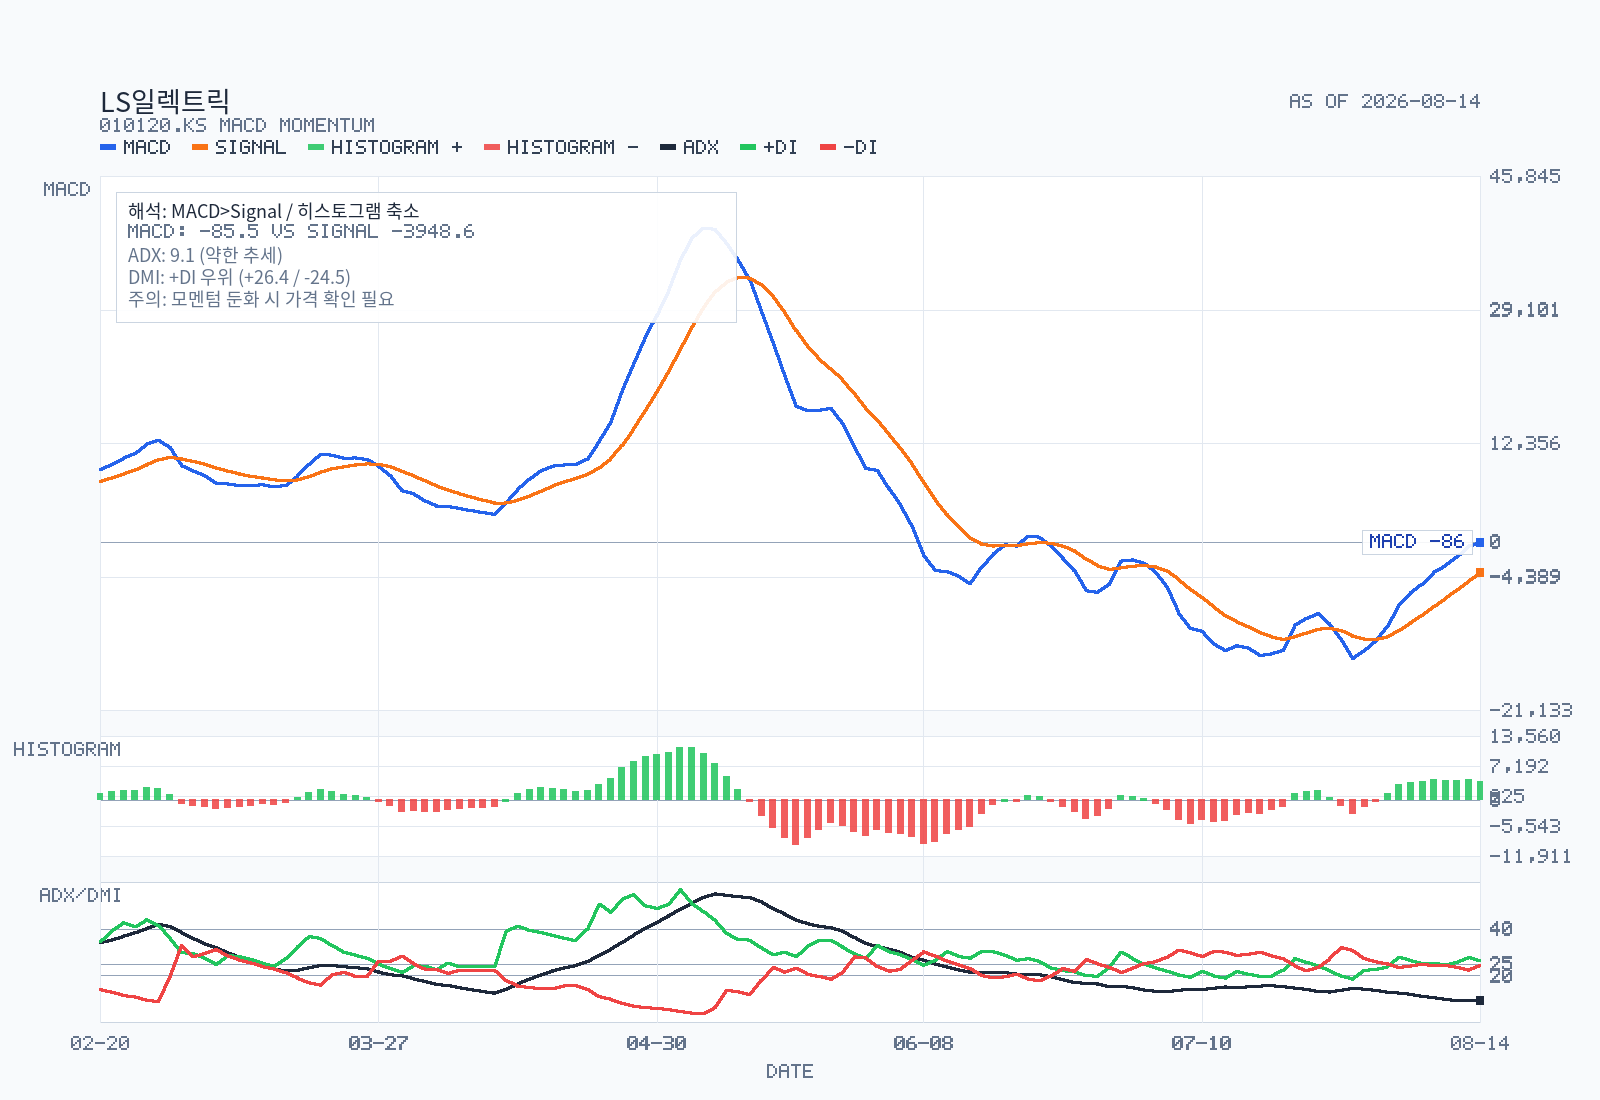
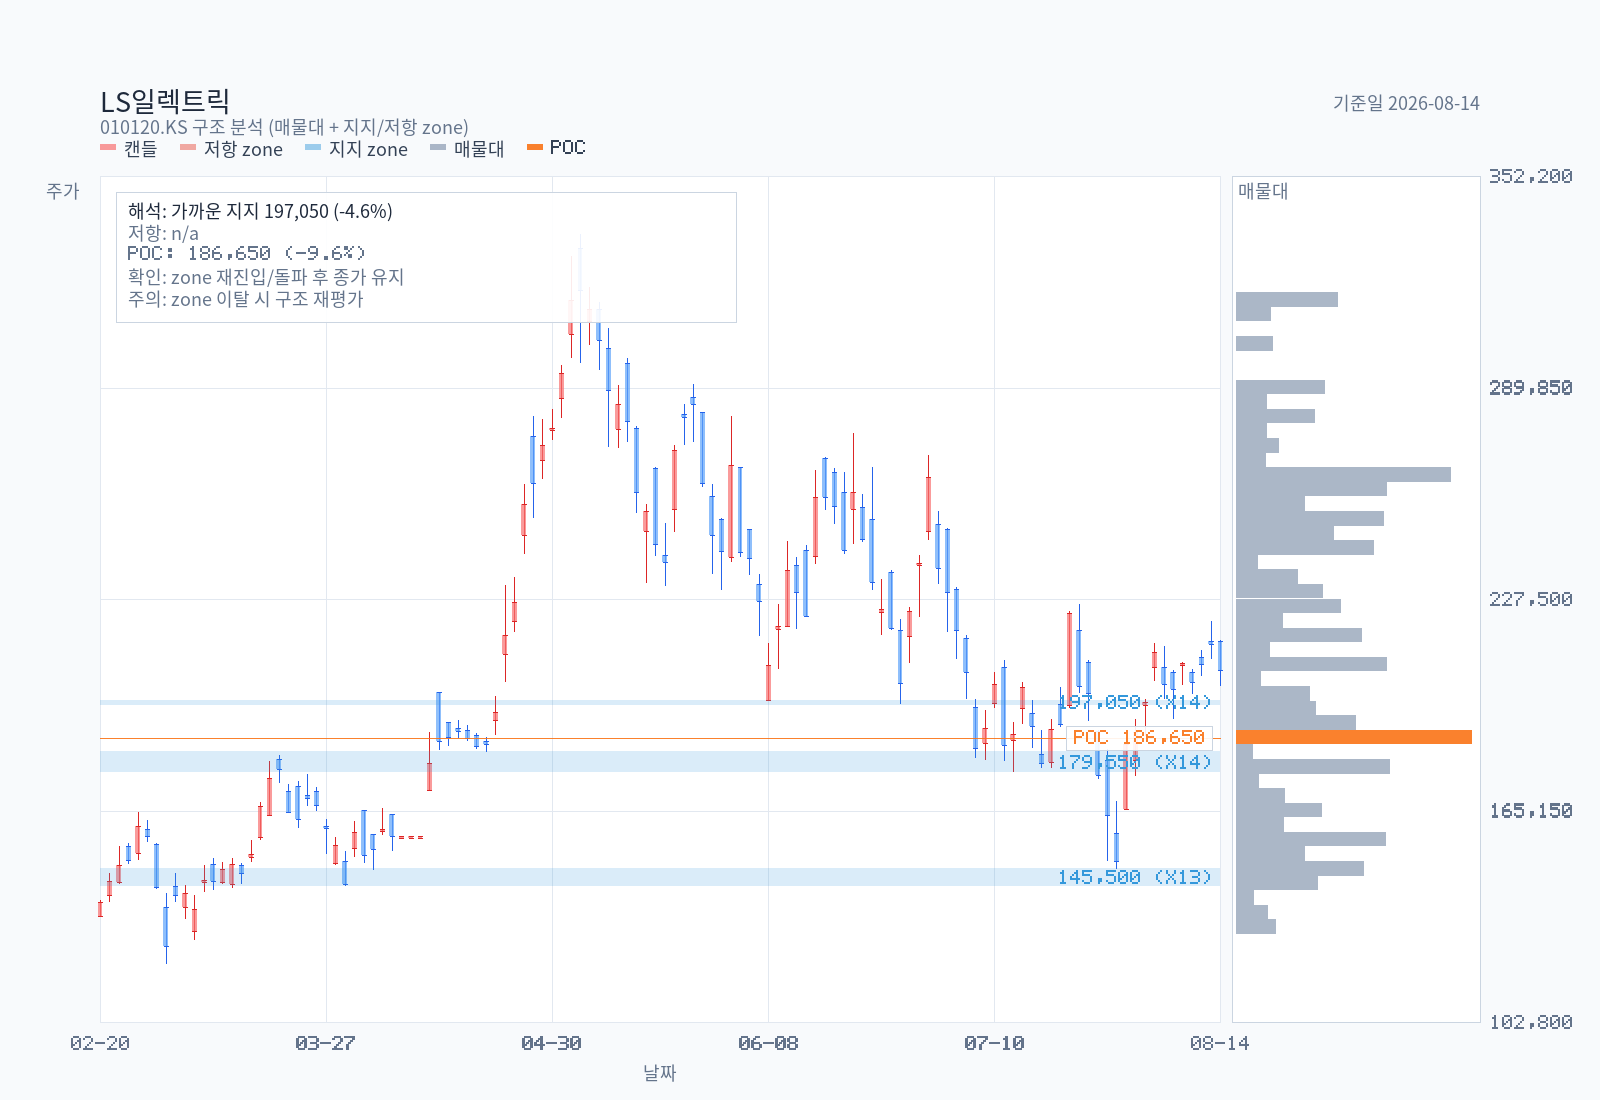
Rule Screen
- Minervini Trend Template:
fail(7개 중 2개 미충족) - KRX 52주 신고가 리더십 점수:
30/100(Grade D)
| 항목 | 상태 | 세부 |
|---|---|---|
| 현재가 > SMA50/150/200 | fail | 현재가 206,500 / SMA50 211,858 / SMA150 186,975 / SMA200 163,412 |
| SMA150 > SMA200 | pass | 186,975 / 163,412 |
| SMA50 > SMA150 & SMA200 | pass | 211,858 / 186,975 / 163,412 |
| SMA200 상승 (20거래일 전 대비) | pass | 163,412 vs 149,836 |
| 현재가 ≥ 52주 저가 130% | pass | 397.9% |
| 현재가 ≥ 52주 고가 75% | fail | 64.8% |
| RS percentile ≥ 70 | pass | 96.7 |
| 리더십 / 52주 고가 근접도 | 0/25 | 64.8% |
| 리더십 / 신고가 recency | 10/25 | 마지막 신고가 이후 68거래일 |
| 리더십 / 60일 신고가 경신 빈도 | 0/15 | 0회 |
| 리더십 / 통합 KRX RS percentile | 20/20 | 96.7 |
| 리더십 / 추세·거래량 확인 | 0/15 | 정배열 no / 거래량 90.1% |
해석: 이 종목은 지금 "무너진 리더" 상태다. RS 백분위 96.7은 시장 상위 3% 안에 드는 상대강도인데(1년 수익률 +236%가 만든 값), 리더십 점수는 D등급 30점이다.
두 지표가 정반대인 이유는 명확하다 — 과거 1년의 강도는 최상위인데, 최근 68거래일간 신고가를 한 번도 못 냈고 고점 대비 35% 아래에 있다. 상승 추세 자체가 부정된 건 아니지만(SMA200은 여전히 상승, SMA150>SMA200), 주도주 지위는 잃은 상태다. RS만 보고 "여전히 주도주"라고 읽으면 오독이다.
기술적 좌표 (2026-08-14)
| 지표 | 값 |
|---|---|
| MA5 / MA20 / MA60 / MA120 / MA200 | 208,100 / 195,015 / 219,440 / 205,738 / 163,412 |
| 이동평균 구조 | rebound-inside-downtrend (MA20 위, MA60 아래) |
| RSI14 | 52.11 (중립) |
| MACD / Signal / Histogram | -85.55 / -3,948.62 / +3,863.07 (bullish, below-zero, 수축 중) |
| ADX14 / +DI / -DI | 9.15 / 26.39 / 24.46 (추세 없음) |
| Bollinger 상/중/하 | 229,637 / 195,015 / 160,393 (폭 35.51%) |
| 일목균형표 | 구름 아래, 전환선 204,050 > 기준선 187,000, 선행구름 하락 |
| 거래량 / VolMA20 | 752,430 / 835,007 (90.1%) |
| 20일 돌파 / 이탈 레벨 | 226,000 / 148,000 |
지지 구간(매물대 기반): 196,500~197,600(터치 14회, 최근 2026-08-07), 176,500~182,600(14회), 143,000~148,000(13회). 유효 저항 구간은 현재가 ±30% 내에서 탐지되지 않았다 — 위쪽은 매물대가 얇다는 뜻이며, 되돌림이 시작되면 빠를 수 있다는 뜻이기도 하다.
변동성 경고: ATR 기준이 아니라 실제 궤적으로 보면 2026-07-14 176,500 → 07-24 226,000 → 07-30 148,000 → 08-05 214,500이다. 2주 만에 -34%, 다시 +45%가 나왔다.
밴드 폭 35.51%는 정상 종목의 3~4배다. 이 종목에서 "지지선 이탈"을 손절 기준으로 쓰면 대부분 채찍질(whipsaw)에 당한다.
차트 결론: 큰 추세는 살아있으나(SMA200 상승), 중기 추세는 깨졌고(MA60 아래), 단기는 방향성 없는 고변동 횡보다(ADX 9.15). 차트만으로는 진입 근거가 없다.
MA60(219,440)과 20일 돌파선(226,000)을 회복하면 추세 복원 신호, 148,000 이탈이면 구조 훼손이다.
지배구조와 자본배치
| 항목 | 내용 | 소액주주 관점 함의 |
|---|---|---|
| 최대주주 | ㈜LS 48.46% (72,695,000주) | 지주사 지배 안정적. 소액주주 견제력은 제한적 |
| 지배구조 | LS그룹 (상장 10사, 비상장 141사, 계 151사) | 그룹 내 자본배분 우선순위에 종속될 수 있음 |
| 이사회 | 5인 — 사내이사 2(구자균, 채대석), 독립이사 3(윤증현, 송원자, 장길수) | 독립이사 과반. 다만 구자균 회장이 이사회 의장과 대표이사를 겸직 — 의장·CEO 분리 미이행 |
| 자기주식 | 1,214,650주 (0.81%) | 규모가 작고, 소각이 아니라 임직원 상여로 지급되어 소진 중. 주주환원 수단으로 기능하지 않음 |
| 액면분할 | 5:1 (액면가 5,000 → 1,000원), 2026년 중 실행 | 유동성 개선. 지분율 변화 없음 |
| 배당 | 2025년 DPS 600원(분할 조정), 총 약 900억, 배당성향 31.13%, 현 주가 기준 수익률 0.29% | ROE 23.8% 구간에서 배당 매력은 사실상 없음. 재투자 스토리로만 정당화됨 |
| ㈜LS 지급 배당 | 1H26 중 43,167백만원 | 배당의 약 48%가 지주사로 |
| 계열 매입 집중 | 매입 128,062백만원 중 엘에스엠앤엠 100,674백만원 (78.6%) | 동(Cu) 등 원자재 조달이 계열 단일 창구. 이전가격 투명성이 소액주주 관심사 |
| 계열 매출 의존 | 내부그룹 매출 49,956백만원 = 연결매출의 1.69% | 매출 측 의존도는 낮음 — 긍정적 |
| 입찰참가자격 제한 처분 | 2025-07-18 공시. 공공기관 입찰 6개월 제한, 취소소송 + 집행정지 신청. 2025-07-24 잠정 효력정지 결정(1심 선고일로부터 30일까지) | 미해소 법적 리스크. 현재는 영업에 영향 없으나 1심 패소 시 공공 입찰이 막힌다. 한전 등 국내 공공 발주 노출을 감안하면 무시할 수 없다 |
지주사 디스카운트 관찰: ㈜LS(006260) 시가총액은 10조 932억인데, 보유한 LS일렉트릭 지분 48.46%의 시장가치만 15조 12억이다. 지주사가 이 한 개 자회사 지분가치의 0.67배에 거래된다.
LS일렉트릭에 대한 시장의 가격 책정이 그룹 전체 관점에서 일관되지 않다는 신호이며, 두 종목 중 무엇을 사느냐가 별도 논점이 된다. (본 메모 계산, 다른 자산·순차입금 미반영 — 단순 비교임)
상승 촉매
1. 3Q26 분기보고서 (2026년 11월 예상)
— 단일판매·공급계약 진행현황 표의 "당기 공급" 컬럼. 북미 3대 계약(9,491억)의 매출 인식이 실제로 개시됐는지가 이 메모 전체에서 가장 중요한 단일 확인점.
2. 계약부채(선수금) 분해 공시
— 유동부채 +54.5%가 선수금이면 성장 가시성 근거, 운전자본 부담이면 반대 신호.
3. 초고압 변압기 추가 증설 공시
— 잔고 +39.6% vs capex -16.5% 괴리의 해소 여부. LS증권이 서술한 2단계 증설(2028년말 연매출 3,000억 중반 → 2030년말 7,000억 이상)이 실제 공시로 확인되는지가 관건이다.
리포트에만 있고 공시에 없는 상태가 이어지면 캐파는 여전히 미검증 변수다.
4. 북미 신규 수주 공시
— 2025-11(1,329억), 2026-04(1,703억), 2026-05(3,190억) 흐름이 이어지는지. 분기당 1,000억 이상 페이스 유지 여부.
5. 자동화부문 반등
— EV 캐즘 관련 전방 CAPEX 재개. 3년 정체를 깨는 첫 플러스 성장 분기.
6. 2026년 사업보고서 데이터센터 매출 재공시
— 2025년 5,468억 대비 성장률. 이 숫자가 테마와 실적을 잇는 유일한 공시 다리다.
7. 입찰참가자격 제한 1심 판결
— 승소 시 리스크 소멸, 패소 시 국내 공공 발주 제약.
8. MOU의 계약 전환
— GS건설(2026-08-10), LG유플러스(2026-07-22) 협약이 금액 있는 수주로 바뀌는지.
반드시 볼 리스크
| 리스크 | 근거 | 확인 방법 |
|---|---|---|
| 밸류에이션 되돌림 지속 | PBR 14.85배는 2023년말 1.25배 대비 11.9배. 주가 상승의 대부분이 배수 확대이며, BPS는 같은 기간 19% 증가에 그침 | 배수는 뉴스 없이도 빠진다. 방어 수단 없음 |
| 백로그의 손익 전환 지연 | 북미 3건 9,491억 진행률 0.025%. 왕신 연료전지는 2022년 공시 후 4년째 NTP 미수령 착공 불가, Widow Hill BESS는 계약기간 2회 연장 | 분기보고서 진행현황 표의 "당기 공급" |
| 마진 개선의 성격 | OPM 개선이 믹스가 아닌 판관비 희석(영업 레버리지). 매출총이익률은 오히려 -0.28%p | 매출총이익률이 상승 전환하는지 |
| 캐파 제약 | 수주 +39.6% vs capex -16.5%. 부산 제2생산동은 이미 준공, 신규 증설 계획 미공시 | 증설 공시 유무, 납기 지연 발생 여부 |
| 운전자본·재무 부담 | 매출채권 +43.0%(매출 증가율 상회), 현금 -11.8%, 부채비율 131.5%→172.1% | 계약부채 분해, 영업현금흐름 |
| 자동화 구조적 정체 | 3년째 역성장. EV 캐즘 장기화 | 분기 매출 플러스 전환 |
| 북미 단일 지역 집중 | 매출 증가액의 51.1%가 북미. 미국 관세·전력 인허가·데이터센터 투자 사이클에 직결 | 미국 데이터센터 capex 가이던스, 관세 정책 |
| 원자재 조달 집중 | 매입의 78.6%가 계열사 엘에스엠앤엠. 구리 가격 노출 | 원가율, 매입액 변동 사유 |
| 법적 리스크 미해소 | 입찰참가자격 제한 취소소송 1심 계류 중 | 판결 |
| 극단적 변동성 | 2주 내 -34% → +45% 사례(2026년 7월). Bollinger 폭 35.51% | 포지션 사이징으로만 대응 가능 |
불편하지만 필요한 질문
이 회사의 아키타입은 "내러티브 리레이팅이 선행한 B2B 자본재 기업"이다. 그 아키타입에서 가장 아픈 질문들만 남긴다.
1. 매출총이익률이 떨어졌는데 왜 "고부가 믹스 개선"이라고 부르는가?
1H26 매출총이익률은 21.68% → 21.40%로 하락했다. 초고압 변압기·데이터센터향 고부가 제품 비중이 정말 늘고 있다면 왜 총이익률에 나타나지 않는가?
지금의 마진 개선이 순전히 고정비 희석이라면, 매출 성장이 둔화하는 순간 마진은 즉시 되돌아간다.
2. 수주는 39.6% 늘리면서 왜 설비 투자는 16.5% 줄였는가?
둘 중 하나다 — (a) 기존 캐파로 소화 가능해서 잔고가 곧 매출로 바뀐다, (b) 캐파가 부족한데 투자 결정을 못 내려 납기가 밀린다. (a)면 강한 매수 근거이고 (b)면 백로그는 장부상 숫자다. 더 불편한 지점은 LS증권 리포트에는 2028년·2030년 2단계 증설 계획이 구체적으로 적혀 있는데 반기보고서에는 그 금액도 시점도 없다는 것이다.
브로커가 아는 것을 공시가 말하지 않는다면, 투자자는 무엇을 근거로 캐파를 모델에 넣고 있는가?
3. 2022년에 받은 1,647억 계약(왕신 연료전지)이 4년째 착공도 못 하고 있는데, 2029년까지 걸린 북미 4,598억 계약은 왜 다를 것이라 믿는가?
이 회사의 대형 프로젝트 계약은 실제로 지연 이력이 있다. Widow Hill BESS도 계약기간을 두 번 늘렸다.
백로그를 액면 그대로 미래 매출로 환산하는 모델은 이 이력을 반영하고 있는가?
4. 1년 수익률 +236%를 만든 것이 이익인가 배수인가?
BPS는 2023년말 11,669원에서 13,908원으로 19% 늘었고 PBR은 1.25배에서 14.85배로 11.9배 늘었다. 산술적으로 주가 상승의 대부분은 배수다.
배수가 다시 절반으로 줄면 실적이 계획대로 나와도 주가는 반토막이다. 이 시나리오를 감내할 수 있는가?
5. 전력부문 하나가 성장의 94.6%인데, 왜 이걸 "포트폴리오 기업"으로 평가하는가?
자동화는 3년째 역성장, 금속·IT는 합쳐서 부문 매출의 11%다. 실질적으로 단일 사업 회사이며, 전력 사이클이 꺾이면 완충 장치가 없다.
6. 최대 매출처 41.7%가 자사 미국 판매법인이라면, 최종 고객이 누구인지 우리는 실제로 모르는 것 아닌가?
북미 최종수요의 고객 구성·집중도는 공시되지 않는다. 하이퍼스케일러 한두 곳에 의존하는 구조인지 확인할 방법이 현재 없다.
7. ROE 23.8%를 내는 회사가 배당수익률 0.29%에 자사주는 소각 대신 임직원 상여로 쓰는데, 소액주주가 이익을 회수하는 경로는 무엇인가?
재투자로 정당화하려면 capex가 늘어야 하는데 오히려 줄었다. 이익이 어디로 가고 있는지 설명이 필요하다.
판단을 바꿀 신호
우선순위 순.
1. 북미 3대 계약(9,491억)의 매출 인식 개시 시점
— 3Q26에 "당기 공급"이 유의미하게 찍히면 백로그가 실체임이 증명되고 하반기 컨센(영업이익 +78.5%)의 근거가 생긴다. 4Q26까지도 0에 가까우면 백로그 서사 전체를 할인해야 한다. 이 하나가 다른 모든 항목보다 중요하다.
2. 매출총이익률의 방향
— 21.40%에서 상승 전환하면 믹스 개선이 실재하고 프리미엄 배수의 근거가 생긴다. 계속 정체·하락하면 현재 마진은 성장률에 얹힌 일시적 레버리지이며, 지금 배수는 정당화되지 않는다.
3. 증설 결정
— 대형 증설 공시가 나오면 (a) 회사가 수요를 확신한다는 신호, (b) 캐파 제약 해소. 반대로 침묵이 이어지고 납기 지연이 보고되면 성장률 상한이 확인된다.
4. 계약부채 분해
— 유동부채 +54.5%의 성격. 선수금이면 2번·1번을 동시에 뒷받침하고, 아니면 운전자본 악화다.
5. 배수 레짐
— 전력기기 섹터 전체가 AI 테마에서 이탈하면 개별 실적과 무관하게 재차 되돌림이 온다. 2026-07-01 섹터 동반 급등(LS +10%, 효성중공업·HD현대일렉트릭 +8~10%)이 보여주듯 이 종목은 아직 테마 베타로 움직인다. 셀사이드 TP가 배수 상향으로 만들어진 만큼, 배수 레짐이 바뀌면 목표주가도 같은 속도로 내려온다.
6. 셀사이드 만장일치의 해소
— 57건 중 중립·매도 0건, 하향 0건은 정상 분포가 아니다. 첫 목표주가 하향이나 첫 중립 의견이 나오는 시점이 컨센서스 균열의 관찰 지점이며, 2026년 5월과 8월이 리포트 공백이라는 점에서 다음 발간 사이클이 그 시험대다.
현재 판단
현재 스탠스: 관찰 유지 — 지금은 추격하지 않음.
근거를 분리해서 쓴다.
사업은 확인됐다. 2Q26 OPM 11.32%는 분기 최고이고, 수주잔고 7.0조·B/B 2.34배는 공시로 확인된 사실이며, 북미 +56.4%도 사실이다. 이 회사가 좋은 사이클 한가운데 있다는 데 이견을 둘 근거가 없다.
가격은 확인되지 않았다. 고점 대비 38% 하락 후에도 TTM PER 91.86배, PBR 14.85배, 동종 최고 배수다. 본 메모 계산으로는 2029년 전후 이익을 정상 배수로 이미 반영한 수준이다.
"많이 빠졌다"는 것과 "싸다"는 것은 다른 문제이며, 이 종목에는 참고할 밸류에이션 하단이 없다.
차트는 진입 근거를 주지 않는다. MA60 아래, ADX 9.15의 무추세, 리더십 D등급, 68거래일간 신고가 없음. RS 96.7만 보고 주도주로 읽으면 오독이다.
왜 여기서 멈추는가: 이 메모의 결론을 뒤집을 정보(3Q26 진행현황, 매출총이익률 방향, 증설 결정)가 모두 향후 3개월 내에 공시로 나온다. 지금 배수를 지불하고 미리 사야 할 정보 우위가 없다.
기다리는 비용보다 틀렸을 때의 비용이 크다.
관점을 바꿀 조건 (매수 전환) 3Q26 분기보고서에서 북미 3대 계약의 "당기 공급"이 유의미하게 인식 개시 그리고 매출총이익률이 22% 이상으로 상승 전환
또는 주가가 176,500~182,600 매물대(터치 14회)까지 조정되어 2026E PER 50배 아래로 내려오면서 위 실적 조건 중 하나 이상 충족
MA60(219,440) 회복 + 20일 돌파선(226,000) 안착은 기술적 확인 조건이지, 단독 매수 근거는 아니다
관점을 바꿀 조건 (관심 종료)
- 4Q26까지 북미 계약 진행률이 여전히 1% 미만
- 매출총이익률 21% 아래로 하락 (마진 개선이 순수 레버리지였음이 확정)
- 자동화 역성장 지속 + 전력 수주 증가율 둔화 동반
포지션 관점 주의: 이미 보유 중이라면 판단이 다르다. 상반기 실적은 보유 논리를 훼손하지 않았다.
다만 2주 만에 -34%/+45%가 나오는 변동성이므로, 이 종목에서 통상적인 손절 라인은 기능하지 않는다. 비중 관리가 유일한 실질적 도구다.
업데이트 내역
2026-08-16: 최초 작성. 2026년 반기보고서(접수일 2026-08-14) 및 2026-08-14 종가 기준. 공식 수주잔고와 14개 개별 계약 진행현황을 이용한 종료연도별 잔여 공급액 분석·한글 그래프를 추가하고, 장기 운영계약과 생산능력 참고치를 분리 표기.
Sources
| 구분 | 출처 | 날짜 |
|---|---|---|
| 1차 공시 | DART 반기보고서 (2026.06), 접수번호 20260814003088, corp_code 00105855 | 2026-08-14 |
| 시세·컨센서스 | 네이버 금융 010120 (시가총액, PER/PBR, 추정 EPS, 투자의견·목표주가, 동일업종 PER) | 2026-08-14 |
| 시세·컨센서스 | 네이버 금융 267260 / 298040 / 006260 / 103590 (동종 비교) | 2026-08-14 |
| OHLCV | Yahoo Finance 010120.KS, 2024-08-14 ~ 2026-08-14 (484봉, 분할 조정) | 2026-08-16 |
| 상대강도 자료 | 통합 KOSPI+KOSDAQ RS 백분위 캐시 (as-of 2026-08-14) | 2026-08-16 |
| 셀사이드 | 국내 증권사 리포트 57건 / 13개사 (한경 컨센서스 + 네이버 리서치), 목표주가는 5:1 분할 후 기준으로 정규화 | 2025-09-18 ~ 2026-07-24 |
| 독립 견해 | Naver 블로그 6인 27개 포스트 (bomod 외) — 출처 품질 구분은 본문 참조 | 2024-10 ~ 2026-08-14 |
| 외국계 IB | 국내 뉴스 18개 쿼리 / 60개 기사 검색 — 확인된 커버리지 0건 | 2026-08-16 |
출처
본 글은 공개된 자료를 바탕으로 작성한 개인 리서치이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이 글은 AI 도구의 보조를 받아 작성했으며, 작성 방식은 소개 페이지에 공개합니다.
공유 횟수는 사이트 공유 기능 이용 횟수이며 링크 복사를 포함합니다. 외부 붙여넣기와 실제 메시지 전달 여부는 집계하지 않습니다.




댓글
관리자 승인 후 공개됩니다. 삭제 요청은 문의로 보내 주세요. 개인정보 안내